0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
T-Mobile US는 "전파를 빌려주고 매달 돈을 받는 회사"입니다. 파는 물건은 하나로 보면 '무선 서비스'이지만, 실제로는 후불 휴대폰 회선(가족·개인·기업 계정, 매출의 뼈대), 선불 회선(Metro·Mint), 도매 회선(다른 회사 브랜드로 T-Mobile 망을 쓰는 MVNO), 그리고 2021년부터 새로 생긴 5G 홈인터넷(FWA)과 2025년부터 지분법으로 붙은 광섬유 JV(T-Fiber), 2025년 7월 시작된 위성 문자·데이터(T-Satellite)까지 여섯 줄입니다. 이 모든 줄의 밑바닥에는 한 가지 자산이 있습니다 — 장부가 $98.2B의 주파수 면허, 그중에서도 2020년 Sprint 인수로 얻은 2.5GHz 대역 평균 185MHz입니다.
이 회사의 실적은 가입자 수 × 계정당 매출(ARPA) × (1 − 해지율)이라는 세 숫자의 곱입니다. 2020년 합병 이후 5년간 그 곱이 매년 커졌습니다 — 서비스매출은 FY2021 $58.4B에서 FY2025 $71.3B로, Core Adjusted EBITDA는 $23.6B에서 $33.9B로, 조정 FCF는 $5.6B에서 $18.0B로 3배가 됐습니다. FCF가 3배가 된 것은 매출이 3배가 돼서가 아니라 Sprint 중복망 철거·통합비용이 끝나고 5G 구축 capex가 $14.0B(2022)에서 $10.0B(2025)로 내려왔기 때문입니다. 2026년 상반기도 서비스매출 $37.8B(+10%), Core EBITDA $18.8B(+12%), 조정 FCF $9.4B로 견조합니다.
그런데 주가는 2025년 3월 3일 사상 최고 종가 $271.83에서 2026년 9월 18일 $168.18로 38% 내려왔습니다. 이익 추정치가 무너진 것이 아닙니다 — 2026년 조정 FCF 가이던스는 오히려 $18.4~18.8B로 올라갔습니다. 무너진 것은 배수입니다. 2025년 3월 Citi가 지적한 선행 EV/EBITDA 약 11배(경쟁사 약 6배)는 지금 약 7.2배(2026E)가 됐고, Verizon(7.6배)·AT&T(7.2배)와 거의 같은 자리입니다. 즉 시장은 "유일하게 성장하는 미국 통신사" 프리미엄을 통째로 거둬들였습니다. 거둬들인 이유는 세 가지가 겹쳤습니다. ① 2026년 1분기부터 후불폰 순증·ARPU 등 핵심 KPI 공시를 중단했고, ② 케이블 MVNO(Comcast·Charter) 합산 분기 순증 85만이 Verizon+AT&T 합계를 넘어서며 성장이 3사+케이블로 수렴했으며, ③ 지배주주 Deutsche Telekom(54.3%)의 완전 합병 검토 보도와 SpaceX(Starlink)의 직접 경쟁 선언이 구조적 불확실성을 얹었습니다. 이 리포트의 결론은 "$168는 현금흐름 기준으로 싸다"와 "성장 프리미엄이 돌아온다"가 별개의 문장이라는 것이고, 후자는 10월 28일 3분기 실적의 계정 churn·순증이 첫 관문입니다. 1차 공시로 다시 계산하면 TTM(3Q25~2Q26) 매출 $92.2B·영업이익 $18.3B·FCF $18.4B이고, 2026-09-18 종가 기준 FCF 수익률은 10.2%, EV/EBIT는 14.7배, 순부채는 시총의 48.5%입니다 계산.
한눈에 보는 핵심 지표
이 리포트의 결론은 "$168는 현금흐름 기준으로 싸다"와 "성장 프리미엄이 돌아온다"가 별개의 문장이라는 것이고, 후자는 10월 28일 3분기 실적의 계정 churn·순증이 첫 관문입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음; 본문에서는 "추정"으로도 표기) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 SEC 원문(FY2025 10-K, 2Q26 10-Q, 분기 8-K Exhibit 99.1)·회사 보도자료·Capital Markets Day 자료·Deutsche Telekom 공식 성명·FCC 문서에서 직접 읽은 것. 2차 언론(Light Reading·Fierce·Reuters 계열)·데이터사이트(StockAnalysis·Macrotrends·CompaniesMarketCap)·리서치(Recon Analytics·New Street·MoffettNathanson 인용) 등 2차 자료. 추정 공시 수치를 조합해 역산하거나 논리로 좁힌 것. 미확인 찾았으나 근거를 확인하지 못한 것 — 이 표기가 붙은 문장은 "없다"가 아니라 "확인 못 했다"입니다.
Xiena Research의 TMUS 브리프(2026-07-22)는 이 회사를 "미국 무선 3사 과점의 성장 리더 + 저비용 사업자"로 요약하고, 판단을 "관찰 → 분할매수 검토"로 놓았습니다. 근거는 FY2025 서비스매출 $71.3B·Core EBITDA $33.9B·조정 FCF $18.0B·주주환원 $14B, 그리고 고점 대비 30%대 하락한 주가였습니다. 브리프에 등장한 두 개의 숫자가 이 리포트의 출발점이었습니다 — "FWA 누적 940만 가입자"와 "광섬유 1,200만~1,500만 홈패스"입니다. 둘은 전혀 다른 개념이고, 둘 다 회사가 2026년 2월에 목표를 바꿨습니다(2.4절).
2026-09-17자 딥다이브는 이 브리프 위에 "데이터 사용량 증가가 객단가로 이어지는가"(직접적으로는 아니다)와 "고점 이후 하락은 이익 붕괴가 아니라 배수 압축"이라는 두 논지를 세웠습니다. 두 논지는 이번 재조사에서도 유지됩니다. 다만 그 딥다이브가 인용한 수치 가운데 여섯 개가 틀렸거나 낡았고(아래 정정), 2026년 4월 이후 벌어진 Deutsche Telekom 완전합병 검토 · Elliott 개입 · SpaceX 경쟁 선언 · 8월 이후 경영진 이탈은 아예 빠져 있었습니다. 이 리포트는 그 빈칸을 채우고, 첨부 두 리포트(이엘씨·디바이스)의 양식 — 제품 분해 → 공정(여기서는 '망') 익스포져 → 고객 → 실적 → 유사기업 → 해자 → 유사사례 → 배수 이력 → 과거의 자신과 비교 → 밸류에이션 → 확인 목록 → 용어집 — 으로 다시 썼습니다.
1무엇을 파는가 — 제품과 사업모델
공시상 부문은 하나(무선통신)지만, 물건은 여섯 줄이고 돈이 들어오는 방식은 둘(월정액 서비스 · 단말기 할부)입니다.
제품 실물 사진(5G 홈인터넷 게이트웨이 또는 T-Mobile 기지국) — 회사 미디어 라이브러리 또는 CC 라이선스 사진을 확보하지 못했습니다. 매장 사진은 4장에 있습니다.
1.1 그 전에 — 왜 "전파를 빌려주는 일"이 사업이 되는가
휴대폰이 통화와 데이터를 주고받으려면 주파수가 필요합니다. 주파수는 공기처럼 어디에나 있지만, 같은 지역에서 같은 주파수를 두 회사가 쓰면 서로 간섭이 나므로 정부(미국은 FCC)가 경매로 면허를 팔고, 면허를 산 회사만 그 대역을 씁니다. 이 면허가 T-Mobile 대차대조표에서 가장 큰 자산 — $98.2B(2026-06-30) — 이며, 감가상각하지 않는 무기한 자산입니다 공시. 미국 전역을 덮는 저·중대역 면허를 경매로 새로 모으려면 수백억 달러가 듭니다(Verizon은 2021년 C-band 경매 한 번에 $45.5B를 썼습니다). 여기에 수만 개 기지국, 백홀 광케이블, 코어망, 수천 개 매장이 얹힙니다. 그래서 미국에 전국망 사업자는 세 곳뿐이고, 네 번째(Sprint → DISH/Boost)는 2025~26년에 사실상 소멸했습니다(5.3절).
이 자산 위에서 회사가 파는 것은 "매달 일정액을 내면 이 망을 쓸 수 있는 권리"입니다. 고객은 대개 2~3년 단말 할부(EIP)에 묶여 있고, 가족 회선·워치·태블릿·홈인터넷이 한 계정에 붙습니다. 그래서 이 사업의 수학은 단순합니다 — 계정 수 × 계정당 월매출(ARPA) × 12가 후불 서비스매출이고, 거기서 매달 약 1%가 빠져나갑니다(churn). 장비 회사(이엘씨·디바이스)와 정반대로 매출의 81%가 반복매출이며, 이 점이 이 회사가 EV/EBITDA 7~8배·FCF 수익률 10%로 거래되는 이유이자, "성장"이 붙을 때 12배까지 갔던 이유입니다.
난이도가 어디서 오는지가 중요합니다. 트래픽은 매년 20~30% 늘지만 요금제는 거의 전부 무제한이라 사용량이 늘어도 청구액은 늘지 않습니다. 늘어나는 트래픽을 같은 요금으로 받아내려면 주파수를 더 사거나 기지국을 더 세워야 하고, 그 비용을 누가 가장 적게 쓰느냐가 3사의 마진 차이를 만듭니다. T-Mobile이 2020~2024년 이 게임에서 이긴 이유가 2.5GHz 185MHz이고(3장), 2025년 이후 격차가 줄어드는 이유는 경쟁사의 C-band 구축과 케이블 MVNO의 저가 공세입니다.
1.2 제품 라인업 — 소비자가 실제로 사는 여섯 가지
| 제품 | 무엇인가 | 가격 (2026-09) | 상태 · 공시 표현 |
|---|---|---|---|
| Experience More / Experience Beyond 2025-04-23 출시 · 후불 무제한 요금제 | More: 핫스팟 60GB, 캐나다·멕시코 15GB, Netflix·Apple TV+ 포함. Beyond: 핫스팟 250GB, 해외 15GB, T-Satellite 포함. 통화·문자·데이터 5년 가격보장(세금·수수료 제외) | More는 구 Go5G Plus보다 회선당 $5 저렴(회사 표현). 세금·수수료가 요금에서 분리돼 실질 인상 논란 | "프리미엄 요금제 채택 강세"로 2027 목표 상향(2026-02) 공시 |
| 레거시 요금제 Simple Choice · ONE · Magenta · Go5G · 구 Sprint | 2013~2024년 가입자. 2024년 5월 $2~5 인상, 2026년 7월 13일 회선당 $6 인상·강제 이관(800만 통보, 약 400만 인상) | 연 약 $288M 증분 2차 | FCC 민원 회부(2026-07-01), 집단소송 계류. 5.10절 |
| Metro by T-Mobile · Mint · Ultra 선불 | 매장 중심 선불(Metro), 온라인 저가 선불(Mint, 2024-05 인수 완료) | Metro 4인 가족 Flex Unlimited Plus 약 20% 인하(2025-04) | 선불 churn 2.72%(FY25). 2026부터 선불 순증 미공시 |
| 5G Home Internet Rely · Amplified · All-In | 기지국 5G 전파를 집 안 게이트웨이가 받아 Wi-Fi로 바꾸는 홈인터넷. 셀프 설치, 무약정 | $50 / $60 / $70 (음성 회선 결합 시 $35 / $45 / $55). 5년 가격보장. 1.2TB 초과 시 우선순위 하향 | 주소별 가입 가능 여부 상이 — 셀 잔여용량 범위에서만 판매 공시(경영진 발언) |
| T-Fiber Lumos(EQT) · Metronet(KKR) · 2026 신규 JV 2건 | 광섬유 홈인터넷. 망은 JV가 소유, T-Mobile은 브랜드·판매·지분 50% | Fiber 300 $35 · 1 Gig $50 · 2 Gig $70 2차 | 2Q26 가입자 미공시. 1Q26 유기적 순증 약 5만(Recon 추정) — AT&T 292K·Verizon 127K와 비교하면 3위 |
| T-Satellite (with Starlink) 2025-07-23 상용화 | 기지국 없는 곳에서 위성으로 문자(2025-07) → 앱 데이터(2025-10) → 음성(2027 목표). 650기+ 위성 | 월 $10 · Experience Beyond 포함 · AT&T·Verizon 고객도 가입 가능 | 파트너 SpaceX가 2026년 자체 소비자 서비스 계획 공표 — 10.2절 |
| T-Mobile for Business · 도매 | 기업·정부 회선, 5G 슬라이싱(T-Priority), IoT, MVNO 도매 | — | 2025-07-22 Comcast·Charter 기업용 독점 MVNO 계약(2026 서비스 개시) 공시 |
출처: T-Mobile 보도자료(2025-04-22 Experience 요금제, 2025-07-22 Comcast·Charter, 2025-07 T-Satellite), t-mobile.com/home-internet/plans, tmo.report 2026-06, TechTimes 2026-07-16, Light Reading 2026-05. 공시 2차
1.3 반복매출이 있다 — 이 회사에서 가장 먼저 확인해야 할 줄
장비주를 볼 때 첫 질문이 "사이클과 무관한 매출층이 있는가"였다면, 통신주의 첫 질문은 "그 반복매출이 얼마나 빨리 새는가"입니다. T-Mobile의 답은 월 0.99%(계정 기준, 2Q26)입니다. 연환산하면 계정의 약 11%가 매년 떠나고, 회선 기준으로는 더 높습니다(Recon Analytics는 계정당 약 3.4회선을 근거로 계정 churn이 회선 churn을 가린다고 지적합니다 2차). 즉 매년 약 350만 계정을 새로 채워야 제자리이고, 그 위에 100만 계정을 더 얹어야 가이던스(95만~105만)가 됩니다.
같은 통신사라도 churn이 0.86%(FY24)인 회사와 1.02%(4Q25)인 회사는 같은 순증을 내기 위해 필요한 신규 획득 비용이 다릅니다. T-Mobile의 2020~2024년 프리미엄은 "경쟁사보다 낮은 churn + 경쟁사보다 높은 순증"이 동시에 성립했기 때문에 붙었습니다. 4Q25에 후불폰 churn이 1.02%로 Verizon(0.92%)·AT&T(0.98%)보다 높아진 것은, 그 두 조건 중 하나가 깨졌다는 뜻이고, 회사가 다음 분기부터 그 지표를 공시하지 않기로 한 것과 시점이 겹칩니다. 반복매출이 두꺼운 회사에서 배수가 내려가는 경로는 매출이 줄어서가 아니라 "새는 속도가 빨라진다"입니다. 이 구조는 8장에서 다시 봅니다.
단 하나의 완충이 단말 할부(EIP)입니다. 고객은 2~3년 단말 대금을 나눠 내는 동안 회선을 유지할 유인이 있고, 회사는 그 채권을 유동화해 현금을 앞당깁니다. 그러나 번호이동은 하루면 끝나고, 경쟁사가 "단말 대금 $800까지 대신 갚아 주겠다"(2025-04 Experience 출시 프로모션)는 식으로 그 완충을 돈으로 사 갑니다. 프로모션 전쟁이 곧 churn 전쟁인 이유입니다.
2매출 구성 — 제품·지역·고객
공시상 부문은 하나(무선통신)이고 지역은 미국뿐입니다. 그래서 매출 구성은 서비스 유형(후불·선불·도매)과 가입자 지표로 읽습니다.
2.1 매출의 뼈대 — 서비스매출 81%, 단말매출 18%
회사는 매출을 후불 · 선불 · 도매 및 기타 서비스 · 단말 · 기타 다섯 줄로 공시합니다. 홈인터넷(FWA)·광섬유·위성은 별도 줄이 아니라 후불(대부분)·기타에 섞여 있습니다.
| 구분 ($M) | 1H26 | 1H25 | 2025 | 2024 | 2023 | 2021 |
|---|---|---|---|---|---|---|
| 후불 (Postpaid) 휴대폰 · 워치 · 태블릿 · 5G 홈인터넷 · 기업 회선 | 31,482 68.6% | 27,672 | 57,932 65.6% | 52,340 | 48,692 | 42,562 |
| 선불 (Prepaid) Metro by T-Mobile · Mint · Ultra · T-Mobile Prepaid | 약 5,300 추정 | 약 5,200 | 10,500 | 10,400 | 9,770 | 9,733 |
| 도매 및 기타 서비스 MVNO(DISH/Boost 등) · 로밍 · 타 사업자 매출 | 약 1,000 추정 | 약 1,500 | 2,880 | 3,440 | 4,780 | 6,074 |
| 서비스매출 합계 | 37,814 | 34,363 | 71,306 | 66,178 | 63,241 | 58,369 |
| 단말 (Equipment) 휴대폰·기기 판매, 저마진, 원가가 함께 지나감 | 약 7,500 추정 | 약 7,200 | 15,970 | 14,260 | 14,140 | 17,121 |
| 기타 | 약 580 | 약 450 | 1,030 | 959 | 1,180 | 4,628 |
| 총매출 | 45,898 | 42,018 | 88,309 | 81,400 | 78,558 | 80,118 |
| Core Adjusted EBITDA (률/서비스매출) | 18,777 (49.7%) | 16,799 (48.9%) | 33,924 (47.6%) | 31,771 (48.0%) | 29,116 (46.0%) | 23,576 (40.4%) |
| 조정 FCF | 9,396 | 8,992 | 17,995 | 17,032 | 13,586 | 5,646 |
출처: T-Mobile FY2021·FY2023·FY2025 4Q 8-K Exhibit 99.1, 1Q26·2Q26 실적 보도자료 및 2Q26 10-Q. 후불·서비스·총매출·EBITDA·FCF는 공시. 2023~25 선불·도매·단말·기타 분해는 2차 집계(bullfincher, 각 연도 합계가 공시 총액과 일치) 2차. 1H26·1H25의 선불·도매·단말 분해는 공시 합계에서 역산한 추정. 2021년 FCF는 구(舊) 정의 "Free Cash Flow".
표에서 읽어야 할 것은 세 가지입니다. ① 서비스매출이 5년간 $58.4B → $71.3B(+22%)인데 후불은 $42.6B → $57.9B(+36%)로 더 빨리 컸고, 도매는 $6.1B → $2.9B로 반토막이 났습니다. 도매 감소는 DISH/Boost가 T-Mobile 망에서 AT&T 망으로 옮겨 간 결과이며, 그 자리를 후불(UScellular 편입 포함)과 홈인터넷이 메웠습니다. ② Core EBITDA/서비스매출이 40.4%(2021) → 47.6%(2025) → 49.7%(1H26)로 계속 올라왔습니다 — Sprint 통합 시너지가 마진에 남은 흔적입니다(6장). ③ 총매출 성장(2021→2023 정체)만 보면 이 회사를 오판합니다. 단말매출은 $17.1B → $14.1B로 줄었는데, 이것은 사업 축소가 아니라 단말 리스 종료·보조금 구조 변화입니다. 투자자가 볼 줄은 서비스매출입니다.
2.2 여섯 줄로 다시 나누면 — 공시가 안 나누므로 역산합니다
회사가 홈인터넷·광섬유·위성 매출을 따로 공시하지 않으니 우회로가 필요합니다. 가입자 수 × 요금이 유일한 방법입니다.
| 줄 | 규모 (최신) | 매출 기여 추정 | 읽기 |
|---|---|---|---|
| 후불 휴대폰 | FY25 순증 3.29M · 2026부터 미공시 | 후불매출의 대부분. 후불 계정 약 3,450만 추정(2Q26 후불 서비스매출 $15,853M ÷ 3개월 ÷ ARPA $152.91) | 이 회사의 본체. 2Q26 계정 순증 277K(−13% YoY), 계정 churn 0.99% |
| 후불 기타 (워치·태블릿·핫스팟) | FY25 총 후불 순증 7.8M 중 폰 3.3M 제외분 | 회선당 단가 낮음. ARPA를 올리는 "계정당 회선 수"의 원천 | 계정 기준 공시로 바꾼 명분 — "폰 회선의 90%가 멀티라인 계정" |
| 5G 홈인터넷 (FWA) | YE25 5G 광대역 8.5M · 총 광대역 9.4M | 연 약 $5.5~6B 추정(9.4M × 월 $50 안팎). 서비스매출의 약 8% | 2021년 0.65M → 5년 만에 9.4M. 목표 2030년 15M. 용량 상한은 2.4절 |
| 광섬유 (T-Fiber) | YE25 가입자 순증 136K · Metronet 편입 755K · 2Q26 미공시 | JV 지분법 — 연결 매출에 거의 안 잡힘. 회사 출자 누적 약 $8.5B 추정(Lumos $0.95B + Metronet 지분 + 2026 신규 JV 2건 $2.7B) | 2030년 홈패스 12~15M·고객 3~4M 목표. 브리프의 "1,200만~1,500만"이 이것 |
| 선불 | FY25 $10.5B · churn 2.72% | 서비스매출의 15%. 성장 거의 없음(+1%) | Metro·Mint(2024년 인수 $1.35B)로 저가 세그먼트 방어 |
| 도매·기타 · 위성 · 광고 | FY25 $2.9B · T-Satellite 월 $10 · Vistar/Blis 인수 | 도매는 축소 중. 2026년부터 Comcast·Charter 기업용 MVNO가 T-Mobile 망으로 시작 | 위성은 2Q26까지 매출 기여 미미. "피크 사용량의 0.0003%"(CEO, 2026-09) |
즉 이 회사는 "후불 휴대폰 회사에 홈인터넷이 붙어 있는 구조"이고, 홈인터넷이 서비스매출의 8%에서 2030년 15~20%까지 커지는 것이 성장 논지의 절반입니다. 나머지 절반은 후불 계정이 매년 100만 개씩 늘고 ARPA가 2~3% 오르는 것입니다. 이 두 절반이 2026년 들어 동시에 의심받고 있습니다.
2.3 가입자·ARPA·churn — 연도별로 놓으면
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | 1H26 |
|---|---|---|---|---|---|---|
| 후불폰 순증 | — | — | — | 3.08M | 3.29M | 미공시 |
| 후불폰 churn (월) | 0.98% | 0.88% | 0.87% | 0.86% | 0.93% | 미공시 |
| 후불 계정 순증 | — | — | — | — | — | 494K (217K + 277K) |
| 후불 계정 churn (월) | — | — | — | — | — | 1.04% · 0.99% |
| 후불 ARPA ($, 연평균) | — | — | 139.27 | 143.85 | 148.97 | 151.93 · 152.91 |
| 총 광대역 고객 (기말) | 0.65M | — | — | — | 9.4M | 미공시 |
| 총 고객 (기말) | — | — | — | — | 142.4M | 미공시 |
2.4 FWA와 홈패스 — 브리프의 "940만"과 "1,200만~1,500만"은 누구의 숫자인가
두 숫자는 서로 다른 물건을 세고 있고, 둘 다 2026년 2월에 회사가 목표를 바꿨습니다. 이 장은 2026-09-17 딥다이브 5장을 재검증해 다시 쓴 것입니다.
두 개념을 나란히 놓으면
| 구분 | FWA (5G 홈인터넷) | 광섬유 홈패스 (homes passed) |
|---|---|---|
| 무엇을 세나 | 가입자 — 돈을 내는 가구 | 잠재 가구 — 광케이블 본선이 집 앞을 지나가 인입만 하면 개통 가능한 가구. 가입자가 아님 |
| 브리프의 숫자 | "누적 940만"(FY25) — 정확히는 총 광대역 9.4M(5G 8.5M + 광섬유 약 0.9M) 공시 | "1,200만~1,500만 홈패스(~2030)" — Lumos·Metronet 등 JV의 2030년 목표. T-Mobile의 FWA 커버리지 숫자가 아님 공시 |
| 회사의 최신 목표 | 2024-09 CMD: 2028년 12M → 2026-02 CMD: 2030년 15M(+25%) | 2030년 홈패스 12~15M · 광섬유 고객 3~4M(침투율 약 20~33% 암시) |
| 합산 목표 | 2030년 총 브로드밴드 18~19M, 홈패스 50M+(FWA 가능 주소 포함) 공시 | |
| 현재 | YE25 8.5M · 1H26 순증 약 90만~100만(구두 "50만 이상"+"40만 후반대") 2차 | JV 4건(2건은 2026~27 종결 예정). 2Q26 홈패스·가입자 미확인 |
2.5 FWA의 용량 상한 — 산수로 보면
한 기지국 섹터 안에서 — 휴대폰 회선과 FWA 가구가 쓰는 트래픽
FWA 가구 하나(월 약 641GB)는 휴대폰 회선 약 25개(월 약 25GB)와 같습니다. 섹터 용량이 차면 모바일 품질을 지키기 위해 그 주소의 FWA 판매를 멈춥니다.
2023년 1월 CFO Osvaldik의 말이 이 사업의 정의입니다 — "FWA는 모바일 사업에 필요하지 않은 잉여용량이 있는 곳에서만 제공하며, 우선순위는 후불 휴대폰 사업 보호다. 증분 FWA를 위해 증분 capex를 투입할지는 검토 중이고 결론이 없다." 공시(발언) 2026년 2월 CMD의 15M 목표는 그 결론을 사실상 "투입한다" 쪽으로 옮긴 것으로 읽힙니다 추정. 그렇다면 FWA는 더 이상 "공짜 용량을 파는 고마진 사업"이 아니라 "주파수와 기지국을 사서 파는 보통의 브로드밴드 사업"이 되고, 그 한계 수익률은 광섬유·케이블과 비교돼야 합니다. 2026년 9월 9일 Comcast −8%·Charter −6%·T-Mobile −3%가 "브로드밴드 가격 재조정" 우려로 함께 움직인 것은, 시장이 이미 FWA를 케이블과 같은 가격 경쟁 안에 넣었다는 뜻입니다 2차.
2.6 왜 케이블에서 FWA로 옮기는가 — 그리고 언제 멈추는가
- 가격. $50~70 단순 월정액, 무선 결합 시 $35~55, 5년 가격보장. 케이블은 프로모션 후 인상 관행.
- 설치. 게이트웨이를 꽂으면 끝. 케이블·광섬유는 기사 방문.
- 충분한 성능. 대부분 가구에는 100~300Mbps가 충분. Comcast+Charter 브로드밴드는 2023년 정점 후 100만+ 감소.
- 멈추는 조건. ① 잔여용량 소진(위 그림), ② 케이블의 방어적 가격 인하(Comcast 2Q26 브로드밴드 매출 −5.5%, CFO "광섬유 가격이 비합리적"), ③ 광섬유 홈패스 확대(AT&T 2030년 60M+, Verizon+Frontier 32M+)로 FWA가 "차선"이 되는 지역 증가.
딥다이브는 "FWA 고객은 월 600GB+, 모바일은 약 17GB"라고 썼습니다. 더 잘 확인되는 수치는 FWA 641GB(2023-4Q T-Mobile 평균, 21.6%가 1TB 초과) vs 북미 스마트폰 25GB(Ericsson 2025)로 비율은 약 25배입니다 2차. 회사는 2024년부터 1.2TB 초과 시 혼잡 구간에서 우선순위를 낮추는 조건을 적용합니다. 결론은 같습니다 — FWA 가입자 100만은 모바일 회선 2,500만만큼의 트래픽이고, 그것을 같은 주파수로 받아내려면 결국 주파수를 더 사야 합니다. 2027년 7월 상단 C-band 경매 참여 여부와 낙찰가가 이 사업의 다음 5년을 정합니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
이 장은 통신 배경이 없어도 읽히도록 썼습니다. 이 회사의 사업 전체가 "한정된 주파수를 얼마나 싸게, 얼마나 많이 실어 나르는가"라는 한 가지 아이디어 위에 서 있기 때문에, 여기만 이해하면 나머지는 숫자를 읽는 일입니다.
3.1 먼저 큰 그림 — 데이터 1GB가 흐르는 순서
휴대폰의 데이터는 단말 → 기지국(안테나·무선장비) → 백홀(광케이블) → 코어망(가입자 인증·과금·라우팅) → 인터넷의 순서로 흐릅니다. 통신사는 이 다섯 칸 중 기지국·백홀·코어를 소유하거나 빌리고, 단말은 고객에게 팔며(할부), 인터넷은 접속료를 냅니다. 돈은 반대로 흐릅니다 — 고객의 월정액이 서비스매출이 되고, 단말 할부금이 단말매출이 되며, 기지국 임차료(타워사)·백홀·전력·주파수가 서비스 원가입니다.
무선 서비스의 흐름 — T-Mobile의 매출과 원가가 들어가는 칸
위 줄은 데이터가 흐르는 길, 아래 줄은 돈이 흐르는 길. 파란 칸이 T-Mobile이 직접 소유·판매하는 것, 점선은 빌리거나 남에게 맡긴 것.
3.2 주파수란 무엇이고, 왜 2.5GHz가 "가장 좋은 자리"인가
전파는 주파수가 낮을수록 멀리 가고 건물 안으로 잘 들어가지만 실을 수 있는 데이터가 적고, 높을수록 많이 싣지만 멀리 못 갑니다. 그래서 통신사의 주파수는 세 층으로 나뉩니다.
주파수 대역별 커버리지 vs 용량 — 그리고 3사가 서 있는 자리
왼쪽으로 갈수록 한 기지국이 넓은 면적을 덮고, 오른쪽으로 갈수록 한 기지국이 많은 데이터를 실어 나릅니다. 2.5GHz는 둘 다 쓸 만한 유일한 자리입니다.
| 대역 | TMUS 평균 보유 (MHz, 2025-12-31) | 어떻게 얻었나 | 경쟁사 |
|---|---|---|---|
| 600MHz | 43 | 2017 인센티브 경매 약 $8B + Comcast(최대 $3.4B, 2028년까지 순차 종결)·Columbia Capital·Grain 매입 | AT&T가 2025-08 EchoStar 600MHz 매입(아직 미배치) |
| 700 / 800MHz | 12 / 14 | 2013~14 매입 · Sprint 800MHz | 800MHz는 Grain에 $2.9B 매각 계약(2025-05) |
| AWS / PCS | 42 / 68 | VoiceStream·MetroPCS·Sprint 누적 | 3사 공통 4G 대역 |
| 2.5GHz | 185 | Sprint 인수(2020). 구 Clearwire BRS/EBS 면허 | 경쟁사 보유 사실상 0 |
| 3.45GHz / C-band | 3 / 27 | 2021 C-band 경매 $9.3B(11.5%). 3.45GHz는 Columbia Capital에 매각 | VZ C-band $45.5B(56%) · AT&T $23.4B + 3.45GHz $9.1B |
| mmWave | 약 1,059 | Sprint·자체 경매 | VZ가 가장 많음. TMUS는 일부 반납 |
출처: T-Mobile FY2025 Form 10-K "Spectrum" 표, dgtlinfra Auction 107·110 집계, Light Reading 2025~26(Grain·Columbia·Comcast 거래). 공시 2차
3.3 그런데 왜 경쟁사는 같은 것을 직접 사지 못하는가
자연스러운 의문입니다. 답은 주파수는 만들 수 없고, 경매는 몇 년에 한 번이며, 좋은 대역은 이미 주인이 있다는 것입니다. 2.5GHz는 1960~90년대 교육용 방송(EBS)·무선 케이블(BRS)에 배정됐다가 Clearwire → Sprint로 모였고, 2020년 합병으로 T-Mobile에 넘어왔습니다. 그 뒤 FCC가 판 중대역은 3.45GHz(2021~22, $22.5B)와 C-band 3.7GHz(2021, $81.1B)이고, 다음 중대역은 2027년 7월 상단 C-band 160MHz입니다 공시(FCC). 즉 경쟁사가 "2.5GHz급 자산"을 얻을 다음 기회는 2027년이며, 그것도 수십억~수백억 달러가 듭니다. 이것이 업계 진입장벽 9/10의 실체입니다.
다만 이 우위는 영구적이지 않고 시간이 갈수록 줄어듭니다. Verizon·AT&T가 C-band를 깔면 깔수록 격차는 좁아지고, 2026년 상반기 벤치마크는 그 축소를 보여줍니다 — Ookla·Opensignal에서 T-Mobile이 속도 1위(중간 다운로드 275Mbps vs AT&T 172·Verizon 157)를 지켰지만, RootMetrics에서는 AT&T·Verizon이 종합 성능 공동 1위, J.D. Power 2026 Vol.2에서는 Verizon이 6개 지역 중 2개 단독 1위, T-Mobile은 1개 단독 1위였습니다 2차. "5G 품질 격차"가 2021~23년의 압도에서 2026년의 우세로 내려온 것입니다.
3.4 FWA와 광섬유와 케이블의 차이 — 한 표로
"홈인터넷"이라는 말은 세 가지 전혀 다른 물건을 가리킵니다. T-Mobile은 첫 번째를 직접 갖고 있고, 두 번째는 JV로 들어가는 중이며, 세 번째에서 고객을 빼앗아 옵니다.
| FWA (5G 홈인터넷) | 광섬유 (T-Fiber · AT&T Fiber · Fios) | 케이블 (Comcast · Charter) | |
|---|---|---|---|
| 마지막 1마일 | 기지국 5G 전파 → 집 안 게이트웨이 | 광케이블을 집까지 인입 | 동축케이블(HFC), 기존 TV망 |
| 설치 | 택배 받아 꽂으면 끝. 기사 방문 없음 | 인입 공사 + 기사 방문 | 기사 방문(기존 배선 있으면 셀프) |
| 증분 자본 | 셀 잔여용량 범위에서는 게이트웨이 원가뿐. 용량 초과 시 기지국·주파수 추가 | 홈패스당 수백~천 달러대 건설비 + 인입비 | 이미 깔린 망 — 증분 거의 0 |
| 성능 | Rely 133~354Mbps · Amplified/All-In 170~498Mbps(회사 표기). 셀 혼잡·거리에 따라 변동 | 대칭 1~2Gbps · 지연 최저 · 안정 | 다운 빠름·업 느림. 프로모션 후 인상 관행 |
| 가구당 트래픽 | 월 약 641GB(2023-4Q T-Mobile 평균) — 휴대폰 회선(월 약 25GB)의 약 25배 2차 | 제한 없음 | 1.2TB 캡(Comcast 일부) |
| 경제성 상한 | 셀별 잔여용량. New Street: 3사 합산 수용 가능 약 3,200만, TMUS는 그중 약 3분의 2를 이미 씀 | 건설비와 침투율(20~40%) | 가입자 이탈(2023년 정점 후 Comcast+Charter 합산 100만+ 감소) |
| 가격 | $50~70 (회선 결합 $35~55) | $35~70 | $50~90, 프로모션 후 인상 — 2026년 Comcast는 방어적 인하 |
| T-Mobile 노출 | 직접 — 9.4M(YE25), 목표 15M(2030) | JV 4건 — 지분법, 목표 홈패스 12~15M·고객 3~4M(2030) | 없음 — 고객을 빼앗는 대상. "케이블 인수에는 관심 없다"(CEO) |
FWA는 "남는 용량을 파는 일"이고 광섬유는 "새 망을 까는 일"입니다. 앞의 것은 증분 자본이 거의 0이라 마진이 높지만 동네별 상한이 있고, 뒤의 것은 상한이 없지만 홈패스당 건설비가 무겁습니다. T-Mobile이 광섬유를 연결 자회사가 아니라 JV(50%)로 하는 이유가 이것입니다 — 건설비를 대차대조표 밖에 두고 브랜드·판매만 가져오는 구조입니다. 다만 그 대가로 2Q26 광섬유 가입자·홈패스는 공시에서 사라졌고, 회사가 출자한 돈(누적 약 $8.5B 추정)이 어떤 수익률로 돌아오는지는 지분법 한 줄로만 보입니다.
3.5 앞으로 이 트래픽은 더 많아지는가 — 그리고 그것이 매출이 되는가
이 리포트의 투자 논지가 걸린 질문입니다. 답은 "트래픽은 확실히 늘고, 매출은 간접적으로만 는다"이며, 근거는 세 층위입니다.
미국 무선 데이터 사용량 vs T-Mobile 후불 ARPA — 증가율이 다르다
왼쪽 막대: CTIA 연간 조사(조 MB). 오른쪽 선: T-Mobile 후불 ARPA(연간 평균, $). 트래픽은 2년(2023→25)에 +59%, ARPA는 같은 기간 +7%(2Q26까지 +10%).
① 트래픽 — 확실히 늘지만, 증가율은 꺾이고 있습니다
CTIA 집계 미국 무선 데이터는 2023년 100.1조 MB → 2024년 132.5조 MB(+32%) → 2025년 159.3조 MB(+20%)입니다 공시(CTIA). 2025년 한 해 사용량이 4G 10년 전체보다 많았고, CTIA는 2032년까지 4배를 전망합니다. 다만 증가율은 32%에서 20%로 내려왔고, 이 증가분의 상당 부분은 FWA 가구(휴대폰 회선의 약 25배)입니다. Ericsson은 북미 스마트폰 1대당 월 25GB(2025) → 52GB(2031)를 전망합니다 2차.
② 매출 — 사용량 과금이 아니므로 ARPA는 다른 이유로 오릅니다
T-Mobile 후불 ARPA는 FY2023 $139.27 → FY2025 $148.97(+7.0%) → 2Q26 $152.91(+2.0% YoY)입니다. 회사가 2026년 가이던스로 제시한 ARPA 성장은 +2.5~3.0%이고, 그 원천은 (a) Experience Beyond 등 상위 요금제 믹스, (b) 계정당 회선 수(워치·태블릿·홈인터넷), (c) 레거시 요금제 인상, (d) UScellular 저ARPA 기반 편입(−$1.50 희석)입니다 공시. 데이터 사용량 자체는 이 넷 어디에도 직접 들어가지 않습니다. 2Q26 ARPA 성장률이 1Q26 +3.9%에서 +2.0%로 꺾인 것은 UScellular 편입 효과(2025-08~)가 기저에 들어온 탓이 큽니다 추정.
③ 비용 — 트래픽은 먼저 capex와 주파수 청구서로 옵니다
2026년 capex 가이던스는 약 $10.0B으로 2025년과 같습니다. 회사는 5G 구축 정점(2022년 $14.0B)을 지났다고 말하지만, 2027년 7월 상단 C-band 경매(160MHz, FCC "수백억 달러" 기대)와 CEO가 언급한 2028년 2.7GHz 경매, 6G 투자는 이 숫자 밖에 있습니다 2차. Wolfe Research가 2026년 8월 하향하면서 든 이유 중 하나가 "브로드밴드·6G 투자가 주주환원을 누르고 레버리지를 압박할 수 있다"였습니다.
2020~2024년에는 두 문장이 거의 같았습니다. 2.5GHz 여유용량이 커서 늘어나는 트래픽을 받아 주면서 FWA까지 팔 수 있었고, 경쟁사는 C-band를 깔고 있었습니다. 2026년에는 세 가지가 달라졌습니다. 첫째, T-Mobile은 New Street 추정으로 FWA 수용 용량의 약 3분의 2를 이미 썼고 AT&T는 6분의 1만 썼습니다 — 앞으로 "남는 용량"이 더 많은 쪽은 경쟁사입니다. 둘째, 케이블 MVNO는 Verizon 망을 도매로 빌려 Wi-Fi 중심 고객에게 거의 원가 없이 회선을 얹습니다 — 트래픽을 자기 망으로 받지 않으면서 가입자를 가져갑니다. 셋째, SpaceX가 65MHz의 자체 중대역을 확보하고 소비자 서비스를 예고했습니다. 정리하면 "무선 트래픽 수요는 커진다"는 안전한 명제이고, "T-Mobile의 몫이 커진다"는 2027년 경매 결과와 케이블·위성의 잠식 속도에 달린 명제입니다. 이 리포트가 2.4~2.6절(용량)과 10.2절(케이블·위성)에서 다루는 주제가 정확히 그것입니다.
3.6 익스포져 지도 — 어디에 걸려 있고, 어디에는 없는가
통신주를 볼 때 가장 먼저 확인해야 할 것은 "어느 칸에 매출이 걸려 있는가"입니다. 칸마다 성장률·경쟁자·용량 상한이 다르기 때문입니다. T-Mobile은 장비주와 달리 여러 칸에 걸쳐 있지만, 이익의 대부분은 한 칸(후불 휴대폰)에서 나옵니다.
| 시장 | 칸 | 규모 · 성장 (미국 전체) | T-Mobile 노출 | 경쟁 구도 |
|---|---|---|---|---|
| 무선 (휴대폰) | 후불 휴대폰 | 3사 합산 순증 2024년 약 4.8M → 성장 둔화. 케이블 MVNO가 산업 순증의 45%(2025 3Q 누계, Light Reading) 2차 | 직접 — 주력. FY25 순증 3.29M(3사 중 1위). 2026부터 계정만 공시 | Verizon(2Q26 +184K) · AT&T(+432K, churn 0.86%) · Charter+Comcast(+854K) |
| 후불 기타 (워치·태블릿·IoT) | 계정당 회선 확대가 성장 축 | 직접 — ARPA의 원천 | 3사 공통 | |
| 선불 | 정체. 저가 세그먼트는 MVNO(Visible·Cricket·Boost)로 분산 | 직접 — Metro·Mint. FY25 $10.5B(+1%) | Verizon Visible·Total · AT&T Cricket · Boost(AT&T 망) | |
| 도매 (MVNO 호스팅) | 케이블 2사 소매 회선 22.7M(2Q26) — 전부 Verizon 망. 기업용은 2026부터 T-Mobile | 축소 중 — FY25 $2.9B(2021 $6.1B). DISH 이탈 | Verizon이 케이블 도매 독점(2026-01 계약 갱신) | |
| 홈 브로드밴드 | FWA | 3사 합산 약 17M(YE25 추정). 케이블 이탈분의 대부분 흡수 | 직접 — 주력. 9.4M(YE25), 3사 중 1위. 목표 15M(2030) | Verizon 약 6M(목표 8~9M/2028) · AT&T Internet Air 약 2.6M(+279K/분기) |
| 광섬유 | AT&T 38.6M 홈패스(2030 60M+) · Verizon+Frontier 30M+ | JV — 지분법. 홈패스·가입자 미공시. 2030 12~15M 홈패스 목표 | AT&T(+367K/분기) · Verizon(+155K) · Frontier 편입 · 지역 사업자 | |
| 케이블 | 2023 정점 후 이탈. Comcast+Charter 100만+ 감소 | 없음 — 잠식 대상 | Comcast(2Q26 −167K) · Charter(1Q26 −117K) | |
| 신규 | 위성 직접연결(D2C) | 2025~27 태동기. 문자 → 앱 → 음성 | 파트너 — T-Satellite(Starlink 650기+). 매출 미미 | AT&T·Verizon은 AST SpaceMobile(2026-04 FCC 상용 승인). SpaceX 자체 서비스 예고 |
| 광고·데이터 (Vistar·Blis) | — | 2025 인수. 규모 미공시 미확인 | — | |
| 인프라 | 타워 · 데이터센터 | — | 없음 — 임차(타워 채무 $3.5B) | American Tower · Crown Castle · SBA |
출처: 각사 2Q26 실적, Light Reading "The Great Convergence"(2025), Fierce/New Street(2026 FWA 용량), FY2025 10-K. 공시 2차
3.7 이 지도가 말하는 것
T-Mobile은 이익의 대부분이 "후불 휴대폰" 한 칸에 걸려 있고, 그 칸의 성장이 2026년에 처음으로 계정 기준 −13%(2Q26 YoY)로 꺾였습니다. 두 번째 칸 FWA는 성장 중이지만 용량 상한이 보이기 시작했고, 세 번째 칸 광섬유는 아직 지분법 밖입니다. 폭이 넓다는 것은 리스크 분산이지만, 동시에 이 회사를 이해하기 어렵게 만듭니다 — 특히 회사가 2026년부터 칸별 가입자를 공시하지 않으므로, 외부에서는 "후불 계정 순증·ARPA·계정 churn" 세 숫자로 전체를 추정해야 합니다.
① 계정당 서비스 수 확대. 회사는 계정당 약 2.5개 서비스(폰·워치·홈인터넷 등)를 언급하고, 이것이 ARPA 확장의 원천이라고 말합니다(CFO, 2026). ② 프리미엄 요금제 채택. 2026-02 CMD에서 2027 목표를 올린 근거가 "프리미엄 요금제 채택 강세"였습니다. ③ 컨버전스. 무선+홈인터넷 결합으로 churn을 낮추고 케이블 가구를 가져온다는 논리이며, 브로드밴드 2030 목표를 18~19M으로 올린 이유입니다. 공시
3.8 T-Mobile의 우위는 언제·왜 출현했는가
앞의 "세 가지"는 회사 공시의 문장을 옮긴 것입니다. 그 문장이 산업의 실제와 얼마나 맞는지 보려면, 이 회사의 우위가 어디서 왔고 지금 어떻게 변하고 있는지를 따로 확인해야 합니다. 회사 연혁·공시·보도를 시간순으로 놓으면 다음과 같습니다.
| 시기 | 누가 · 무엇을 | 왜 (드라이버) | 근거 |
|---|---|---|---|
| 1994~2002 | VoiceStream(Western Wireless 자회사) → 2001 Deutsche Telekom이 약 $35B에 인수 → T-Mobile USA | DT의 미국 진출. 4위 사업자 | 회사 연혁 2차 |
| 2011.03~12 | AT&T의 $39B 인수 시도 → DOJ 제소 → 무산. 위약금 현금 $3B + AWS 주파수 + 로밍 | 4→3 합병 불허. 그 위약금이 LTE 구축 자금 | DOJ·보도 2차 |
| 2012.09 | John Legere CEO 취임. 가입자 약 3,300만, 4위 | — | 2차 |
| 2013.03~05 | Un-carrier 1.0(약정 폐지, 2013-03-26) · MetroPCS 역합병·NYSE 상장(2013-05-01, DT 74%) | 약정·보조금 관행 파괴로 순증 1위 시작. 2014년 후불 순증 4.9M으로 Sprint 추월 → 3위 | 회사 보도자료 공시 |
| 2016~17 | T-Mobile ONE 무제한(2016-08) · 세금 포함 요금·"Un-contract" 가격 고정 약속(2017-01) · 600MHz 경매 약 $8B(2017-04) | 무제한이 표준이 됨 — 사용량과 매출의 분리 시작. 저대역 확보로 전국 커버리지 | 공시 2차 |
| 2018.04~2020.04 | Sprint 합병 발표($26B 전량 주식) → DOJ(DISH 분할 조건)·FCC 승인 → 주 AG 소송 승소 → 2020-04-01 종결. Mike Sievert CEO | 2.5GHz 185MHz 확보 + 시너지 $7.5B+ 목표. 4→3 구조 확정 | 공시 |
| 2020~2022 | Sprint CDMA(2022-05)·LTE(2022-06) 종료. 2.5GHz 5G 전국 확장. 2022-09 첫 자사주 $14B 승인 | 중복망 철거로 capex·opex 정점 통과. 조정 FCF $5.6B(2021) → $7.7B(2022) | 공시 |
| 2023 | 2023-02 MoffettNathanson "great deceleration" 하향 · 2023-09 첫 배당·$19B 환원 프로그램 · Mint 인수 발표 | FCF $13.6B. "성장 통신 유틸리티" 프리미엄 형성 | 공시 2차 |
| 2024 | UScellular 인수 발표(05) · Metronet JV 발표(07) · Capital Markets Day(09-18): 2027 서비스매출 $75~76B·Core EBITDA $38~39B·FCF $18~19B·환원 $50B | 후불폰 churn 0.86%(사상 최저)·순증 3.1M. 주가 +39.7% | 공시 |
| 2025.01~03 | 4Q24 실적(2025 후불 순증 5.5~6.0M 가이드) → 2025-03-03 사상 최고 $271.83 → 03-14 Citi Buy→Neutral(EV/EBITDA 11x vs 6x) | 프리미엄 정점 | 2차 |
| 2025.04~09 | 1Q25 폰 순증 495K 미스(−5%↓) · Experience 요금제·5년 가격보장(04-23) · Lumos JV 종결(04-01) · SoftBank 21.5M주 블록딜 $224~228(06-16) · Metronet JV·T-Satellite 상용화(07) · UScellular 종결(08-01) · DEI 프로그램 폐지(07, FCC 승인 직전) · Gopalan CEO 지명(09-22) | 성장의 질 논쟁 시작. 인수로 가입자 기계적 증가 | 공시 2차 |
| 2025.10~2026.02 | Gopalan CEO 취임(11-01) · 4Q25 폰 churn 1.02%(VZ 0.92·T 0.98) · 2026-02-11 CMD Update: 2027 목표 상향, 2030 브로드밴드 18~19M, KPI 공시 변경 예고 | churn 우위 역전. 공시 축소 | 공시 |
| 2026.04~09 | 1Q26(04-28, +6%) · DT 완전합병 검토 보도(04-21/28) · 2026 환원 $18.2B로 상향(04-23) · SpaceX Starlink Mobile 예고(06) · 레거시 인상·FCC 민원(07) · 2Q26 계정 순증 277K(07-23, −10.7%) · Katz 퇴사(07) · 4,500명+ 감원 · Wolfe 하향(08-14) · Elliott, DT 지분·합병 반대(09-02) · CFO 교체 예고(09-03) · 9/17 −5.6%, 52주 신저가권 | 성장 수렴 + 지배구조 불확실성 + 신규 경쟁자 | 공시 2차 |
T-Mobile의 우위는 "약정을 없앤 4위 사업자(2013)가 위약금·경매로 저대역을 모으고(2011~17), 4위였던 Sprint의 2.5GHz를 통째로 얻어(2020) 경쟁사보다 3년 먼저 넓은 중대역 5G를 깐 것"에서 나왔습니다. 즉 태생이 시간 차이며, T-Mobile의 배수 곡선(2020~24 상승 → 2025~26 압축)은 그 시간 차가 좁혀지는 속도와 정확히 같습니다. 출현 시점부터 지금까지 이 회사의 프리미엄을 만든 것은 "AI"나 "위성"이 아니라 경쟁사보다 먼저, 더 싸게 깐 중대역 용량이었습니다.
3.9 칸별로 — 무엇이고, 왜 성장하며, 지금 얼마나 크고, 앞으로 어떻게 되는가
회사의 매출이 걸린 여섯 개 칸을 하나씩 봅니다. 각 칸의 "현재 규모"는 2026년부터 회사 공시가 줄어 2차 추정이 섞여 있으며, 확인 수준을 표기했습니다.
① 후불 휴대폰 — 지금 이익의 중심축, 성장은 수렴 중
무엇인가 가족·개인·기업 명의의 월정액 휴대폰 회선. 후불 서비스매출 FY25 $57.9B(+11%, UScellular 포함). 왜 성장했나 2013~2024년 매년 3사 순증 1위. FY24 순증 3.08M·churn 0.86%. 현재 규모 공시 FY25 순증 3.29M(UScellular 기준 조정 3.29M 별도 편입), 4Q25 churn 1.02%. 2026부터 폰 단위 미공시 — 계정 순증 1Q26 217K·2Q26 277K, 계정 churn 1.04%·0.99%. 전망 추정 Recon Analytics는 1Q26 폰 순증을 약 520K로 재구성했고, 2Q26 케이블 2사 합산 854K가 Verizon+AT&T 616K를 넘었습니다. 회사의 3Q26 계정 순증 가이드는 약 250K(요금제 현대화로 churn 일시 상승 예고)이며, 상반기 494K + 3Q 250K = 744K이므로 연간 950K~1.05M 달성에는 4Q에 210~310K가 필요합니다. 12장 확인 목록의 첫 항목입니다.
② 후불 계정·ARPA — 회사가 새로 고른 성장의 척도
무엇인가 계정 = 청구서 하나. 폰 회선의 90%가 멀티라인 계정에 속한다는 것이 회사가 계정 기준으로 바꾼 명분입니다. 현재 공시 ARPA 2Q26 $152.91(+2.0%), 2026 가이던스 +2.5~3.0%. 후불 계정 수는 미공시이나 후불 서비스매출÷ARPA로 약 3,450만 추정. 전망 ARPA 성장의 절반은 2026-07 레거시 인상(약 400만 명, +$6)에서 나오며, 그 인상이 churn을 얼마나 올리는지가 3Q26에 드러납니다. Recon은 계정 churn 0.99%가 회선 churn(계정당 3.4회선)을 가린다고 지적합니다 2차.
③ 5G 홈인터넷(FWA) — 지난 5년의 성장 엔진, 상한이 보이기 시작
무엇인가 기지국 잔여용량을 홈인터넷으로 파는 사업. 2021년 65만 → YE25 5G 광대역 8.5M·총 광대역 9.4M 공시. 왜 성장했나 케이블 이탈 + 셀프 설치 + $50 단순 요금. 현재 FY25 순증 2.0M(5G 1.9M). 2026부터 미공시 — 1Q26 "50만 이상", 2Q26 "40만 후반대"(CFO 구두) 2차. 전망 목표는 2030년 15M(2024년 CMD의 2028년 12M에서 상향). 그러나 New Street는 T-Mobile이 수용 용량의 약 3분의 2를 이미 썼고 2026년부터 3사 FWA 순증이 둔화된다고 봅니다. 2023년 CFO는 "FWA는 잉여용량 모델이며, 추가 capex를 투입할지는 결론이 없다"고 했습니다 공시(발언). 15M 목표는 2027년 상단 C-band 없이는 어렵다는 것이 이 리포트의 판단입니다 추정. 자세한 내용은 2.4절.
④ 광섬유(T-Fiber) — 브리프의 "1,200만~1,500만"의 정체, 아직 지분법 밖
무엇인가 Lumos(EQT, 2025-04, 출자 약 $0.95B) · Metronet(KKR, 2025-07~09, EV 약 $4.9B) · 2026년 신규 JV 2건(Oak Hill의 GoNetspeed+Greenlight 약 $2.0B, Wren House의 i3 약 $0.7B; 2026 하반기~2027 상반기 종결) 공시. 현재 FY25 광섬유 순증 136K, Metronet 편입 755K. 2Q26 가입자·홈패스 미확인(공시 중단). Recon은 1Q26 유기적 순증을 약 5만으로 추정 — AT&T 292K·Verizon 127K 대비 먼 3위 2차. 전망 2030년 홈패스 12~15M·고객 3~4M(침투율 약 20~33% 암시). 회사는 "케이블 인수는 관심 없고 순수 광섬유만"이라고 말하며, 추가 JV 가능성을 열어 뒀습니다. 이 칸의 위험은 출자 대비 수익률이 공시로 보이지 않는다는 것입니다.
⑤ 선불·도매 — 정체 또는 축소, 2026년 기업용 MVNO가 유일한 신규
선불 FY25 $10.5B(+1%), churn 2.72%. Metro·Mint로 저가 세그먼트 방어. 도매 FY25 $2.9B — 2021년 $6.1B에서 DISH/Boost 이탈로 반토막. 2025-07-22 Comcast·Charter가 기업 고객 전용으로 T-Mobile 망을 쓰는 독점 MVNO를 체결했고(2026 서비스 개시), 계정당 최대 1,000회선(Verizon은 약 20회선 상한)이 유인이었습니다 공시 2차. 케이블의 소비자 회선 22.7M은 여전히 Verizon 망입니다(2026-01 갱신).
⑥ 위성 — 차별화 요소이자 가장 비대칭적인 리스크
무엇인가 Starlink 위성 650기+로 기지국 없는 지역에서 문자(2025-07) → 앱 데이터(2025-10) → 음성(2027 목표). 월 $10, Experience Beyond 포함. 현재 CEO는 2026-09 Goldman 컨퍼런스에서 위성 D2C가 "피크 사용량의 0.0003%, 보완재"라고 말했습니다 2차. 전망 파트너인 SpaceX가 2025-09 EchoStar에서 65MHz 중대역을 $17B+에 사고, 2026-06 IPO 로드쇼에서 소비자용 Starlink Mobile을 예고했으며, 2026-08 Bloomberg는 "AT&T·Verizon·T-Mobile과 경쟁" 야심을 보도했습니다. New Street는 "단독 전국망을 세우기엔 주파수가 부족하다"고 봅니다. 10.2절.
여섯 칸을 한 표로
| 칸 | 왜 성장하나 | 현재 규모 | 2027~30 전망 | T-Mobile 상태 (공시) |
|---|---|---|---|---|
| 후불 휴대폰 | 순증 1위 + 낮은 churn | FY25 순증 3.29M · 4Q25 churn 1.02% | 3사+케이블로 순증 분산. 회사 2026 계정 순증 950K~1.05M | 2026부터 폰 단위 미공시 — 계정 2Q26 277K |
| 후불 계정·ARPA | 계정당 회선·프리미엄 믹스·인상 | ARPA $152.91 · 계정 약 3,450만(추정) | ARPA +2.5~3% 가이드. 인상분 churn 영향이 변수 | 공시 유지 |
| FWA | 케이블 이탈 + 잉여용량 | 총 광대역 9.4M(YE25) | 15M(2030) — 용량 3분의 2 소진, 2027 경매 필요 | 2026부터 순증 미공시(CFO 구두만) |
| 광섬유 JV | 컨버전스 · 케이블 대체 | JV 4건 · 출자 약 $8.5B(추정) | 홈패스 12~15M · 고객 3~4M(2030) | 가입자·홈패스 미공시 |
| 선불·도매 | — | $10.5B · $2.9B | 정체. 기업용 MVNO 2026 개시 | 선불 순증 미공시 |
| 위성 | 커버리지 차별화 | 매출 미미 | 파트너가 경쟁자로 전환 가능 | 가입자 미공시 |
여섯 칸 중 지금 실제로 커지고 있고 T-Mobile이 공시로 증명할 수 있는 칸은 ARPA(+2%)와 Core EBITDA(+12%, 1H26) 둘입니다. 후불폰 순증은 공시가 사라졌고, FWA는 구두 수치만 있으며, 광섬유는 지분법 밖입니다. 따라서 이 종목의 성장 논지는 "미국 무선의 유일한 성장주"가 아니라 "계정당 매출을 올리면서 계정을 잃지 않을 수 있는가 + FWA 용량을 2027년까지 버틸 수 있는가 + 광섬유 출자가 수익률로 돌아오는가"로 다시 써야 정확합니다. 앞의 것은 10월 28일에, 뒤의 둘은 2027년에 답이 나옵니다.
CTIA는 AI 트래픽이 일반 무선 트래픽보다 3배 빠르게 는다고 말하고, 회사는 2027년까지 디지털화·AI로 Core EBITDA 약 $3B 증분을 말합니다 공시. 앞의 것은 비용(더 많은 트래픽을 같은 요금으로), 뒤의 것은 판관비 절감(2026년 4,500명+ 감원과 같은 줄)입니다. 둘 다 매출 성장이 아닙니다. "AI가 무선 데이터를 늘려 통신사 매출이 는다"는 유추는 무제한 요금제 아래에서 성립하지 않습니다.
4누가 사는가 — 고객과 판매 구조
누구에게 파는지, 어떻게 돈을 받는지가 이 회사 실적 안정성의 대부분을 설명합니다. 장비주와 정반대로 고객은 1억 4천만 명이고, 불편한 표는 고객 집중이 아니라 공시 집중입니다.
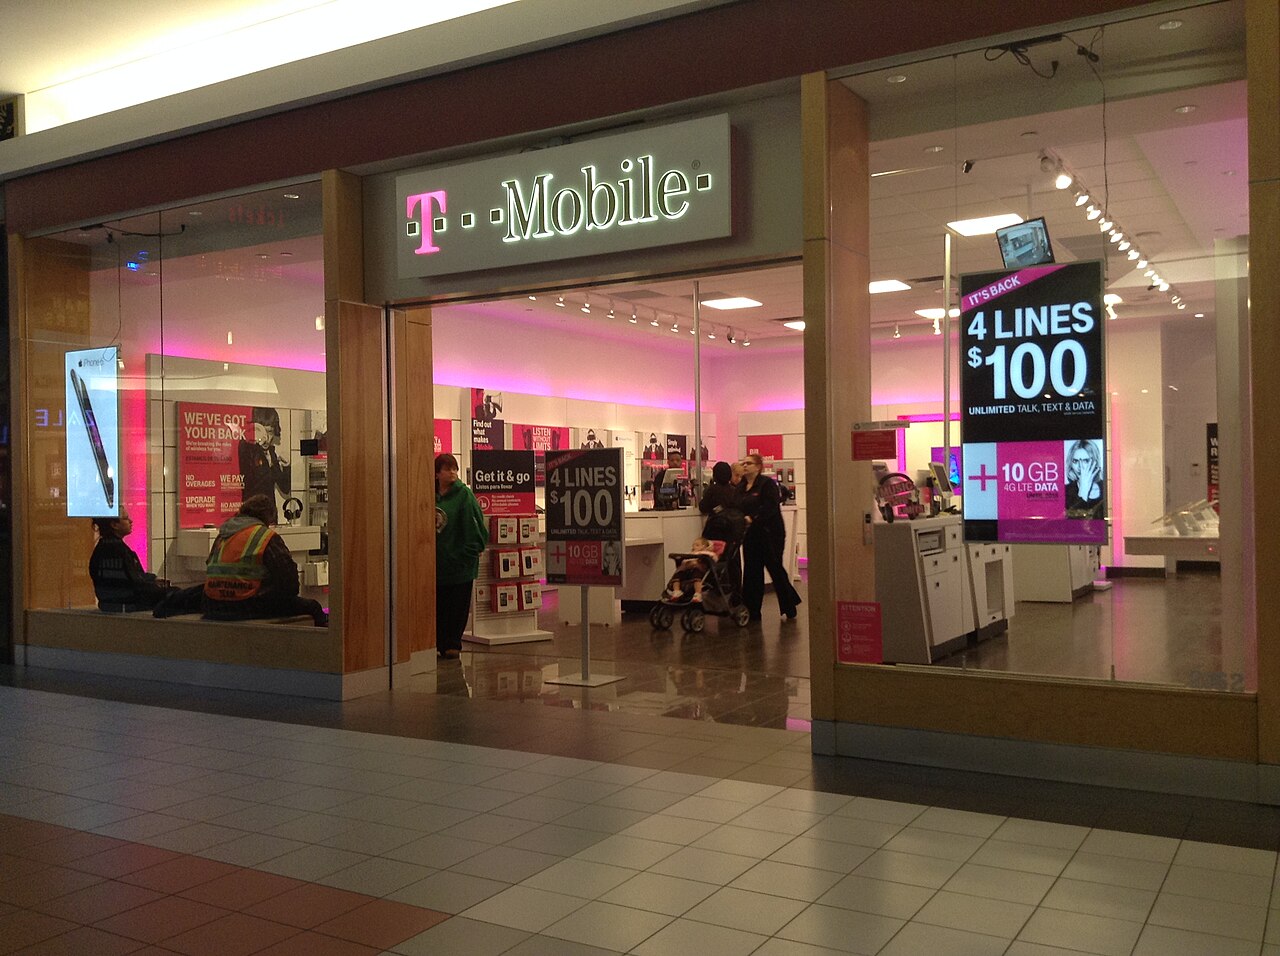
4.1 고객 집중도 — 이 회사에서 가장 편안한 표, 그리고 가장 불편한 표
편안한 표 — 고객
| 구분 | 규모 (YE25) |
|---|---|
| 총 고객 | 142.4M |
| 후불 (폰+기타) | 약 110M 안팎 추정 |
| 선불 | 약 25M 안팎 추정 |
| 광대역 | 9.4M |
| 최대 단일 고객 비중 | 1% 미만 |
매출 상위 3곳이 85%인 장비주와 달리, 어떤 고객도 매출의 1%를 넘지 않습니다. 정부·대기업 계정도 분산돼 있습니다. 이것이 통신주가 장비주보다 낮은 이익률 변동성과 높은 배수를 받는 근본 이유입니다. 공시 추정
불편한 표 — 공시
| 지표 | ~4Q25 | 1Q26~ |
|---|---|---|
| 후불폰 순증 | 공시 | 중단 |
| 후불폰 ARPU | 공시 | 중단 |
| 후불폰 churn | 공시 | 중단 (계정 churn으로 대체) |
| 선불 순증·churn | 공시 | 중단 |
| 광대역·FWA·광섬유 순증 | 공시 | 중단 |
| 총 고객 수 | 공시 | 2Q26 릴리스에 없음 |
| 후불 계정 순증·churn·ARPA | 공시 | 공시 |
2026-02-11 CMD에서 CFO가 예고, 1Q26부터 적용. Verizon·AT&T는 기존 지표를 유지합니다. Recon Analytics: "사업이 가속할 때 공시를 없애는 회사는 없다. 숫자가 보이기 싫을 때 없앤다." 공시 2차
두 표를 겹쳐 읽어야 합니다. 고객이 분산돼 있으므로 실적이 급변할 위험은 낮지만, 실적의 질(유기적 성장 vs 인수 효과)을 외부에서 검증할 수단이 2026년에 절반으로 줄었습니다. 시장이 같은 이익에 낮은 배수를 주는 이유의 일부가 여기 있습니다. 회사는 고객 라벨을 숨기는 것이 아니라 성장 지표를 숨기며, 그 정체는 공시된 매출과 ARPA를 맞추면 상당히 좁혀집니다(4.4절).
4.2 누구에게, 어떻게 파는가
판매는 직영·대리점 매장, 온라인·앱, 텔레세일즈, 기업 영업조직(T-Mobile for Business)으로 이뤄지고, 도매 고객(MVNO)에는 회선 단위로 망을 빌려줍니다. 고객은 (a) 월정액을 후불로 내고, (b) 단말기를 24~36개월 무이자 할부(EIP)로 사며, (c) 경쟁사에서 넘어올 때 남은 단말 대금을 T-Mobile이 선불카드로 대신 갚아 줍니다(2025-04 최대 $800/회선). 이 (c)가 획득비용(판관비·단말 보조)의 본체이고, MoffettNathanson이 2025년 "단말 보조금이 사상 최고"라고 한 대목입니다 2차.
단말 할부채권은 회사가 유동화(EIP receivables securitization)해 현금을 앞당기며, 그 매각 손익과 회수 시점이 조정 FCF에 영향을 줍니다. 회사의 "Adjusted Free Cash Flow"는 영업현금흐름 − capex − 주파수 매입 제외 + 일부 인수·통합 관련 항목 조정으로 정의되므로, GAAP 영업현금흐름($27.95B, FY25)과 capex($9.96B)를 함께 봐야 합니다 공시. 또 단말매출 $16.0B는 원가가 거의 같이 지나가므로 총매출 성장률은 사업 성장률이 아닙니다.
4.3 수주잔고는 없지만 — "계정 × ARPA"가 곧 잔고입니다
장비사의 수주잔고에 해당하는 것이 통신사에는 없습니다. 대신 더 좋은 것이 있습니다 — 이미 확보한 계정 수 × ARPA × 12가 다음 해 매출의 90% 이상을 미리 정해 놓습니다. 2Q26 후불 서비스매출 $15.85B을 연환산하면 $63.4B이고, 여기에 선불·도매를 더하면 2026년 서비스매출 가이던스 약 $77.0B의 대부분이 이미 잔고입니다.
| 기준 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 후불 서비스매출 ($M) | 13,594 | 14,078 | 14,882 | 15,378 | 15,629 | 15,853 |
| 후불 ARPA ($) | 146.22 | 149.87 | 149.44 | 150.17 | 151.93 | 152.91 |
| 암시 후불 계정 (M) 추정 | 31.0 | 31.3 | 33.2 | 34.1 | 34.3 | 34.6 |
| 후불 계정 순증 (K) | 205 | 318 | 396 | 261 | 217 | 277 |
| 후불 계정 churn | — | 0.92% | — | — | 1.04% | 0.99% |
출처: 각 분기 8-K Exhibit 99.1·보도자료 공시. 암시 계정 수 = 분기 후불 서비스매출 ÷ 3 ÷ ARPA 추정. 2Q25→3Q25의 계정 급증(약 +1.9M)은 UScellular 편입분.
읽는 법은 간단합니다. 계정은 매 분기 20~40만씩 늘고 ARPA는 매 분기 $1 안팎 오릅니다. 그 곱이 후불 매출을 분기당 $200~300M씩 밀어 올립니다. 2025년 3Q에 계정이 190만 늘어난 것은 UScellular이고, 그 뒤 유기적 증가는 분기 20~30만입니다. 이 표의 함정은 두 가지입니다. ① 계정 churn 0.99%는 회선 churn을 가립니다 — 계정 하나에 회선 3.4개가 있으면 회선 하나가 빠져도 계정은 남습니다. ② ARPA 상승의 일부는 2026-07 레거시 인상(+$6/회선)이며, 인상은 다음 분기 churn으로 되돌아올 수 있습니다. 회사가 3Q26 계정 churn 상승을 미리 예고한 것이 그 증거입니다 공시(발언).
4.4 유기적 성장은 정말 알 수 없는가
회사가 2026년부터 폰 순증을 공시하지 않으니 "알 수 없다"가 공식 답입니다. 그러나 공시된 매출·ARPA·계정과 경쟁사·케이블 공시를 맞추면 상당히 좁혀집니다.
공식적으로 확인되는 것 — 계정 세 숫자와 인수 편입분
확인되는 것은 ① 후불 계정 순증(1Q26 217K, 2Q26 277K, 3Q26 가이드 약 250K), ② 계정 churn(1.04%, 0.99%), ③ ARPA($151.93, $152.91), ④ UScellular 편입분(3Q25 후불폰 3,287K·후불 기타 390K, 기준 조정 포함; ARPA −$1.50 희석), ⑤ Metronet 편입 광섬유 755K, ⑥ FY25 후불폰 순증 3.29M입니다 공시. FY25 연간 폰 순증 3.29M은 UScellular 편입분과 별도로 집계된 유기적 수치입니다 — 2024년 3.08M보다 많았지만, 4Q25 churn 1.02%가 그 대가였습니다.
4.5 단서 ① — 케이블이 가져간 만큼 3사 순증이 줄었습니다
4Q24 산업 후불폰 순증 점유율은 T-Mobile 31.1%·Verizon 30.1%·AT&T 22.8%(MoffettNathanson)였고, 케이블이 나머지였습니다 2차. 2Q26에는 케이블 2사가 854K, Verizon 184K, AT&T 432K입니다. T-Mobile이 산업 순증 점유율 30%를 유지했다면 약 630K, 케이블의 잠식을 감안하면 500~600K가 합리적 범위입니다 추정. Recon의 1Q26 재구성 약 520K와 부합합니다. 즉 유기적 폰 순증은 분기 50만 안팎, 연환산 200~240만 — 2024년 3.08M·2025년 3.29M에서 30% 안팎 줄어든 수준으로 읽힙니다 추정.
4.6 단서 ② — 계정과 ARPA를 곱하면 후불 매출 성장의 절반은 인수입니다
2Q26 후불 서비스매출 +12.6% YoY 중 ARPA 기여 +2.0%, 나머지 약 +10.4%가 계정 수 증가입니다. 암시 계정 31.3M(2Q25) → 34.6M(2Q26) = +3.3M 중 유기적 계정 순증(3Q25 396K + 4Q25 261K + 1Q26 217K + 2Q26 277K = 1,151K)을 빼면 약 2.1M이 UScellular 편입으로 읽힙니다 추정. 즉 후불 매출 성장 12.6% 중 유기적 성장은 약 5~6%이고, 이것은 Verizon 무선 서비스매출 +2.0%·AT&T Mobility +3.1%(FY25)보다는 여전히 높지만 "두 자릿수 성장"은 아닙니다. 2027년부터 UScellular 기저 효과가 사라지면 공시되는 후불 매출 성장률은 5~6%대로 내려올 것입니다 — 회사의 2027 서비스매출 목표 $80.5~81.5B(2026 약 $77.0B 대비 +4.5~5.8%)가 정확히 그 수준입니다 공시.
4.7 단서 ③ — churn의 방향은 인수 이전부터 바뀌고 있었습니다
후불폰 churn: FY21 0.98% → FY22 0.88% → FY23 0.87% → FY24 0.86%(사상 최저) → 1Q25 0.91% → 2Q25 0.90% → 3Q25 0.89% → 4Q25 1.02% → FY25 0.93% 공시. UScellular는 2025년 8월에 들어왔으므로 1Q~2Q25의 상승(+5bp YoY)은 인수와 무관합니다 — 2024년 5월 첫 요금 인상과 경쟁사 프로모션의 효과입니다. 4Q25 1.02%에는 인수 기반과 연말 프로모션이 겹쳤습니다. 2Q26 계정 churn 0.99%는 전분기 1.04%에서 개선됐고 CEO는 9월 "전분기 churn YoY −85bp"를 언급했지만, 회선 churn은 공시되지 않으므로 미확인입니다.
4.8 단서 ④ — 회사의 3Q 가이드가 스스로 답을 말합니다
3Q26 계정 순증 약 250K(2Q 277K, 전년 3Q 396K)와 "요금제 현대화로 일시적 churn 상승"은, 회사가 2026년 하반기에 성장보다 ARPA(인상)를 택했다는 뜻입니다. 상반기 494K + 3Q 250K = 744K이므로 연간 가이던스 950K~1.05M 하단을 맞추려면 4Q에 206K 이상이 필요합니다. 4Q는 전통적으로 순증이 큰 분기(4Q25 261K)라 달성 가능하지만, 상향 여지는 거의 없습니다. KeyBanc가 2Q 실적 후 "KPI 가이드 미상향이 실망"이라고 쓴 이유입니다 2차.
유기적 후불폰 순증 연 200~240만(2024~25년 대비 −30%), 유기적 후불 매출 성장 5~6%, 회선 churn은 경쟁사와 같거나 소폭 높은 수준 — 이것이 공시 뒤의 실체로 읽힙니다 추정. 이 숫자는 여전히 Verizon·AT&T보다 좋지만 "압도"는 아니며, 케이블을 포함하면 산업 순증 1위도 아닙니다. 시장이 EV/EBITDA 프리미엄을 0으로 되돌린 것은 이 추정과 정합적입니다. 반대로 말하면, 3Q26·4Q26에 계정 순증이 가이던스 상단(합계 550K+)을 넘고 계정 churn이 1.0% 아래로 돌아오면 이 추정은 틀린 것이고, 그때 프리미엄이 일부 돌아올 것입니다.
5경쟁과 해자
같은 칸(미국 무선)에 있는 회사, 인접 칸(케이블·위성·타워)에 있는 회사, 그리고 다른 나라에서 같은 일을 하는 회사를 나눠 매출·이익률·배수를 비교합니다. 2026년 9월 18일 종가 및 직전 12개월(TTM) 기준입니다.
5.1 미국 — 무선 3사와 케이블, 그리고 사라져 가는 4위
| 기업 | 주된 익스포져 | 시가총액 | EV | TTM 매출 | EBITDA 마진 | EV/EBITDA | PER (TTM/Fwd) | FCF 수익률 | 배당 | 순부채/EBITDA | 1년 주가 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 무선 3사 | |||||||||||
| T-Mobile US | 후불 무선 · FWA 1위 · 광섬유 JV | $180.4B | $268B* | $92.2B | 37.3% | 7.5x* / 8.7x | 17.6 / 13.4 | 10.2% | 2.4% | 2.4x* | −29.8% |
| Verizon | 무선 1위(매출) · Fios · Frontier 편입 · 케이블 MVNO 호스트 | $199.8B | $391.1B | $138.9B | 36.8% | 7.6x | 12.6 / 9.5 | 10.8% | 5.9% | 3.4x | +8.8% |
| AT&T | 무선 · 광섬유 38.6M 홈패스 · 컨버전스 | $174.1B | $322.2B | $127.2B | 35.3% | 7.2x | 8.4 / 10.6 | 10.1% | 4.4% | 3.3x | −14.0% |
| 케이블 (MVNO로 무선 진입 · 브로드밴드에서 FWA에 잠식) | |||||||||||
| Comcast | 브로드밴드 28.5M · 모바일 10.2M · 미디어 | $80.7B | $163.4B | $124.9B | 27.3% | 4.8x | 7.4 / 6.5 | 25.3% | 5.8% | 2.6x | −29.9% |
| Charter | 브로드밴드 29.4M · 모바일 12.5M | $21.1B | $117.3B | $54.4B | 40.1% | 5.4x | 3.5 / 3.1 | 20.5% | 0% | 4.3x | −51.7% |
| 4위 사업자의 잔해 · 유선 | |||||||||||
| EchoStar (DISH·Boost) | 주파수를 AT&T·SpaceX에 매각, Boost는 하이브리드 MVNO | $27.2B | $44.2B | $14.7B | 13.6% | 22.2x | n.m. | −2.7% | 0% | 6.9x | +30.2% |
| Lumen | 기업 유선·광섬유 (소비자 광섬유는 AT&T에 매각) | $6.9B | $18.5B | $11.8B | 18.9% | 8.3x | n.m. | 12.2% | 0% | 5.2x | +14.0% |
| Frontier | 광섬유 — 2026-01-20 Verizon 인수 완료, 상장폐지 | — | |||||||||
출처: StockAnalysis 각 종목 statistics 페이지 2026-09-18 2차. *T-Mobile EV·EV/EBITDA·레버리지는 본 리포트 계산(차입금+금융리스+타워 − 현금 = 순부채 $87.6B; TTM Core EBITDA $35.9B) 추정. StockAnalysis 기준(운용리스 포함 EV $298B)으로는 8.7x. 다른 회사는 StockAnalysis 정의 그대로이므로 T-Mobile과 완전한 동일 기준은 아닙니다. EchoStar TTM 손익에는 DISH 디컨솔리데이션 일회성 이익이 섞여 배수 의미 없음.
① 프리미엄은 사라졌습니다. 2021~2025년 T-Mobile의 EV/EBITDA는 Verizon 대비 +23~91% 높았습니다(연말 기준 9.8x·12.4x·9.7x·11.0x·9.9x vs VZ 7.6x·6.5x·7.9x·6.6x·7.3x 2차). 지금은 7.5x(본 리포트 기준) 또는 8.7x(StockAnalysis 기준) 대 7.6x — 동일 기준으로는 거의 같고, 관대하게 봐도 +13%입니다. 선행 PER은 13.4 대 9.5~10.6으로 아직 30% 안팎 높지만, 이것은 T-Mobile의 이익 성장률(2027 Core EBITDA +9% CAGR 목표)이 반영된 것입니다.
② FCF 수익률은 세 회사가 같습니다. T-Mobile 10.2%, Verizon 10.8%, AT&T 10.1%. 즉 시장은 세 회사의 현금흐름에 같은 값을 매기고 있습니다. 차이는 그 현금을 어디에 쓰느냐입니다 — T-Mobile은 배당 2.4%+자사주(2026년 환원 $18.2B, 시총의 10%), Verizon·AT&T는 배당 4.4~5.9%+자사주.
③ 케이블이 가장 싸고 가장 위험합니다. Charter PER 3.5배·FCF 수익률 20%는 브로드밴드 이탈(2023 정점)과 부채 4.3배 때문이며, 그 케이블이 무선에서 분기 85만 회선을 가져갑니다. 즉 T-Mobile을 위협하는 경쟁자는 "비싼 회사"가 아니라 "자기 본업이 무너지고 있어 무선을 원가로 파는 회사"입니다. 이것이 10.2절의 다섯 번째 질문입니다.
3사 FY2025 실적과 2Q26 — 같은 기준으로 놓으면
| 항목 | T-Mobile | Verizon | AT&T |
|---|---|---|---|
| FY25 총매출 | $88.3B | $138.2B | $125.6B |
| FY25 무선 서비스매출 | $71.3B (총 서비스) | $83.7B (+2.0%) | $67.4B (Mobility, +3.1%) |
| FY25 조정 EBITDA | $33.9B (Core, +7%) | $50.0B | $46.4B |
| FY25 FCF | $18.0B (조정) | $20.1B | $16.6B |
| FY25 capex | $10.0B | $17.0B | $20.8B |
| FY25 후불폰 순증 | 3.29M | 미확인 (4Q 616K) | 1.5M+ |
| 4Q25 후불폰 churn | 1.02% | 0.92% | 0.98% |
| 2Q26 후불폰 순증 | 미공시 (계정 +277K) | +184K | +432K |
| 2Q26 후불폰 churn | 미공시 (계정 0.99%) | 0.92% | 0.86% |
| 2Q26 조정 EBITDA (마진) | $9.5B (+12%) | $13.7B (40.1%, 사상 최고) | $12.3B (+5.2%) |
| 2Q26 브로드밴드 순증 | "40만 후반대"(구두) | 348K (FWA 193K + 광섬유 155K) | 646K (광섬유 367K + Internet Air 279K) |
| 2026 가이던스 | Core EBITDA $37.1~37.5B · FCF $18.4~18.8B | 서비스매출 +2.5~3%, FCF +9~10% | EBITDA +3~4%, FCF $18B+ |
| 2026~28 주주환원 계획 | 2026 $18.2B | $55B(~2028), 자사주 $25B 승인 | $45B+(2026~28) |
출처: 각사 4Q25·2Q26 실적 보도자료·SEC exhibit 공시. 비GAAP 정의가 회사마다 달라(T-Mobile "Core Adjusted EBITDA"는 단말 리스 매출 제외) 완전한 동일 기준이 아닙니다.
2Q26 한 분기만 놓고 보면 후불폰 순증에서 AT&T(432K)가 T-Mobile을 앞섰을 가능성이 높고(T-Mobile 미공시, Recon 1Q26 추정 약 520K), churn은 AT&T 0.86%가 가장 낮습니다. 2020~2024년 "순증 1위·churn 최저"라는 두 문장이 2026년에는 둘 다 공시로 확인되지 않습니다. 이것이 프리미엄 소멸의 실체입니다.
5.2 해외 — 같은 일을 하는 회사들은 어떤 배수인가
| 기업 (국가) | 익스포져 | 시가총액 (현지) | EBITDA 마진 | EV/EBITDA | PER (TTM/Fwd) | 배당 | 52주 |
|---|---|---|---|---|---|---|---|
| Deutsche Telekom (독일) | TMUS 54.3% 지배주주 — 시총의 70%+가 TMUS 지분 가치 | €130.2B | 34.6% | 6.3x | 15.2 / 11.3 | 3.7% | −7.1% |
| Vodafone (영국) | 유럽·아프리카 · VodafoneThree(영국 1위) | £29.6B | 22.1% | 6.3x | n.m. / 13.9 | 3.4% | +48.3% |
| Orange (프랑스) | 프랑스·유럽·아프리카 | €42.0B | 29.2% | 6.8x | 11.9 / 12.7 | 5.1% | +13.8% |
| Telefónica (스페인) | 스페인·독일·브라질 | €20.6B | 18.9% | 7.5x | n.m. / 10.0 | 8.2% | −19.5% |
| BT (영국) | 영국 유선·EE 무선 | £19.9B | 33.2% | 5.8x | 18.7 / 11.2 | 4.1% | −0.1% |
| SK텔레콤 (한국) | 한국 무선 1위 (2025 해킹 후 점유율 40% 하회) | ₩20.1조 | 25.8% | 6.5x | 27.6 / 13.0 | 3.3% | +71.8% |
| KT (한국) | 한국 유·무선 2위 | ₩12.9조 | 16.7% | 4.6x | 10.0 / 7.3 | 4.5% | −1.3% |
| LG유플러스 (한국) | 한국 무선 3위 — 유일하게 가입자 증가 | ₩6.4조 | 24.0% | 3.0x | 12.0 / 8.3 | 4.5% | +0.9% |
| NTT (일본) | 일본 1위 (Docomo) | ¥14.1조 | 25.3% | 7.8x | 13.4 / 13.4 | 3.1% | +9.6% |
| KDDI (일본) | 일본 2위 | ¥10.4조 | 28.8% | 8.5x | 14.8 / 13.6 | 3.1% | +9.2% |
| SoftBank Corp (일본) | 일본 3위 — 2006년 Vodafone Japan 인수 후 추격 | ¥10.6조 | 25.2% | 9.8x | 19.7 / 18.7 | 4.0% | +1.4% |
| Rogers (캐나다) | 캐나다 무선 1위·케이블 | US$19.8B | 42.1% | 8.3x | 4.6 / 10.6 | 4.0% | +2.4% |
| BCE (캐나다) | 캐나다 유·무선 | US$21.8B | 35.1% | 8.9x | 4.9 / 12.8 | 5.4% | −4.1% |
| América Móvil (멕시코) | 중남미 1위 | US$69.0B | 33.1% | 6.0x | 13.5 / 11.0 | 2.6% | +10.7% |
| Bharti Airtel (인도) | 인도 2위 — Jio와 과점, 성장 시장 | ₹12.4조 | 52.1% | 11.4x | 43.0 / 29.7 | 1.2% | — |
출처: StockAnalysis 각 종목 statistics(2026-09-18; Vodafone·BT 9/11, Rogers 9/14, BCE 9/9, KDDI 6/21, LG유플러스 8/28 시세로 일부 stale) 2차. 한국 3사 2025 실적: 이코노믹리뷰·테크M 2026-02 2차. Reliance Jio는 비상장.
① 성숙 통신사의 세계 표준 배수는 EV/EBITDA 5~8배, 배당 3~6%입니다. DT 6.3, Orange 6.8, NTT 7.8, KDDI 8.5, AMX 6.0. T-Mobile의 7.5~8.7배는 이 밴드의 상단이지 밖이 아닙니다. 밴드 밖에 있는 회사는 Bharti(11.4배)뿐이고, 그 이유는 인도가 아직 ARPU가 오르는 성장 시장이기 때문입니다. 즉 T-Mobile이 다시 11배를 받으려면 "인도 같은 성장"이 증명돼야 합니다.
② Deutsche Telekom이 가장 중요한 비교 대상입니다. DT 시총 €130B의 70% 이상이 TMUS 지분(54.3% × $180B ≈ $97B ≈ €83B)입니다. DT는 EV/EBITDA 6.3배로 TMUS보다 싸게 거래되며, 그 할인이 2026년 4월 "완전 합병" 검토 보도와 9월 Elliott 개입의 배경입니다 — Elliott는 합병 대신 자사주 매입을 요구합니다 2차. TMUS 소액주주 입장에서 지배주주가 자기 할인을 없애려고 TMUS 주식을 전량 교환하려 한다면, 그것은 TMUS 주가에 상한이 될 수 있습니다(10.2절).
③ 한국 3사와 비교하면 T-Mobile은 "SK텔레콤급 규모 + LG유플러스식 순증 + 케이블에서 뺏어오는 유선"입니다. 2025년 SKT 매출 ₩17.1조·영업이익률 6.3%, KT ₩28.2조·8.7%, LGU+ ₩15.5조·5.8% — T-Mobile FY25 매출 $88.3B(환율 1,400원 가정 시 약 ₩124조 추정)는 3사 합계의 2배이고, Core EBITDA 마진 47.6%(서비스매출 대비)는 한국 3사(EBITDA 마진 17~26%)와 비교가 안 됩니다. 이유는 규모의 경제와 단말 보조 구조 차이(미국은 단말매출이 별도), 그리고 한국은 정부의 요금 규제가 강하다는 점입니다. 한국 3사가 PBR 0.6~1.3배·EV/EBITDA 3~6.5배인 것은 그 규제 프리미엄 부재를 반영합니다.
5.3 T-Mobile의 업력과 경제적 해자
해자는 강하지만 독점적이지 않습니다. 업계 전체의 해자(주파수·전국망)는 9/10이고, 세 사업자 사이의 격차는 프로모션과 투자로 움직입니다.
32년 된 회사, 13년 된 브랜드 전략, 6년 된 주파수 우위
VoiceStream(1994) → DT 인수(2001) → 4위(2012, 3,300만) → Un-carrier(2013) → 3위(2014) → Sprint 인수(2020) → 총 고객 기준 2위, 후불 순증 1위 → 2025년 Recon 기준 가구 계정 1위. 32년 업력 중 투자자가 아는 T-Mobile은 2013년 이후의 13년이고, 배수를 만든 것은 2020년 이후 6년입니다. 그 6년의 핵심 자산이 2.5GHz이며, 경쟁사가 같은 급의 중대역을 갖게 된 것이 2023~25년이므로 "주파수 시간 차"는 3년쯤 남았다가 지금 거의 소진된 셈입니다 추정.
5.4 해자는 어디에 있는가 — 세 겹으로 나눠 봅니다
| 겹 | 내용 | 강도 | 지속성 판단 |
|---|---|---|---|
| ① 업계 진입장벽 | 전국 주파수 면허($98B 장부가)·수만 개 기지국·백홀·유통·브랜드. 4위 사업자(Sprint→DISH/Boost)가 2025~26년 소멸. 다음 중대역 경매는 2027-07 | 강 (9/10) | 구조적. 다만 케이블 MVNO(망 없이 회선 판매)와 위성 D2C(2027~)가 "망 없는 진입"을 열고 있음 |
| ② 회사 고유 — 주파수·비용 | 2.5GHz 185MHz(경쟁사 0) + 저대역 600MHz 43MHz. Core EBITDA/서비스매출 47.6%. Sprint 시너지 $7.5B+·UScellular $1.2B. 단일 5G SA 코어, 레거시 유선 부담 없음 | 강 | 2020~24년 가장 넓었고 현재 "유지 또는 완만한 축소". VZ EBITDA 마진 40.1%(사상 최고)로 마진 격차 축소. 3사 EBITDA 마진 스프레드 22.2%p(2020) → 2.5%p(2025, Light Reading) |
| ③ 회사 고유 — 고객·브랜드 | "Un-carrier" 차별화, J.D. Power 만족도 631 vs Verizon 593, NPS 우위(FWA +30 vs 케이블). 5년 가격보장 | 중~강 → 중 | 2024·2026년 레거시 인상으로 "가격 안 올리는 통신사" 자산 소진. 4Q25 churn 1.02% > VZ·AT&T. 경쟁사도 5년 보장·단순 요금 모방 |
| 전환비용 | 가족 계정·단말 할부·결합 할인·번호이동 | 중 | 번호이동은 하루. 경쟁사가 단말 잔금($800/회선)을 대신 갚아 전환비용을 돈으로 삼 |
| 네트워크 효과 | 가입자가 늘수록 효용이 커지는 플랫폼 효과 | 약 | 없음. 본질은 규모의 경제 |
딥다이브는 "낮은 churn이 획득비용을 다시 낮추는 선순환"을 회사 고유 해자의 세 번째로 꼽았습니다. 이번 검증에서 그 선순환은 2025년에 끊겼습니다(churn 0.86% → 0.93%, 4Q 1.02%). 남은 회사 고유 해자는 주파수·비용 구조 두 겹이고, 그 두 겹은 여전히 미국에서 가장 두껍습니다. 8/10을 유지하는 이유는 업계 진입장벽이 9/10이기 때문이지, T-Mobile만의 격차가 유지돼서가 아닙니다.
5.5 Verizon과의 격차 — 한 표로
| 항목 | T-Mobile | Verizon | 판정 |
|---|---|---|---|
| 중대역 주파수 | 2.5GHz 185MHz + C-band 27MHz | C-band(2021 $45.5B) — 더 높은 대역, 더 많은 기지국 필요 | TMUS 우위, 축소 중 |
| 저대역 · 커버리지 | 600MHz 43MHz | Ookla 최고 커버리지(지리적 30.4%), Opensignal 커버리지 9.7/10 | VZ 우위 |
| 속도 (Ookla 1H26 중간값) | 275.6Mbps (5G 314.4) | 157.0Mbps | TMUS 우위 |
| 품질 (J.D. Power 2026 Vol.2) | Southwest 1위, Northeast·West 공동 | Mid-Atlantic·North Central 1위 | 대등 |
| EBITDA 마진 (2Q26) | Core 50.2% (서비스매출 대비) | 40.1% (총매출 대비, 사상 최고) | 기준 상이 — 격차 축소 |
| 후불폰 순증 · churn (2Q26) | 미공시 (계정 +277K · 0.99%) | +184K · 0.92% | 비교 불가 |
| FWA | 9.4M · 목표 15M(2030) | 약 6M · 목표 8~9M(2028) | TMUS 우위 |
| 광섬유 | JV 4건 · 홈패스 목표 12~15M(2030) | Fios + Frontier = 30M+ 홈패스(2026) | VZ 우위 (2배 이상) |
| 케이블 도매 | 기업용만 (2026~) | 소비자 22.7M 회선 호스트 | VZ 우위 (잠식의 일부를 매출로 회수) |
| 위성 D2C | Starlink — 2년 앞섬, 파트너 리스크 | AST SpaceMobile — 2026 개시 목표 | TMUS 우위, 리스크 동반 |
| 레버리지 | 약 2.35x | 약 3.4x | TMUS 우위 |
| CEO · 전략 | Gopalan(2025-11) — 유럽식 효율·계정 중심·감원 | Schulman(2025-10) — 13,000명 감원·"인상 대신 가치" | 둘 다 비용 절감 국면 |
출처: 각사 2Q26 실적, Ookla·Opensignal·J.D. Power 2026, FY2025 10-K, Light Reading·Fierce 2026. 공시 2차
5.6 AT&T와의 격차 — 컨버전스에서는 이미 뒤집혔습니다
AT&T는 2Q26 후불폰 +432K·churn 0.86%로 3사 중 가장 좋은 무선 지표를 냈고, 그 순증의 거의 전부가 광섬유 커버리지 안에서 나왔습니다(Recon: 광섬유 밖에서는 순감). 광섬유·Internet Air 가구의 42% 이상이 AT&T 무선을 함께 쓰고, 홈패스는 38.6M → 2026년말 40M+ → 2030년 60M+입니다 공시 2차. T-Mobile의 "무선+홈인터넷 결합"은 FWA로는 1위이지만 광섬유로는 먼 3위이고, FWA는 용량 상한이 있습니다. 즉 "컨버전스"라는 같은 단어를 쓰지만 AT&T는 자기 광섬유로, T-Mobile은 잉여 무선용량과 JV로 합니다. 2027년 이후 어느 쪽이 지속 가능한지는 자명하고, T-Mobile이 2026년에 JV 2건($2.7B)을 더한 이유입니다.
5.7 케이블과의 격차 — 원가가 다른 경쟁
케이블은 자기 망이 없으므로 무선에서 마진을 낼 필요가 없습니다. 브로드밴드 이탈을 막는 "번들 접착제"로 회선을 원가에 파는 것이 합리적이고, Verizon 도매 계약 갱신(2026-01)으로 그 원가는 더 내려갔습니다. T-Mobile이 이 경쟁에서 이기려면 (a) 케이블이 없는 지역(농촌·UScellular 지역)에서 이기거나, (b) 케이블 브로드밴드 고객을 FWA·광섬유로 빼앗아 번들 자체를 무너뜨려야 합니다. (b)가 회사의 전략이고 지금까지 통했지만(케이블 브로드밴드 100만+ 감소), 케이블이 2026년 브로드밴드 가격을 내리기 시작하면서(Comcast 2Q26 브로드밴드 매출 −5.5%) 그 전략의 한계 수익률이 떨어지고 있습니다.
5.8 그 전에는 누가 4위였나 — 미국 무선의 계보
| 시기 | 4위 사업자 | 무슨 일이 있었나 | 결말 |
|---|---|---|---|
| 2005~2013 | T-Mobile USA (DT) | AT&T 인수 시도 무산(2011), Un-carrier(2013) | MetroPCS 합병·상장 → 3위(2014) |
| 2013~2020 | Sprint (SoftBank 70%, 2013 $21.6B) | iDEN·CDMA 통합 실패, 2008 $29.5B 손상, 만성 적자, 가입자 이탈 | T-Mobile에 흡수(2020-04, $26B 주식) |
| 2020~2025 | DISH / EchoStar (Boost) | Sprint 합병 조건으로 Boost·800MHz 인수, 클라우드 5G 자체 구축 시도 | 2025-08~09 주파수를 AT&T($23B)·SpaceX($17B+)에 매각, 하이브리드 MVNO로 전환. 5G 구축 의무 해제(2026) |
| 2026~ | 케이블 MVNO (Comcast·Charter 22.7M) · SpaceX(65MHz) | 망 없는 소매(케이블), 망 없는 도매·위성(SpaceX) | 진행 중 |
미국에서 4위 전국망 사업자는 세 번 연속 실패했고(T-Mobile 자신은 3위로 올라가며 예외가 됨), 그때마다 그 주파수는 3사 또는 새 종류의 진입자에게 흘러갔습니다. 규제당국이 Sprint 합병 때 만든 "DISH 4위 사업자" 조건이 2026년에 공식 폐기된 것은 3사 과점이 구조적으로 확정됐다는 뜻이고, 이것이 업계 해자 9/10의 근거입니다. 동시에 "망 없는 경쟁자"(케이블·위성)가 그 자리를 대신 채우고 있다는 것이 2026년의 새로운 사실입니다.
5.9 그 사업자들의 규모 — Sprint 2019와 T-Mobile 2026을 비교하면
| 항목 | Sprint (FY2019, 합병 직전) | T-Mobile (FY2019, 합병 직전) | T-Mobile (FY2025) |
|---|---|---|---|
| 총 고객 | 약 54M 2차 | 86M | 142.4M |
| 총매출 | 약 $33B 2차 | $45.0B 2차 | $88.3B |
| 조정 FCF | 거의 0~적자 2차 | 약 $4.3B 2차 | $18.0B |
| 시가총액 | 약 $20B(2019말) 2차 | $67.1B(2019말) | $227.1B(2025말) → $180.4B(2026-09) |
Sprint·T-Mobile 2019 수치는 당시 보도·10-K를 2차 집계로 인용했으며 원문 대조는 하지 않았습니다 2차. 시총은 StockAnalysis 연말 시총 2차.
합병 전 두 회사 시총 합계 약 $87B가 6년 뒤 $227B(2025말)이 됐다가 $180B로 내려왔습니다. 시너지 $7.5B+가 연 EBITDA에 붙고 FCF가 $4B에서 $18B가 된 것이 그 상승의 실체이며, 2026년의 하락은 그 실체가 사라져서가 아니라 그 실체에 붙던 성장 배수가 사라져서입니다. 다음 장들은 그 배수가 어디서 왔고 언제 돌아오는지를 유사 사례로 봅니다.
5.10 가격 정책 — 무선 업계에서 "가격을 올리지 않는 통신사"는 지켜졌는가
장비주의 "고객 정책"에 해당하는 것이 통신주에는 "가격 정책"입니다. 선점자가 약속을 지키는가, 그리고 어기면 무엇을 잃는가.
T-Mobile 자신의 사례 — 2017년의 약속과 2024·2026년의 인상
| 시점 | 무슨 일 | 결과 | 근거 |
|---|---|---|---|
| 2017-01 | "Un-contract" — 세금·수수료 포함 요금, "요금제를 유지하는 한 가격을 올리지 않겠다"는 약속(이후 "Price Lock" 브랜드) | churn 하락·순증 1위의 브랜드 자산 | 공시 |
| 2022~2023 | Price Lock 조건 변경 — "인상 시 마지막 달 요금 면제·해지 가능"으로 재정의 | 약속의 실질 축소 | 2차 |
| 2024-05/06 | 레거시 요금제(ONE·Simple Choice·Magenta) 회선당 $2~5 인상 | 집단소송 제기. 1Q25부터 churn YoY +5bp | 2차 |
| 2025-04-23 | Experience More/Beyond 출시 — 5년 가격보장(세금·수수료 제외, 세금 분리로 실질 인상 논란) | "프리미엄 채택 강세" → 2027 목표 상향 | 공시 |
| 2026-07-13 | 레거시 800만 통보·약 400만 인상(+$6 음성, +$3 워치·태블릿, +$6 홈인터넷), 강제 이관 | 연 약 $288M. FCC 민원 회부, Oddo v. T-Mobile, 3Q26 churn 상승 예고 | 2차 |
2017년의 약속은 "가격을 안 올리는 대신 가입자를 얻는다"는 거래였습니다. 2024~2026년 회사는 그 거래를 반대로 돌렸습니다 — 가입자 성장이 느려지자 기존 고객의 가격을 올려 ARPA를 지켰습니다. 이것은 성숙 통신사의 전형적 행동이고(Verizon·AT&T는 2022~2024년에 먼저 했음), 재무적으로는 옳지만, T-Mobile이 프리미엄을 받던 이유 하나(브랜드)를 스스로 소진하는 일입니다.
5.11 다른 사업자는 어떻게 했나 — 인상과 되돌림
| 사업자 | 인상 | 되돌림 · 결과 | 근거 |
|---|---|---|---|
| Verizon | 2022~2024년 반복 인상(관리비·레거시 요금제), 스트리밍 번들 $10→$13 | 2025-10 신임 CEO Schulman: "고객을 계정이 아니라 사람으로 대해야 한다", "가치 없는 인상은 지속 불가", 2026년 상반기 새 가치 제안·요금 단순화. 13,000명 감원으로 재원 마련. 2Q26 후불폰 +184K(5년 최고 소비자 분기) | 2차 |
| AT&T | 2023~2024년 레거시 인상 | 광섬유 결합(OneConnect)으로 churn 0.86% 달성 — 인상보다 결합으로 방어 | 2차 |
| Comcast · Charter | 케이블 브로드밴드 프로모션 후 인상 관행(수십 년) | 2023년 이후 가입자 이탈 100만+. 2026년 방어적 가격 인하·5년 보장 도입. Comcast 2Q26 브로드밴드 매출 −5.5% | 2차 |
| Iliad/Free (프랑스, 2012) | 4위 진입자가 €2·€19.99로 가격 파괴 | 2년 만에 점유율 12%. 업계 전체 ARPU 하락, 기존 3사 마진 압박 수년 지속 | 2차 |
| Reliance Jio (인도, 2016) | 6개월 무료 → 초저가 | 12개 사업자 → 3개로 정리, 3년 만에 매출 점유율 1위. 이후 2019·2021·2024년 업계 공동 인상 | 2차 |
5.12 그래서 규칙은 무엇인가
① 인상은 ARPA를 즉시 올리고 churn을 2~4분기 뒤에 올립니다. T-Mobile 2024-05 인상 → 1Q25 churn +5bp, 2Q26 인상 → 회사 스스로 3Q26 churn 상승 예고. 인상의 순효과는 "인상액 × 잔류 고객 − 이탈 고객의 평생가치"이며, 이탈 고객이 케이블(원가 판매)로 가면 되찾기 어렵습니다.
② 프리미엄을 받는 사업자는 인상으로 프리미엄을 잃습니다. Verizon·AT&T는 처음부터 "성숙 통신사" 배수였으므로 인상이 배수를 해치지 않았습니다. T-Mobile은 "가격을 안 올려도 성장하는 회사"로 배수를 받았으므로, 같은 인상이 배수를 깎습니다. 2025~26년 배수 압축의 일부가 이것입니다.
③ 되돌리는 쪽이 다음 사이클의 순증을 가져갑니다. Verizon의 2026년 방향 전환과 케이블의 가격 인하는 "T-Mobile의 2013년 전략"을 경쟁사가 가져간 것입니다. 시장에서 가장 싼 사업자가 되는 것이 순증을 만든다는 규칙은 바뀌지 않았고, 2026년 그 자리는 T-Mobile이 아니라 케이블입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
이 회사의 손익은 구조가 단순합니다. 서비스매출이 매년 5~8% 늘고, 원가는 그보다 천천히 늘며, 그 차이가 EBITDA에 쌓입니다. 순이익은 합병비용·세금·감가상각 때문에 액면 그대로 보면 안 됩니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 80,118 (+17.1%) | 79,571 (−0.7%) | 78,558 (−1.3%) | 81,400 (+3.6%) | 88,309 (+8.5%) | 92,189 (+9.7%) |
| 매출원가 (서비스 + 단말, D&A 제외) | 36,605 | 36,206 | 30,188 | 29,653 | 32,774 | 34,858 |
| 서비스 원가 | 13,934 | 14,666 | 11,655 | 10,771 | 11,497 | 12,495 |
| 단말 원가 | 22,671 | 21,540 | 18,533 | 18,882 | 21,277 | 22,363 |
| 매출총이익 (률) | 43,513 (54.3%) | 43,365 (54.5%) | 48,370 (61.6%) | 51,747 (63.6%) | 55,535 (62.9%) | 57,331 (62.2%) |
| 판관비 = SG&A (률) | 20,238 (25.3%) | 21,607 (27.2%) | 21,311 (27.1%) | 20,818 (25.6%) | 23,470 (26.6%) | 24,385 (26.5%) |
| 인건비 (Employee expenses, 부문 성격별) | n/a(미공시) | n/a(미공시) | 7,629 | 7,041 | 8,553 | n/a(분기 미공시) |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 (Advertising) | 약 2,200 | 약 2,300 | 2,515 | 3,067 | 3,668 | n/a(분기 미공시) |
| 감가상각·무형상각 (D&A, 손익계산서 별도 줄) | 16,383 | 13,651 | 12,818 | 12,919 | 13,508 | 14,415 |
| 기타 — 손상·처분손익 (별도 줄) | 0 | 1,564 | −25 | 0 | 278 | 278 |
| 영업이익 (률) | 6,892 (8.6%) | 6,543 (8.2%) | 14,266 (18.2%) | 18,010 (22.1%) | 18,279 (20.7%) | 18,253 (19.8%) |
| 지배순이익 | 3,024 | 2,590 | 8,317 | 11,339 | 10,992 | 10,560 |
| 영업현금흐름 | 13,917 | 16,781 | 18,559 | 22,293 | 27,950 | 28,833 |
| CAPEX (유형자산 취득, 자본화 이자 포함) | 12,326 | 13,970 | 9,801 | 8,840 | 9,955 | 10,434 |
| FCF (마진) | 1,591 (2.0%) | 2,811 (3.5%) | 8,758 (11.1%) | 13,453 (16.5%) | 17,995 (20.4%) | 18,399 (20.0%) |
| 참고: 회사 조정 FCF | 5,646 | 7,656 | 13,586 | 17,032 | 17,995 | 18,399 |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 20,886 (+6.6%) | 21,132 (+6.9%) | 21,957 (+8.9%) | 24,334 (+11.3%) | 23,107 (+10.6%) | 22,791 (+7.9%) |
| 매출원가 (D&A 제외) | 7,400 | 7,376 | 7,726 | 10,272 | 8,827 | 8,033 |
| 매출총이익 (률) | 13,486 (64.6%) | 13,756 (65.1%) | 14,231 (64.8%) | 14,062 (57.8%) | 14,280 (61.8%) | 14,758 (64.8%) |
| 판관비 = SG&A (률) | 5,488 (26.3%) | 5,397 (25.5%) | 6,015 (27.4%) | 6,570 (27.0%) | 5,966 (25.8%) | 5,834 (25.6%) |
| D&A·손상 (별도 줄) | 3,198 | 3,146 | 3,686 | 3,756 | 3,817 | 3,434 |
| 영업이익 (률) | 4,800 (23.0%) | 5,213 (24.7%) | 4,530 (20.6%) | 3,736 (15.4%) | 4,497 (19.5%) | 5,490 (24.1%) |
| 지배순이익 | 2,953 | 3,222 | 2,714 | 2,103 | 2,504 | 3,239 |
| 영업현금흐름 | 6,847 | 6,992 | 7,457 | 6,654 | 7,222 | 7,500 |
| FCF (영업현금흐름 − 유형자산 취득) | 4,396 | 4,596 | 4,818 | 4,185 | 4,599 | 4,797 |
T-Mobile은 원가를 감가상각 제외로 표시하고 D&A를 별도 줄로 둡니다. 그래서 이 표의 매출총이익률(FY2025 62.9%)은 감가상각을 빼기 전 값이고, 영업이익률(FY2025 20.7%, TTM 19.8%)과의 차이 대부분이 연 $13~14B의 D&A입니다 계산. GAAP 영업이익은 FY2021 $6.9B → FY2025 $18.3B로 2.7배가 됐고, 같은 기간 GAAP FCF(영업현금흐름 − 유형자산 취득)는 $1.6B → $18.0B입니다. FY2025부터는 회사 조정 FCF($17,995M)와 이 표의 FCF가 같은 값이 됐습니다 — EIP 유동화 수익권 회수가 FY2025에 0이 됐기 때문입니다 공시. 분기로는 4Q25 영업이익률이 15.4%로 가장 낮고, 같은 분기 단말 원가($6,967M)가 6개 분기 중 가장 큽니다 계산.
6.1 회사 비GAAP 지표 — Core Adjusted EBITDA와 조정 FCF
| 지표 | 값 | 보조 |
|---|---|---|
| FY2025 서비스매출 | $71.3B | +8% YoY · 총매출 $88.3B의 81% |
| FY2025 Core Adj. EBITDA | $33.9B | 서비스매출 대비 47.6% |
| FY2025 조정 FCF | $18.0B | 2026E $18.4~18.8B · 시총의 10.2~10.4% |
| 2Q26 후불 ARPA | $152.91 | +2.0% YoY · 계정 churn 0.99% |
| 순부채 (타워·금융리스 포함) | $87.6B | 2026E Core EBITDA의 약 2.35배 |
| PER · Fwd PER · 배당 | 17.6 · 13.4 · 2.4% | TTM EPS $9.55 · 연 배당 $4.08 |
| 항목 ($M) | 2Q26 | 1Q26 | 1H26 | 2025 | 2024 | 2023 | 2022 | 2021 |
|---|---|---|---|---|---|---|---|---|
| 서비스매출 | 18,983 | 18,831 | 37,814 | 71,306 | 66,178 | 63,241 | 61,323 | 58,369 |
| Core Adjusted EBITDA | 9,537 | 9,241 | 18,777 | 33,924 | 31,771 | 29,116 | 26,391 | 23,576 |
| Core EBITDA / 서비스매출 | 50.2% | 49.1% | 49.7% | 47.6% | 48.0% | 46.0% | 43.0% | 40.4% |
| 희석 EPS ($) | 2.99 | 2.27 | 5.26 | 9.72 | 9.66 | 6.93 | 2.06 | 2.41 |
| 조정 FCF | 4,797 | 4,599 | 9,396 | 17,995 | 17,032 | 13,586 | 7,656* | 5,646* |
| 조정 FCF / 서비스매출 | 25.3% | 24.4% | 24.8% | 25.2% | 25.7% | 21.5% | 12.5% | 9.7% |
| 후불폰 churn (연/분기) | 미공시 | 미공시 | — | 0.93% | 0.86% | 0.87% | 0.88% | 0.98% |
출처: T-Mobile 4Q21·4Q23·4Q25 8-K Exhibit 99.1, 1Q26·2Q26 보도자료·10-Q. *2021~22년은 구 정의 "Free Cash Flow". 1Q26 총매출·capex는 StockAnalysis 집계(10-Q 대조) 공시 2차. 영업이익·매출원가·판관비·감가상각 세부 줄은 이번 조사 범위에서 원문 대조를 마치지 못해 표에서 제외 미확인.
6.2 마진은 "시너지"와 "capex 정상화"가 만들었습니다
Core EBITDA/서비스매출을 보십시오. 2021년 40.4% → 2023년 46.0% → 2025년 47.6% → 2026년 상반기 49.7%. 매출이 22% 느는 동안 EBITDA는 44% 늘었습니다. 회사가 2021년 3월 목표로 올린 Sprint 합병 시너지 $7.5B+(연간 run-rate)가 2022~2024년 원가에서 빠져나간 결과이며, 2025~26년의 추가 상승은 UScellular 시너지(연 약 $1.2B, 2년 내)와 감원·디지털화(2027년까지 약 $3B)입니다 공시.
FCF는 다른 이야기입니다. 조정 FCF/서비스매출이 9.7%(2021) → 25.2%(2025)로 뛴 것은 EBITDA 마진 7%p 상승만으로는 설명이 안 됩니다. 나머지는 capex입니다 — 2022년 $14.0B(Sprint 중복망 철거 + 5G 구축 정점)에서 2024년 $8.8B로 $5.2B가 줄었습니다. 즉 2023~2024년의 FCF 급증은 "성장의 결과"라기보다 "투자 사이클의 정점 통과"였고, 이것이 2023~2025년 시장이 T-Mobile을 "성장하는 통신 유틸리티"로 재평가한 실체입니다. 2025~26년 capex가 다시 $10.0B로 올라온 것은 UScellular 통합과 용량 증설 때문입니다.
서비스매출 100달러가 늘면 Core EBITDA가 50달러 안팎 남는 구조입니다(1H26 증분: 매출 +$3.45B, EBITDA +$1.98B = 57%). 반대로 매출이 정체하면 감원(2026년 4,500명+)과 판관비 절감으로 마진을 지켜야 합니다. Verizon이 2025년 11월 13,000명을 감원하고 2Q26 EBITDA 마진 40.1%로 사상 최고를 찍은 것이 이 구조의 다른 쪽 끝입니다 — 성장이 멈춘 통신사도 마진은 올릴 수 있습니다. 문제는 시장이 그런 마진에 배수를 주지 않는다는 것이고, 그것이 8장의 주제입니다.
6.3 순이익은 액면 그대로 보면 안 됩니다 — 세 가지 주석
① 2022→2023 순이익 3.2배는 사업이 3.2배 좋아진 게 아닙니다. 2021~22년 순이익 $2.6~3.0B에는 Sprint 통합비용(연 수십억 달러)과 네트워크 철거 손실이 들어 있었고, 2023년부터 그것이 사라지면서 $8.3B로 뛰었습니다. 같은 이유로 2022년 PER 66~69배(CompaniesMarketCap·stock-analysis-on)는 "비싸서"가 아니라 "이익이 눌려서"였습니다 2차.
② 2025→2026 순이익은 인수비용이 누릅니다. 1Q26 순이익 $2.5B(−15% YoY)에는 UScellular 합병 관련 세후 $476M(EPS $0.43)이 들어 있고, 2Q26 $3.24B(+0.5%)는 EPS $2.99로 컨센서스 $2.59를 크게 웃돌았습니다 공시. 분기별 순이익을 그대로 이어 붙이면 "성장 둔화"로 보이지만, Core EBITDA(+12%)와 조정 FCF(+4%)가 실체에 가깝습니다.
③ 현금흐름과 순이익의 괴리는 좋은 방향입니다. FY25 순이익 $11.0B에 영업현금흐름 $28.0B — 감가상각(연 $13B 안팎)과 이연법인세가 그 차이입니다. 2025년 7월 OBBBA로 100% 보너스 감가상각이 영구화돼 연 $10B capex의 현금세금 효과가 커졌습니다. 다만 그 정량치는 회사가 분리 공시하지 않으며 미확인, 2026~27년 FCF 상향의 일부가 EBITDA가 아니라 세금 효과일 가능성은 열어 둬야 합니다 추정.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
투자등급 통신사의 전형적인 대차대조표 위에서, FCF의 대부분이 자사주와 배당으로 나갑니다. 순부채의 정의(리스·타워 포함 여부)에 따라 EV와 배수가 달라지므로 기준을 먼저 적습니다.
7.1 재무상태 — 투자등급 통신사의 전형, 그러나 순현금은 아닙니다
| 항목 | 값 | 보조 |
|---|---|---|
| 총 차입금 (ST+LT) | $84.6B | 2026-06-30 · 금융리스 $2.3B · 타워 채무 $3.5B 별도 공시 |
| 현금 | $2.8B | 순부채 약 $87.6B (리스·타워 포함) |
| 순부채 / Core EBITDA | 약 2.35x | 2026E 중간값 $37.3B 기준 · 회사 목표 약 2.5x 추정 |
| 주파수 면허 (장부가) | $98.2B | 무기한 자산 · 영업권 $13.7B 별도 |
| 자본총계 | $56.3B | 시총 $180.4B의 31% · PBR 약 3.2배 |
| 발행주식 | 10.73억주 | 2026-07-17 · 1H26 자사주 3,475만주 소각성 매입 |
출처: 2Q26 Form 10-Q 연결재무상태표·주석 공시. 순부채·레버리지는 직접 계산 추정. StockAnalysis는 운용리스 부채까지 합쳐 총부채 $120.4B·EV $298B로 표기하므로 데이터사이트마다 EV/EBITDA가 다릅니다.
이 회사는 순현금 회사가 아니라 순부채 $87.6B 회사입니다. 그러나 통신사 기준으로는 정상입니다 — Verizon 순부채/EBITDA 약 3.4배, AT&T 3.3배, Charter 4.3배 2차. 회사는 2.5배 안팎을 자본배분의 1순위 제약으로 반복해 말하며(2026-09 Goldman 컨퍼런스에서도 재확인), 그 위에서 FCF의 대부분을 주주환원에 씁니다. 부채의 대부분은 고정금리 장기 선순위 채권이고, 신용등급은 투자등급(BBB+/Baa2급) 2차.
세 가지가 표 밖에 있습니다. ① 광섬유 JV — 지분법이므로 JV의 부채와 건설비는 T-Mobile 대차대조표에 없습니다. 2026년 신규 JV 2건($2.7B)이 종결되면 출자 누적은 약 $8.5B 안팎이 됩니다 추정. ② 주파수 약정 — Comcast 600MHz(최대 $3.4B, 2028년까지), 2027년 7월 상단 C-band 경매(규모 미정), Grain 800MHz 매각($2.9B 유입). ③ 운용리스 — 기지국 부지·매장 임차 약 $30B대가 리스 부채로 잡혀 있고, EBITDA에는 임차료가 이미 비용으로 반영돼 있으므로 EV 계산 시 이중 계산에 주의해야 합니다.
7.2 현금이 돌아올 경로는 있는가
자사주 — 2022-09 첫 프로그램($14B) 이후 2026-06-30까지 누적 $44.2B 매입 + 배당 $10.4B = $54.6B. 2026년 프로그램은 2월 $14.6B → 4월 $18.2B(자사주+배당)로 상향, 1H26 자사주 $7.1B(3,475만주)·배당 $2.2B 집행, 6월말 잔여 $8.9B 공시. DT가 참여하지 않으므로 매입은 전부 소액주주 유통주식에서 이뤄지고, DT 지분율은 52.8% → 54.3%로 수동 상승합니다.
배당 — 2023-09 개시($0.65) → 2025 $0.88 → 2026 $1.02/분기(연 $4.08, 수익률 2.4%). 회사는 연 약 10% 배당 성장 의도를 밝혔고 3년간 지켰습니다.
2027 이후 — 2024-09 CMD의 "2027년까지 최대 $50B 환원"은 2026-02 CMD에서 "2024~27 총 $80B 자본 배분 중 $50B+ 잔여, 그중 약 $30B 주주환원"으로 갱신됐습니다 공시. 즉 2026~27년 연 $15~18B 수준이 유지된다는 뜻입니다.
평가 — 총주주환원 수익률 약 10%는 Verizon(계획 기준 약 9%)·AT&T(약 8.6%)와 같거나 높습니다. 위험은 두 가지입니다. ① DT 완전합병이 실제로 추진되면 자사주 매입은 "교환 비율 조정 수단"이 되고 소액주주 환원의 성격이 바뀝니다. ② 2027-07 상단 C-band 경매·광섬유 JV 추가 출자·6G가 "$80B 자본 배분"의 주주환원 몫을 줄일 수 있습니다 — Wolfe의 2026-08 하향 논거가 정확히 이것이었습니다.
8업황 사이클과 주가 — 최근 10년
추격자가 1위를 따라잡은 통신사들의 시간과 주가, T-Mobile 자신의 배수 사이클, 그리고 사상 최고가를 찍은 2025년 3월의 자신과의 비교로 지금 주가의 자리를 봅니다.
8.1 추격자가 1위를 따라잡은 통신사들 — 시간과 주가
"3위가 1위를 따라잡으면 주가가 오른다"는 명제는 맞습니다. 다만 얼마나 걸렸는지, 따라잡은 뒤 배수가 어떻게 됐는지가 문제입니다.
| 기업 | 추격 대상 · 무기 | 점유율 확보까지 | 주가가 인식한 경로 (수정주가) | 결말 |
|---|---|---|---|---|
| 성공 — 1위 또는 대등 | ||||
| T-Mobile US | 2012년 4위(3,300만) · Un-carrier(약정 폐지) + 위약금 주파수 + Sprint 2.5GHz | 2014 3위(2년) → 2020 총고객 2위(8년) → 2025 가구 계정 1위(Recon, 13년) | 2013 상장 약 $16 → 2016 저점 $33 → 2020말 $131(+72%) → 2022 +21%(VZ −20%) → 2024말 $219(+40%) → 2025-03-03 $271.83 → 2026-09 $168(−38%). 10년 CAGR +14.9% vs VZ +4.9% | 1위 도달 시점(2025)에 배수 정점 → 이후 1년 반 −38% |
| Reliance Jio (인도) | 2016 진입 · 무료 6개월 + 전국 4G 신규망 $35B | 3년(2019 매출 점유율 1위). 12개 사업자 → 3개 | Reliance Industries 2016~21 재평가(Jio가 핵심). 개별 시계열 미확인 | 비상장 자회사. Bharti(경쟁사)는 EV/EBITDA 11.4배 — 성장 시장 프리미엄 |
| SoftBank Mobile (일본) | 2006 Vodafone Japan 인수(¥1.75조) · White Plan + iPhone 독점(2008~11) | 수년간 순증 1위, KDDI와 격차 축소. Docomo 추월은 못 함 | SoftBank Group 2006년 이후 재평가. 개별 시계열 미확인 | 3위 유지 — 현재 SoftBank Corp EV/EBITDA 9.8배 |
| 부분 성공 — 점유율은 얻었으나 배수는 못 얻음 | ||||
| LG유플러스 (한국) | 2011 LTE 선제 구축 · 저가 요금·MVNO | 12년(2023년 KT와 0.5%p 차) — 1위 근접 못 함. 2025년 유일한 가입자 증가(+2.5%) | 10년 CAGR +6.5%, 상장 후 연 +1.1%. 2025년 +50.6%(저평가 해소), 2026 YTD −0.3% | EV/EBITDA 3.0배·PBR 0.69 — 성장을 인정받지 못함 |
| Iliad/Free (프랑스) | 2012 진입 · €2/€19.99 가격 파괴, 무보조금 | 2년(2013 점유율 12%) — 4위 → 3위권. 1위 못 함 | 2012~17 급등 → 광섬유·5G capex와 가입자 이탈로 디레이팅, 2021-07까지 12개월 −33% → 창업자 Niel이 €182에 사유화(+62%), 상장폐지 | 가격 파괴자가 자본집약 국면에서 배수를 잃는 전형 |
| 실패 | ||||
| Rakuten Mobile (일본) | 2020 4위 진입 · Open RAN 신규망 · ¥2,980 요금 | 6년 만에 1,000만(2026-02) — 3위 SoftBank와 4,500만 차. 누적 영업손실 약 ¥2조 | Rakuten Group 2022 −55%, 2026 YTD −30%. 7년 연속 순손실, 2Q26 첫 분기 흑자 | 신규망 진입은 주파수·자본 모두 부족하면 실패 |
| Sprint/Nextel (미국) | 2005 합병($35B+)으로 3위 유지 시도 | —. 2008 $29.5B 손상, 가입자 이탈 | 2008 −86%, 2014 −61%. SoftBank가 2013년 $21.6B에 70% 인수 → 2020 T-Mobile에 흡수 | 3위가 4위로 떨어지면 독립 생존 불가 |
| 4→3 합병 — 규제·학술 증거 | ||||
| Telefónica DE + E-Plus (2014) | 4→3 | 10년 후 이익 2배·영업현금흐름 5배(회사 발표). 저데이터 이용자 가격 일시 상승 후 회귀(Compass Lexecon) | 합병 후 수년간 주가 부진 미확인 | — |
| Vodafone + Three UK (2025) | 4→3, 영국 1위(2,800만) | 2025-06 종결, 2026-07 Vodafone이 49% 추가 인수(£4.3B). £11bn 투자 약속 | Vodafone 52주 +48% | 결과 미확정 |
| Genakos·Valletti·Verboven (2018, 33개국) | 대칭 4→3 합병: 요금 +16.3%, 사업자당 capex +19.3%. 현실적 비대칭 합병: 요금 +4~7%, capex +7.5~14%. RTR 오스트리아 사후 분석(H3G/Orange 2013): 스마트폰 이용자 요금 +50~90%. 2차 | |||
출처: Macrotrends·CompaniesMarketCap·PortfoliosLab(TMUS·VZ·LGU+·Rakuten 시계열), Wikipedia·KED Global·Light Reading·NPR·CEPR·RTR·Compass Lexecon·Telefónica DE·Vodafone 보도자료. 개별 주가 수치는 데이터사이트 기준으로 ±2% 오차 가능 2차.
① 추격에서 대등까지 2~13년. Jio 3년, Iliad 2년(점유율만), T-Mobile 8~13년, LG유플러스 12년(대등 실패). 빠른 쪽은 "가격 파괴 + 신규망", 느린 쪽은 "기존망 위의 점진적 개선"입니다. T-Mobile은 둘을 순서대로 했습니다(2013 가격 파괴, 2020 주파수).
② 점유율을 얻어도 배수는 자동으로 오지 않습니다. LG유플러스는 순증 1위인데 EV/EBITDA 3배, Iliad는 점유율 12%에서 디레이팅됐습니다. 배수가 붙는 조건은 점유율이 아니라 "점유율 상승이 FCF 상승으로 번역되는가"이고, T-Mobile은 2023~24년 FCF가 3배가 되면서 그 조건을 충족했습니다.
③ 추격이 끝나는 순간 배수도 끝납니다. Iliad는 가입자 이탈이 시작된 해에, T-Mobile은 "1위"가 된 해(2025)에 배수 정점을 찍었습니다. 시장은 추격 속도에 배수를 주며, 도달은 속도의 끝입니다. Vodafone 2000년 정점, T-Mobile 2025년 정점이 같은 구조입니다.
④ T-Mobile에만 있는 것 — 추격이 끝난 뒤에도 FCF는 계속 늡니다. Iliad·LG유플러스는 추격 후 capex 사이클에 들어가 FCF가 눌렸지만, T-Mobile은 capex 정점을 지난 뒤(2022) FCF가 $7.7B → $18B가 됐고 2027년 $19.5~20.5B을 목표합니다. 즉 이 회사의 배수 압축은 "FCF가 무너져서"가 아니라 "성장 배수를 잃어서"이며, 이것은 위 사례 중 추격 완료 후 유틸리티로 정착한 케이스(Verizon 2000년대, KDDI)에 가깝습니다. 그 케이스의 배수는 EV/EBITDA 6~8배·FCF 수익률 8~11%이고, T-Mobile은 지금 정확히 그 자리에 있습니다.
8.2 반복 매출이 있는 통신사는 어떤 배수를 받아왔는가 — T-Mobile 자신의 배수 사이클(2019~2026)
장비주 프리미엄의 단골 논거가 Razor & Blade(소모품)라면, 통신주의 논거는 "매출의 80%가 월정액"입니다. 그런데 같은 반복매출인데 왜 T-Mobile은 12배까지 갔다가 7배로 왔고, Verizon은 계속 6~8배인가.
| 연말 | 주가 | 시가총액 | EV/EBITDA (TMUS) | EV/EBITDA (VZ) | 프리미엄 | PER | 무슨 일이 있었나 |
|---|---|---|---|---|---|---|---|
| 2019 | $76.26 | $67.1B | — | — | — | 18.7 | Sprint 합병 승인 대기. 86M 고객, 3위 |
| 2020 | $131.39 | $167.4B | — | — | — | 46.6 | 합병 종결(04-01). 주가 +72%. PER은 통합비용으로 왜곡 |
| 2021 | $113.00 | — | 9.8x | 7.6x | +29% | 46.5 | −14%. 데이터 유출(7,660만 명), 통합 capex 정점 |
| 2022 | $136.40 | $174.2B | 12.4x | 6.5x | +91% | 65.7 | +21%(VZ −20%, 금리 급등). "성장 통신사" 프리미엄 최대. 첫 자사주 $14B |
| 2023 | $156.89 | — | 9.7x | 7.9x | +23% | 22.3 | FCF $13.6B. 첫 배당. Moffett "great deceleration" 하향(02) |
| 2024 | $219.19 | $256.2B | 11.0x | 6.6x | +68% | 23.5 | +40%. churn 0.86% 최저, CMD(09) 2027 목표 |
| 2025 | $199.82 | $227.1B | 9.9x | 7.3x | +37% | 20.8 | 03-03 $271.83 정점 → Citi 하향 → −6.5%(총수익). UScellular, CEO 교체 |
| 2026-09-18 | $168.18 | $180.4B | 7.5x* / 8.7x | 7.6x | 0~+13% | 17.6 (Fwd 13.4) | YTD −16%. KPI 공시 축소, DT 합병 검토, Elliott, SpaceX, 요금 인상, 52주 신저가권 |
출처: Macrotrends(연말 종가), StockAnalysis(시총), stock-analysis-on.net(연말 EV/EBITDA, TMUS·VZ), CompaniesMarketCap(PER) 2차. 2025년말 종가 $199.82는 StatMuse 2차. *2026년 TMUS 7.5x는 본 리포트 계산(운용리스 제외), 8.7x는 StockAnalysis(운용리스 포함) 추정. 연말 EV/EBITDA의 리스 처리 기준은 사이트마다 다르므로 프리미엄 %는 방향만 읽어야 합니다.
같은 반복매출 회사가 2022년 12.4배, 2026년 7.5~8.7배입니다. 그 사이 서비스매출은 $61.3B → $74.8B(TTM), Core EBITDA는 $26.4B → $35.9B(TTM), FCF는 $7.7B → $18.4B(TTM)로 전부 늘었습니다. 즉 배수는 실적이 아니라 실적의 2차 미분(성장률의 변화)에 붙었다 떨어졌습니다. 2022년 프리미엄 91%는 "금리가 올라도 성장하는 유일한 통신사"에, 2024년 68%는 "churn 최저·순증 1위·FCF 3배"에 붙었고, 2026년 0~13%는 "순증 공시 중단·churn 역전·케이블 잠식"이 거둬 갔습니다.
이것이 9장에서 PER보다 EV/EBITDA와 FCF 수익률을 앞에 놓는 이유입니다 — 이 회사의 순이익은 통합비용·세금으로 자주 왜곡되고(2020~22년 PER 46~66배), 배수 논쟁의 실체는 EBITDA에 몇 배를 주느냐입니다.
8.3 비교 — 반복매출의 두께가 아니라 "새는 속도"가 배수를 정합니다
| 기업 | 반복매출 비중 | 새는 속도 (churn) · 성장 | 현재 배수 | 시장의 해석 |
|---|---|---|---|---|
| Bharti Airtel (인도) | 서비스 거의 100% | ARPU 상승 + 가입자 증가(성장 시장) | EV/EBITDA 11.4x · PER 43 | 성장 프리미엄 — 2022~24년의 T-Mobile 자리 |
| T-Mobile (2022~24) | 서비스 81% | churn 0.86~0.88% · 후불폰 순증 3M+/년 · FCF 3배 | EV/EBITDA 9.7~12.4x | "유일한 성장 통신사" |
| T-Mobile (2026) | 서비스 82% | 계정 churn 0.99~1.04% · 폰 순증 미공시(추정 −30%) · FCF +2~4% | EV/EBITDA 7.5~8.7x · FCF 수익률 10.2% | 성숙 통신사와 동일 배수 + 약간의 성장 옵션 |
| Verizon | 서비스 약 80% | churn 0.92% · 순증 소폭 · 마진 사상 최고 | EV/EBITDA 7.6x · FCF 수익률 10.8% | 배당 유틸리티 |
| AT&T | 서비스 약 80% | churn 0.86% · 광섬유 결합으로 순증 회복 | EV/EBITDA 7.2x · FCF 수익률 10.1% | 배당 유틸리티 + 광섬유 옵션 |
| Charter | 서비스 거의 100% | 브로드밴드 순감(−0.6%/분기) · 부채 4.3x | EV/EBITDA 5.4x · PER 3.5 · FCF 수익률 20% | "반복매출이 줄어드는 회사" — 배수가 아니라 생존 논쟁 |
| KT · LG유플러스 (한국) | 서비스 대부분 | 가입자 정체·규제 요금 | EV/EBITDA 3.0~4.6x · PBR 0.6~0.7 | 규제 유틸리티 — 배수 없음 |
패턴은 분명합니다 — 프리미엄은 반복매출의 두께가 아니라 "그 매출이 앞으로 몇 %씩 늘어나고 몇 %씩 새는가"가 만듭니다. Bharti의 11배와 Charter의 5배 사이의 거리는 대부분 다음 해 가입자가 늘어나느냐 줄어드느냐의 차이입니다. T-Mobile이 다시 9~10배를 받으려면 (a) 유기적 계정 순증이 연 100만+로 재가속하거나, (b) FWA·광섬유가 서비스매출의 15%+로 커져 "브로드밴드 성장주" 서사를 만들거나, (c) 계정 churn이 0.9%대로 돌아와야 합니다. 2026년 공시에서 확인되는 것은 (b)의 방향뿐이고, (a)·(c)는 공시가 줄어 외부에서 검증할 수 없습니다.
8.4 2025년 3월의 T-Mobile과의 비교 — 닮은 점
이 회사에는 가장 좋은 비교 대상이 자기 자신입니다. 18개월 전 같은 자산·같은 경영 전략으로 사상 최고가를 찍었기 때문입니다.
| 항목 | 2025년 3월 3일 ($271.83) | 2026년 9월 18일 ($168.18) |
|---|---|---|
| 핵심 자산 | 2.5GHz 185MHz · 600MHz · 5G SA 전국망 | 동일 + UScellular 주파수·C-band 27MHz |
| 사업 구조 | 후불 무선 + FWA(7M) + 광섬유 JV(Lumos 종결 전) | 후불 무선 + FWA(9.4M+) + 광섬유 JV 4건 |
| 실적 방향 | FY24 서비스매출 +5%, Core EBITDA +9%, FCF $17.0B | 1H26 서비스매출 +10%, Core EBITDA +12%, FCF 가이드 $18.4~18.8B |
| 2027 목표 | 서비스매출 $75~76B · Core EBITDA $38~39B · FCF $18~19B (2024-09 CMD) | 상향 — $80.5~81.5B · $40~41B · $19.5~20.5B (2026-02 CMD) |
| 주주환원 | FY24 $14.4B, 2027까지 $50B 계획 | FY25 $14.0B, 2026 $18.2B |
| 지배주주 | DT 약 51% · "매각 안 함" | DT 54.3% · "매각 안 함" + 완전합병 검토 보도 |
| 애널리스트 | Buy 우세, 목표 $268 이상(Citi 하향 직전) | Buy 우세(27명, Sell 0), 평균 목표 $243~252 |
8.5 결정적으로 다른 점
| 항목 | 2025년 3월 | 2026년 9월 | 평가 |
|---|---|---|---|
| 밸류에이션 | 선행 EV/EBITDA 약 11x(Citi) · PER 약 23x · 프리미엄 +68~83% | EV/EBITDA 7.2x(2026E) · Fwd PER 13.4 · 프리미엄 0~13% | 유리 — 절반 가격 |
| 후불폰 churn | FY24 0.86%(사상 최저), 3사 최저 | 4Q25 1.02%(3사 최고) → 2026 미공시. 계정 churn 0.99% | 불리 — 가장 큰 차이 |
| 가입자 가이던스 | 2025 후불 순증 5.5~6.0M(→ 실제 7.8M, UScellular 포함) | 2026 후불 계정 순증 950K~1.05M. 폰 단위 없음 | 불리 — 비교 불가 |
| KPI 공시 | 폰 순증·ARPU·churn·선불·브로드밴드 전부 | 계정 순증·계정 churn·ARPA만 | 불리 — 투명성 할인 |
| 케이블 MVNO | Comcast+Charter 약 18M 회선 | 22.7M, 분기 순증 854K(VZ+AT&T 합계 초과) | 불리 |
| 경쟁사 상태 | VZ·AT&T C-band 구축 중, 인상 반복 | VZ 마진 사상 최고·새 CEO "인상 중단", AT&T churn 0.86%·광섬유 결합 42% | 불리 |
| Starlink | 파트너(베타) | 파트너 + 65MHz 확보 + 소비자 서비스 예고 | 불리 (장기) |
| FWA 용량 | 여유 충분, 2028 12M 목표 | 수용 용량 약 2/3 소진(New Street), 2030 15M 목표 | 중립 — 목표는 올랐으나 상한 가시화 |
| 가격 정책 | 2024 소폭 인상 1회 | 2026 약 400만 명 +$6 인상, FCC·소송 | 불리 — 브랜드 자산 소진 |
| 경영진 | Sievert CEO · Osvaldik CFO · Katz CBPO | Gopalan CEO(DT 출신) · CFO 교체 예고(2027-02) · Katz 퇴사 · 4,500명+ 감원 | 중립~불리 — 유럽식 효율 모델 전환 |
| 지배구조 | DT 51% 안정 | DT 완전합병 검토 vs TMUS 경영진 반대 vs Elliott | 불리 — 주가 상한 리스크 |
| 재무 | 순부채/EBITDA 약 2.5x | 약 2.35x · FCF/서비스매출 25% | 유리 |
| 규제·세금 | — | OBBBA 100% 보너스감가상각 영구화(FCF 우호) · 망중립성 연방 규제 소멸 · DEI 조건 | 유리 |
8.6 "왜 프리미엄은 사라졌는가" — 정직한 답
수렴: 2025년 3월 11배는 "T-Mobile만 성장한다"는 판단이었고, 그 판단은 2025~26년에 틀렸습니다. Verizon이 2Q26 사상 최고 마진과 5년 최고 소비자 순증을, AT&T가 3사 최저 churn을, 케이블이 산업 순증의 절반을 냈습니다. 3사 EBITDA 마진 스프레드가 22%p에서 2.5%p로 좁혀진 시장에서 한 회사에만 두 배 배수를 주는 것은 비합리이고, 시장은 그것을 18개월에 걸쳐 고쳤습니다.
신뢰: 2025년 3월 시점에 시장이 몰랐던 것은, 회사가 성장 지표를 공시에서 뺄 것이라는 점과 지배주주가 전량 인수를 검토할 것이라는 점이었습니다. 앞의 것은 "숫자가 나쁘다"보다 "숫자를 못 본다"는 할인이고, 뒤의 것은 "주가가 오르면 DT에 불리하다"는 구조적 상한입니다. 둘 다 실적과 무관하게 배수를 누릅니다.
이 사실이 2026년에 주는 함의는 두 가지입니다. 첫째, 지금의 7.5~8.7배는 2025년과 같은 이유로 "싸다"고 말할 수 없습니다 — 시장은 이 회사를 성숙 통신사로 보고 있고, 그 판단을 뒤집으려면 3Q26·4Q26 계정 지표가 가이던스 상단을 넘어야 합니다. 둘째, 2025년과 달리 지금은 FCF 수익률 10%·배당 2.4%·자사주 8%가 하방을 받치고, DT가 팔지 않는 한 자사주는 소액주주 지분을 계속 올립니다. 그 "다음 저점의 높이"는 FCF $18B이 정하며, 그것이 무너진 적은 아직 없습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순부채가 시총의 절반이고 이익이 안정적인 회사는 EV/EBITDA와 FCF 수익률로 보면 항상 "성숙 통신사"로 보이고, 2027년 목표로 보면 항상 "싸 보입니다". 둘 다 계산해 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 17.1x | TTM 순이익 $10,560M(시총 $180.4B ÷) · 희석 EPS 합 $9.57 기준 17.6x 계산 |
| EV/EBIT | 14.7x | EV $268.0B = 시총 + 순부채 $87.6B(2026-06-30) · TTM 영업이익 $18,253M 계산 |
| PBR | 3.2x | 2026-06-30 자본총계 $56,265M 계산 |
| FCF 수익률 | 10.2% | TTM FCF $18,399M(영업현금흐름 $28,833M − 유형자산 취득 $10,434M) ÷ 시총 계산 |
| P/FCF | 9.8x | 시총 ÷ TTM FCF 계산 |
| 항목 | 값 | 산출 |
|---|---|---|
| 주가 (2026-09-18) | $168.18 | 52주 $242.37 / $164.02 · 사상 최고 $271.83(2025-03-03) 대비 −38.1% · YTD −15.8%(2025말 $199.82) · 1년 −29.8% |
| 발행주식수 | 10.727억주 | 2026-07-17 10-Q 표지. 1H26 자사주 3,475만주($7.1B, 평균 $203) 매입 |
| 시가총액 | $180.4B | — |
| (+) 순부채 | $87.6B | 차입금 $84.6B + 금융리스 $2.3B + 타워 채무 $3.5B − 현금 $2.8B (2026-06-30) |
| EV | $268.0B | 운용리스(약 $30B) 포함 시 약 $298B(StockAnalysis 기준) |
| EV / TTM Core EBITDA | 7.5x | TTM(3Q25~2Q26) $35.9B. 운용리스 포함 시 8.3x |
| EV / 2026E Core EBITDA | 7.2x | 가이던스 중간값 $37.3B |
| EV / 2027E Core EBITDA | 6.6x | 회사 목표 중간값 $40.5B (달성 시) |
| PER (TTM / Fwd) | 17.6 / 13.4 | TTM EPS $9.55 · 2026E 컨센서스 EPS 약 $12.2~12.5 2차 |
| 조정 FCF 수익률 | 10.2~10.4% | 2026E $18.4~18.8B ÷ 시총. TTM $18.4B 기준 10.2% |
| 배당수익률 | 2.43% | 분기 $1.02 × 4 = $4.08. 2025년 $0.88 대비 +16% |
| 총주주환원 수익률 (2026E) | 약 10% | 2026 환원 프로그램 $18.2B(자사주+배당) ÷ 시총 |
| 순부채 / 2026E Core EBITDA | 2.35x | 회사 목표 약 2.5x — 추가 차입 여력 약 $5~6B |
| PBR | 3.2x | 자본총계 $56.3B. 통신주에서 PBR은 의미 적음(주파수·영업권) |
출처: 2Q26 10-Q, 2Q26 실적 보도자료, StockAnalysis 2026-09-18, Macrotrends. EV·배수는 직접 계산. 공시 2차 추정
9.1 2026년 — 하반기는 가이던스가 거의 정해 놓았습니다
1H26 Core EBITDA $18.8B·조정 FCF $9.4B에 연간 가이던스 $37.1~37.5B·$18.4~18.8B을 놓으면 하반기 암시치는 Core EBITDA $18.3~18.7B(상반기와 비슷), FCF $9.0~9.4B입니다. 즉 2026년 숫자는 논점이 아닙니다 — 회사가 3분기 연속 가이던스를 유지·상향했고, 상반기 달성률이 50%를 넘습니다. 2026년의 논점은 3Q26(10월 28일)의 계정 churn과 순증이고, 그것은 EBITDA가 아니라 2027년 배수를 정합니다.
| 2026 시나리오 | 가정 | Core EBITDA | 조정 FCF | EV/EBITDA | FCF 수익률 |
|---|---|---|---|---|---|
| 보수 | 3Q churn 상승이 4Q까지 이어져 하반기 EBITDA 상반기 수준, 가이던스 하단 | $37.1B | $18.4B | 7.2x | 10.2% |
| 기본 | 가이던스 중간값 | $37.3B | $18.6B | 7.2x | 10.3% |
| 강세 | 가이던스 상단 + 4Q 재상향 | $37.5~37.8B | $18.8~19.0B | 7.1x | 10.5% |
어느 시나리오에서도 2026년 배수는 같습니다. 2026년 실적은 이 주가의 논점이 아닙니다. 논점은 2027년이고, 더 정확히는 2027년 EBITDA에 몇 배를 줄 것인가입니다.
9.2 2027년 — 시장이 실제로 가격에 넣고 있는 것
회사의 2027 목표는 Core EBITDA $40~41B·조정 FCF $19.5~20.5B(2026-02 CMD)입니다. 아래는 2027년 EBITDA와 배수 조합으로 주당가치를 역산한 것입니다. 순부채 $88B, 2027년 발행주식 약 10.4억주(자사주 매입 지속 가정)를 썼습니다 추정.
| 2027 시나리오 | 가정 | Core EBITDA | 조정 FCF | EV/EBITDA | 암시 주가 | FCF 수익률 @주가 |
|---|---|---|---|---|---|---|
| 약세 (성숙 통신사) | 계정 순증 연 70만 이하, 계정 churn 1.05%+, FWA 순증 급감, 2027 목표 미달. 케이블·Starlink 잠식 지속. DT 합병 상한 | $38~39B | $18B | 6.0~6.75x | $135~165 | 10.5~12.8% |
| 기본 (회사 목표 달성, 배수는 성숙) | 계정 순증 95만~105만, ARPA +2.5~3%, churn 1.0% 안팎, FWA 15M 경로 유지, 2027 목표 달성. 프리미엄 없음 | $40~41B | $19.5~20.5B | 7.0~7.75x | $185~220 | 9.0~10.1% |
| 강세 (성장 프리미엄 일부 회복) | 계정 순증 재가속(연 110만+), churn 0.9%대 복귀, FWA·광섬유가 서비스매출 15%+, 폰 순증 공시 재개 또는 대체 증명, DT 합병 무산 확정 | $41B+ | $20.5B+ | 8.5~9.0x | $250~270 | 7.3~7.9% |
주당가치 = (EV/EBITDA × 2027E Core EBITDA − 순부채 $88B) ÷ 10.4억주. 모두 추정. 참고: 2026-09-17 딥다이브의 Bear $145~170 · Base $195~235 · Bull $250~285, Xiena 브리프의 프레임워크 $240~285(FCF 수익률 6~7% 가정)와 비교하면 이 리포트의 기본 범위가 $10~15 낮습니다 — 이유는 ① 순부채에 타워·금융리스를 포함했고, ② 프리미엄 회복을 기본이 아니라 강세에만 넣었기 때문입니다.
현재 $168는 약세 시나리오의 상단·기본 시나리오의 하단 사이에 있습니다. 즉 시장은 지금 "회사가 2027 목표를 대체로 맞추되, 배수는 Verizon·AT&T와 같다"보다 조금 나쁜 것 — 대략 "2027 Core EBITDA $39~40B에 6.75~7배" — 을 가격에 넣고 있는 것으로 읽힙니다 추정. 그 숫자를 위로 옮기는 것은 3Q26·4Q26 계정 지표, 2027년 2월 가이던스, DT 합병 무산이고, 아래로 옮기는 것은 churn 1.05% 돌파·FWA 순증 급감·2027년 7월 경매 과열입니다.
하방은 FCF 수익률이 받칩니다. 약세 시나리오에서도 FCF $18B이면 현재 시총 대비 10%이고, 그 중 8%가 자사주로 돌아옵니다. 2022~24년의 Verizon(FCF 수익률 10~12%, 주가 횡보)이 그 하방의 모습입니다. 다만 "FCF가 하방을 지켜준다"는 논리는 그 현금이 주주에게 돌아올 때만 성립하고, 광섬유 JV·주파수 경매·6G가 그 경로를 좁힐 수 있습니다.
딥다이브는 "$170~185 1차 분할매수, $150~165 안전마진, $210 이상은 재가속 확인 필요"로 썼습니다. 이번 검증 결과 $150~170이 기본 시나리오의 FCF 수익률 10~11%·약세 시나리오 상단이며 1차 분할 검토 구간, $135~150이 약세 시나리오 하단이자 안전마진 구간, $220 이상은 강세 시나리오 진입으로 계정 순증 재가속 확인이 필요합니다. 딥다이브보다 각 구간을 $10~20 낮춘 것은 churn 역전·공시 축소·DT 상한이 반영된 결과입니다. 고점 $272 복귀를 기본 시나리오로 놓으면 안 됩니다 — 당시 배수(11배)는 "유일한 성장 통신사"에 붙었고, 그 조건은 지금 성립하지 않습니다.
10리스크와 반증 조건
이 논지가 깨지는 방식을 먼저 반증 조건과 함께 적고, 위험 목록과 2026년에 새로 생긴 여섯 개의 질문을 이어서 봅니다.
- 요금 인상이 성장을 먹는 경우 — 무엇이 보이면 이 논지가 틀린 것인가: 계정 순증 250K 이상 + churn 1.05% 이하면 인상 반작용이 관리 가능한 것이고, 순증 200K 이하 또는 churn 1.10%+면 요금 인상이 성장을 먹은 것입니다.
- 성장 수렴 · 케이블 잠식 — 무엇이 보이면 이 논지가 틀린 것인가: 케이블 합산 80만+/분기가 유지되고 Verizon이 2026년 "새 가치 제안"으로 순증을 회복하면 산업 순증 파이에서 T-Mobile 몫은 계속 줄어듭니다.
- FWA 용량 상한 — 무엇이 보이면 이 논지가 틀린 것인가: 2Q "40만 후반대". 40만 아래로 내려오면 용량 상한이 현실화된 것이며, 회사가 "FWA를 위한 증분 capex"를 언급하는지가 FWA 경제성의 전환점입니다.
- DT 완전합병 · 지배구조 — 무엇이 보이면 이 논지가 틀린 것인가: "추진 안 함"이 확정되면 상한이 걷히고, "추진"이면 교환 비율이 밸류에이션의 전부가 됩니다.
- 주파수 경매 · capex — 무엇이 보이면 이 논지가 틀린 것인가: 경매 참여로 FCF 가이던스가 깎이면 "자본 배분 $80B" 중 주주환원 몫이 줄어드는 것입니다.
- 유기적 성장 추정 자체 — 무엇이 보이면 이 논지가 틀린 것인가: 3Q26·4Q26에 계정 순증이 가이던스 상단(합계 550K+)을 넘고 계정 churn이 1.0% 아래로 돌아오면 이 추정은 틀린 것이고, 그때 프리미엄이 일부 돌아올 것입니다.
10.1 이 논지가 깨지는 방식
| 리스크 | 구체적 내용 | 심각도 |
|---|---|---|
| 성장 수렴 · 케이블 잠식 | 2Q26 케이블 2사 순증 854K > VZ+AT&T 616K. 케이블은 브로드밴드 방어용으로 무선을 원가에 판매. T-Mobile은 소비자 도매에서 배제. 유기적 폰 순증 −30% 추정. 2027~28년 케이블 산업 순증 점유율 50%+ 전망 | 높음 |
| churn 역전 · 요금 인상 반작용 | 4Q25 폰 churn 1.02%(3사 최고). 2026-07 약 400만 명 +$6 인상 → 회사 스스로 3Q26 계정 churn 상승 예고. FCC 민원·Oddo 집단소송·대량 중재 | 높음 |
| KPI 공시 축소 | 폰 순증·ARPU·선불·브로드밴드 순증 중단(1Q26~). 유기적 성장 외부 검증 불가. "숫자가 안 좋을 때 공시를 없앤다"는 시장 해석이 배수 할인으로 고착될 위험 | 높음 |
| DT 완전합병 · 지배구조 | DT 54.3%. 2026-04 완전합병 검토 보도, 7월 TMUS 경영진 반대, 9월 Elliott 개입. 추진 시 교환 비율이 TMUS 주가 상한으로 작용. CEO·이사회 의장(Höttges)이 DT 인사 | 높음 |
| FWA 용량 상한 | 수용 용량 약 2/3 소진(New Street). 15M(2030) 목표는 증분 capex 또는 2027-07 상단 C-band 필요. FWA 가구당 641GB(모바일의 25배). 케이블 가격 인하로 FWA 가격 경쟁 편입(2026-09-09 동반 급락) | 중간~높음 |
| Starlink / SpaceX | 파트너가 65MHz 확보 + 소비자 서비스 예고(2026-06/08). 2027-29 농촌 하이브리드 MVNO/MNO 가능. T-Satellite 차별화 자산이 경쟁자 의존 | 중간 (장기 높음) |
| 주파수 경매 · capex | 2027-07 상단 C-band 160MHz(FCC "수백억 달러"), 2028 2.7GHz, 6G. 2026 capex $10.0B 밖의 지출. 순부채/EBITDA 2.35x → 2.5x 여력 약 $5~6B뿐 | 중간 |
| 광섬유 JV 수익률 | 출자 누적 약 $8.5B(추정), 지분법으로 수익률 불투명. 유기적 광섬유 순증 분기 약 5만(AT&T 292K·VZ 127K 대비 열위). 홈패스 12~15M 목표는 2026년 신규 JV 종결에 의존 | 중간 |
| 경영진 이탈 · 조직 | 2025-11 CEO 교체, 2026-07 Katz(28년) 퇴사, 2026-09 CFO 교체 예고, 4,500명+ 감원. "유럽식 효율 모델"이 Un-carrier 문화와 충돌 가능 | 중간 |
| 규제 · 소송 · 보안 | 2021·22·23 데이터 유출(FCC $31.5M 합의, 집단소송 $350M). 가격 고정 소송. CFIUS 완화 협정. 망중립성은 연방 소멸(주법 잔존). DEI 관련 정치적 조건 | 낮음~중간 |
| 가격 수준 · 수급 | 52주 신저가권($164.02). 2025-06 SoftBank 블록딜 후 잔여 지분 미확인. 9/17 −5.6% 등 개별 악재 민감. 반대로 자사주 8%/년이 수급 하방 | 낮음 |
10.2 여섯 개의 질문 — 데이터·공시·DT·Starlink·케이블·요금 인상
2026-09-17 딥다이브 이후 새로 확인된 사실과, 그 딥다이브가 다뤘지만 재검증이 필요했던 질문을 여섯 개로 정리했습니다.
10.3 데이터 사용량 증가가 객단가로 이어지는가
직접적으로는 거의 아니고, 간접적으로는 그렇습니다. 3장에서 수치로 봤습니다 — 트래픽 2년 +59%, ARPA 2년 +7%. 미국 후불 요금제는 사실상 전부 무제한이므로 GB가 늘어도 청구액은 늘지 않습니다. 수익화 경로는 다섯 개이고 각각의 ARPA 효과는 다음과 같습니다.
| 경로 | ARPA 효과 | T-Mobile에 미치는 의미 | 확인 |
|---|---|---|---|
| 무제한 기본 데이터 사용 증가 | 거의 0 | 비용·혼잡만 증가. FWA 판매 가능 주소를 줄임 | 추정 |
| Experience More/Beyond 상위 요금제 | + | 핫스팟 250GB·위성·해외 데이터로 "more-for-more" 업셀. 2027 목표 상향의 명시적 근거 | 공시 |
| 계정당 회선 증가 (워치·태블릿·홈인터넷) | + | 계정당 약 2.5개 서비스 → ARPA 상승. 계정 기준 공시로 바꾼 이유 | 공시(발언) |
| FWA 추가 가입 | ++ | 월 $50~70 신규 매출을 잔여용량에 얹음. 다만 용량 3분의 2 소진 | 2차 |
| 레거시 요금제 인상 | ++ (단기) | 2026-07 약 400만 명 +$6 → 연 약 $288M. 대신 churn 상승 예고 | 2차 |
| 혼잡 → 추가 주파수·capex | − | 2027 상단 C-band 경매, 6G. FCF 상한 | 2차 |
따라서 "ARPA 상승의 원인이 데이터 사용 증가"라고 쓰면 인과가 과장됩니다. 현재 ARPA 개선은 요금제 믹스·계정당 회선·가격 조정·UScellular 믹스(−$1.50 희석 후에도 성장)이며, 데이터 증가는 네트워크 품질 우위가 유지될 때만 업셀과 FWA로 현금화됩니다. 그 품질 우위가 2026년 벤치마크에서 좁혀졌다는 것이 3.3절의 결론이었습니다.
10.4 KPI 공시 변경은 무엇을 가리는가
2026-02-11 CMD에서 CFO가 예고하고 1Q26부터 적용한 변경은 후불폰 순증·후불폰 ARPU·선불 순증·광섬유 순증·총 브로드밴드 순증의 공시 중단이며, 남은 것은 후불 계정 순증·계정 churn·ARPA·후불 서비스매출입니다 공시 2차. 회사의 논리는 "폰 회선의 90%가 멀티라인 계정이므로 계정이 사업 실체를 더 잘 보여주고, 케이블 경쟁사와 비교 정합성이 높다"입니다. 반론은 셋입니다.
- Recon Analytics(Roger Entner): "사업이 가속할 때 공시를 없애는 회사는 없다." UScellular가 후불 기반을 약 11% 늘린 뒤 고객당 수익 가속이 멈춘 것을 가린다는 주장. Recon 재구성 1Q26: 후불폰 +약 520K, 총 후불 회선 +1.42M, FWA +470K, 광섬유 유기적 +50K 2차.
- New Street(David Barden): "가입자 공시 변경 — 별로 환영받지 못했다"(Netflix의 구독자 공시 중단과 비교).
- 556 Ventures(Bill Ho): 경쟁사와의 apples-to-apples 비교 수단이 사라졌다. Verizon·AT&T는 폰 순증·churn을 계속 공시합니다.
이 리포트의 판단은 "가린다"기보다 "성장 스토리의 중심을 회선에서 계정·ARPA로 옮기려는 것"이며, 그 자체는 유럽 통신사가 오래전에 한 일입니다(Recon도 Gopalan이 "유럽식 효율 모델"로 간다고 표현). 문제는 타이밍입니다 — 4Q25 폰 churn 1.02%가 경쟁사보다 높아진 직후, 신임 CEO의 첫 온전한 분기에 변경했습니다. 시장은 그 타이밍에 할인을 매겼고, 그 할인을 되돌리는 방법은 공시를 되살리거나 계정 지표로 2~3분기 연속 증명하는 것뿐입니다.
10.5 Deutsche Telekom은 T-Mobile을 전부 사려 하는가 — 그리고 Elliott는 왜 막으려 하는가
| 시점 | 사실 | 확인 |
|---|---|---|
| 2026-02-11 | DT: TMUS 지분 52.8%. "2026년 중 TMUS 주식을 매각할 계획이 없으며, 자사주 매입 프로그램 범위에서도 마찬가지"(Höttges) | 공시 |
| 2026-04-21 / 04-28 | Bloomberg: DT가 TMUS와의 완전 결합(신설 지주회사, 전량 주식교환 공개매수, 미·유럽 동시 상장) 검토. 합산 가치 약 $300~400B — 성사 시 사상 최대 공개 M&A. 초기 단계, 정치적 승인 필요 | 2차 |
| 2026-04-23 | TMUS, 2026 주주환원 프로그램을 $3.6B 올려 $18.2B로(1Q 자사주 약 $5.0B로 2배) | 2차 |
| 2026-07 (보도) | TMUS 경영진이 DT에 합병 불지지 의사 전달 — 소액주주 우려·규제 리스크(미국 내 재투자 요구 가능성) | 2차 |
| 2026-07-17 | DT 지분 54.3%(DT H1 보고) — TMUS 자사주 매입으로 수동 상승 | 2차 |
| 2026-09-02 | Bloomberg: Elliott가 DT 지분 확보, 합병에 반대하고 자사주 확대 요구. 지분 규모 미공개(독일법상 3% 이상만 공시). DT 주가 상승 | 2차 · 지분 미확인 |
TMUS 소액주주에게 이것이 뜻하는 바는 두 방향입니다. 부정적: 지배주주가 자기 할인(DT EV/EBITDA 6.3배 vs TMUS 7.5~8.7배)을 없애기 위해 TMUS 주식을 전량 교환하려 한다면, 교환 비율은 TMUS 주가가 낮을수록 DT에 유리하므로 TMUS 주가에 구조적 상한이 생깁니다. 2026년 4~5월 TMUS가 고점 대비 −29%로 밀린 구간이 이 보도와 겹칩니다 2차. 긍정적: Elliott의 개입과 TMUS 경영진의 반대로 합병 확률이 낮아지면 그 상한이 걷히고, DT가 "매각 안 함"을 유지하는 한 자사주 매입은 소액주주 지분율을 계속 올립니다. 이 리포트는 합병을 기본 시나리오로 두지 않되, 12장 확인 목록에서 가장 큰 비(非)영업 변수로 둡니다.
10.6 Starlink(SpaceX)는 파트너인가 경쟁자인가
2027년까지는 파트너, 그 뒤는 열려 있습니다. 사실관계는 이렇습니다. ① T-Satellite는 2025-07-23 상용화, 650기+ 위성, 문자→앱→음성(2027) 순으로 확장 중이며 AT&T·Verizon 고객도 가입할 수 있습니다 공시. ② SpaceX는 2025-09 EchoStar에서 AWS-4·H-block 등 65MHz 전국 중대역을 $17B(+$2.6B 추가)에 사서 2027-11까지 이전 완료 예정입니다 2차. ③ 2026-06 IPO 로드쇼에서 Shotwell 사장이 소비자용 Starlink Mobile과 자체 지상망 가능성을 언급했고, 2026-08-04 Bloomberg는 "AT&T·Verizon·T-Mobile과 경쟁" 야심을 보도했습니다 2차. ④ New Street: "단독 경쟁망을 세우기엔 주파수가 부족하다"; T-Mobile CEO: 위성 D2C는 "피크 사용량의 0.0003%, 보완재" 2차.
65MHz는 농촌 D2C에는 충분하고 도심 용량에는 부족합니다. 현실적인 2027~29년 시나리오는 SpaceX가 농촌 우선 하이브리드 MVNO/MNO로 등장하는 것이지 전국망 4위 사업자가 되는 것이 아닙니다 추정. 다만 T-Mobile은 자기 커버리지 차별화 자산(위성)을 "이제 경쟁하겠다고 선언한 파트너"에게 맡기고 있습니다. AT&T·Verizon은 AST SpaceMobile(2026-04 FCC 상용 승인)로 1년 이상 뒤에 있지만, 그쪽은 파트너가 경쟁자가 될 위험이 없습니다. 2026년 6~8월 TMUS 주가 약세의 한 축이 이 뉴스였고, DT 주가도 함께 눌렸습니다.
10.7 케이블 MVNO는 왜 산업 순증의 절반을 가져가는가
Comcast(Xfinity Mobile)와 Charter(Spectrum Mobile)는 자기 무선망이 없습니다. Verizon 망을 도매로 빌리고(계약 2026-01 "현대화" 갱신), 자기 케이블 브로드밴드 고객에게 회선을 얹어 팝니다. 경제성의 핵심은 "고객 데이터의 대부분이 집·핫스팟 Wi-Fi(Comcast 2,300만 핫스팟)로 흐르므로, 무선 회선 하나를 거의 원가 없이 — 심지어 0원에도 — 얹을 수 있다"는 것입니다 2차. 결과: 2사 합산 회선 2024년말 약 18M → 2Q26 22.7M, 2Q26 순증 854K(Comcast 448K 사상 최고, Charter 406K)로 Verizon(184K)+AT&T(432K) 합계를 넘었습니다 공시. Light Reading은 케이블이 2025년 산업 후불폰 순증의 45%를 가져갔고 2027~28년 50%+를 전망합니다.
T-Mobile에 이것이 뜻하는 것은 세 가지입니다. ① 순증 파이가 줄었습니다. 3사가 나누던 순증을 5사가 나눕니다. ② 가격 하한이 내려갔습니다. 케이블은 브로드밴드 이탈(Charter −51.7% 1년 주가)을 막기 위해 무선을 원가로 팝니다 — 정상적인 마진을 원하는 사업자가 이길 수 없는 가격입니다. ③ T-Mobile은 소비자 도매에서 배제돼 있습니다. 케이블 소비자 회선은 Verizon 망이고, T-Mobile이 2025-07 얻은 것은 기업용 독점(2026 개시)뿐입니다. 즉 케이블의 성장은 Verizon에는 도매 매출로 일부 돌아오지만 T-Mobile에는 순수한 잠식입니다.
10.8 2026년 요금 인상은 얼마나 크고, 무엇을 되돌려 줄 것인가
2026-06-29~07-01 통보, 07-13 발효: 레거시 요금제(Simple Choice·ONE·Magenta·구 Sprint 등) 800만 명 통보, 약 400만 명 실제 인상 — 음성 회선 +$6, 워치·태블릿 +$3, 5G 홈인터넷 +$6, 평균 약 +$4/월. 연 약 $288M 증분 추정. 이관 고객에게 5년 가격보장 부여 2차. FCC는 2026-07-01 소비자 민원을 공식 회부(회신 기한 07-31), 뉴저지 연방법원에 집단소송 Oddo v. T-Mobile USA(2017년 "Un-contract" 가격 고정 약속 위반 주장) 계류, 대량 중재 조직화 2차. 2024년 5월 첫 인상($2~5) 때도 집단소송이 있었습니다.
규모로 보면 $288M은 서비스매출의 0.4%입니다. 문제는 크기가 아니라 "가격을 올리지 않는 통신사"라는 브랜드 자산의 소진이며(5.10절), 회사 스스로 2Q26 콜에서 "3Q 요금제 현대화로 계정 churn이 일시적으로 높아질 것"이라고 예고했습니다 공시(발언). Verizon의 새 CEO Schulman이 2026년 "가치 없는 인상은 지속 불가능"이라며 반대 방향으로 간 것과 대비됩니다 2차. 3Q26 계정 churn이 1.05%를 넘는지가 이 인상의 진짜 비용을 알려 줄 것입니다.
11Bull / Bear
본문의 시나리오·리스크·비교 서술에서 강세와 약세 논거를 모았습니다. 판단은 0장의 결론 그대로입니다.
▲ 강세론
- 하방은 FCF 수익률이 받칩니다. 약세 시나리오에서도 FCF $18B이면 현재 시총 대비 10%이고, 그 중 8%가 자사주로 돌아옵니다.
- 이익 추정치가 무너진 것이 아닙니다 — 2026년 조정 FCF 가이던스는 오히려 $18.4~18.8B로 올라갔습니다.
- 2026년 2월 CMD에서 2027년 목표 상향(서비스매출 $80.5~81.5B·Core EBITDA $40~41B·조정 FCF $19.5~20.5B).
- Elliott의 개입과 TMUS 경영진의 반대로 합병 확률이 낮아지면 그 상한이 걷히고, DT가 "매각 안 함"을 유지하는 한 자사주 매입은 소액주주 지분율을 계속 올립니다.
- 남은 회사 고유 해자는 주파수·비용 구조 두 겹이고, 그 두 겹은 여전히 미국에서 가장 두껍습니다.
- 강세 (성장 프리미엄 일부 회복): 계정 순증 재가속(연 110만+), churn 0.9%대 복귀, FWA·광섬유가 서비스매출 15%+, 폰 순증 공시 재개 또는 대체 증명, DT 합병 무산 확정 — 암시 주가 $250~270.
▼ 약세론
- 4Q25에 후불폰 churn이 1.02%로 Verizon(0.92%)·AT&T(0.98%)보다 높아진 것은, 그 두 조건 중 하나가 깨졌다는 뜻이고, 회사가 다음 분기부터 그 지표를 공시하지 않기로 한 것과 시점이 겹칩니다.
- 2Q26 케이블 2사 순증 854K > VZ+AT&T 616K. 케이블은 브로드밴드 방어용으로 무선을 원가에 판매. T-Mobile은 소비자 도매에서 배제.
- 지배주주가 자기 할인을 없애기 위해 TMUS 주식을 전량 교환하려 한다면, 교환 비율은 TMUS 주가가 낮을수록 DT에 유리하므로 TMUS 주가에 구조적 상한이 생깁니다.
- New Street 추정으로 FWA 수용 용량의 약 3분의 2를 이미 썼고 AT&T는 6분의 1만 썼습니다 — 앞으로 "남는 용량"이 더 많은 쪽은 경쟁사입니다.
- T-Mobile은 자기 커버리지 차별화 자산(위성)을 "이제 경쟁하겠다고 선언한 파트너"에게 맡기고 있습니다.
- 약세 (성숙 통신사): 계정 순증 연 70만 이하, 계정 churn 1.05%+, FWA 순증 급감, 2027 목표 미달. 케이블·Starlink 잠식 지속. DT 합병 상한 — 암시 주가 $135~165.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 볼 여덟 개 항목을 일정·기준선·확인처로 정리했습니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-10-28 (3Q26) | 후불 계정 순증과 계정 churn | 가이드 약 250K·churn 일시 상승. 순증 250K+ · churn 1.05% 이하 / 200K 이하 또는 1.10%+는 경고. 연간 950K~1.05M에는 4Q 206K+ 필요 | 3Q26 실적 보도자료(8-K Exhibit 99.1) |
| 2026-10-28 이후 매 분기 | ARPA 성장률 | 2Q26 +2.0%, 가이드 +2.5~3.0%. 3Q부터 +3% 이상이 정상 | 분기 보도자료 |
| 매 분기 실적 콜 | 브로드밴드 순증(CFO 구두)·FWA 증분 capex 언급 | 2Q "40만 후반대" — 40만 미만이면 용량 상한 현실화 | 실적 콜·보도 |
| 2026-11 (DT CMD·실적) | DT–TMUS 합병의 결말 · Elliott 지분 공시 | "추진 안 함" 확정 vs "추진" | DT 성명·공시, 독일 지분 공시(3% 이상) |
| 2027-02 · 2027-07 | 2027 가이던스 · 상단 C-band 경매 참여 규모 | 2027 Core EBITDA $40~41B·FCF $19.5~20.5B 유지 여부 | 4Q26 보도자료, FCC 경매 결과 |
| 매 분기 | 케이블 2사 모바일 순증 · Verizon 반응 · AT&T churn | 케이블 합산 80만+/분기, AT&T churn 0.86% | Comcast·Charter·Verizon·AT&T 실적 |
| 2027-11까지 | SpaceX Starlink Mobile 구체화 | 주파수 이전(2027-11), AWS-3 재경매 낙찰, 지상망 파트너, T-Satellite 계약 조건 | SpaceX·FCC 공시, 보도 |
| 수시 | 공시 복원 또는 대체 증명 | 폰 순증 재공시, 계정당 회선 수·회선 churn 정기 공개 여부 | 분기 보도자료·투자자 자료 |
① 3Q26(10-28) 후불 계정 순증과 계정 churn. 가이드 약 250K·churn 일시 상승. 계정 순증 250K 이상 + churn 1.05% 이하면 인상 반작용이 관리 가능한 것이고, 순증 200K 이하 또는 churn 1.10%+면 요금 인상이 성장을 먹은 것입니다. 연간 950K~1.05M 달성에는 4Q 206K+ 필요.
② ARPA 성장률. 2Q26 +2.0%, 가이드 +2.5~3.0%. 3Q부터 인상분이 들어오므로 +3% 이상이 정상입니다. +3%인데 churn이 올랐다면 인상의 순효과를, +2% 이하면 UScellular 희석·프로모션을 봐야 합니다.
③ 브로드밴드 순증(CFO 구두 수치)과 FWA 언급. 2Q "40만 후반대". 40만 아래로 내려오면 용량 상한이 현실화된 것이며, 회사가 "FWA를 위한 증분 capex"를 언급하는지가 FWA 경제성의 전환점입니다.
④ DT–TMUS 합병의 결말. DT의 공식 입장(2026-11 DT CMD 또는 실적), Elliott 지분 공시(3% 이상 시), TMUS 이사회 독립성. "추진 안 함"이 확정되면 상한이 걷히고, "추진"이면 교환 비율이 밸류에이션의 전부가 됩니다.
⑤ 2027-07 상단 C-band 경매 참여 규모와 2027년 2월 가이던스. 2027 Core EBITDA $40~41B·FCF $19.5~20.5B 유지 여부. 경매 참여로 FCF 가이던스가 깎이면 "자본 배분 $80B" 중 주주환원 몫이 줄어드는 것입니다.
⑥ 케이블 2사 분기 모바일 순증과 Verizon의 반응. 케이블 합산 80만+/분기가 유지되고 Verizon이 2026년 "새 가치 제안"으로 순증을 회복하면 산업 순증 파이에서 T-Mobile 몫은 계속 줄어듭니다. AT&T churn 0.86% 유지 여부도 함께.
⑦ SpaceX의 Starlink Mobile 구체화. 주파수 이전(2027-11), AWS-3 재경매 낙찰 내역, 지상망 파트너(AT&T? Verizon?) 여부. T-Mobile과의 T-Satellite 계약 조건 변경이 있는지.
⑧ 공시 복원 또는 대체 증명. 회사가 폰 순증을 다시 공시하거나, 계정당 회선 수·회선 churn을 정기적으로 밝히는지. 2026년 배수 할인의 상당 부분이 "볼 수 없음"에서 왔으므로, 이것 하나로 프리미엄의 일부가 돌아올 수 있습니다.
13용어집
이 장은 통신 산업을 한 번도 공부한 적 없는 사람을 기준으로 썼습니다. 먼저 "왜 이 회사가 있는지"를 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다.
13.1 5분 서사 — 전파 회사가 여기까지 온 이유
1단계. 전파는 공짜지만 면허는 비쌉니다. 휴대폰은 전파로 기지국과 통신합니다. 같은 지역에서 같은 주파수를 두 회사가 쓰면 섞이므로 정부가 경매로 면허를 팝니다. 미국 전역의 좋은 면허를 모으는 데 수백억 달러가 들고, 그 위에 기지국 수만 개를 세워야 합니다. 그래서 전국망 회사는 세 곳뿐입니다.
2단계. 돈은 매달 들어옵니다. 고객은 회선당 월 $50~90을 내고, 가족·워치·태블릿·홈인터넷을 한 청구서(계정)에 묶습니다. 통신사 매출의 80%가 이 월정액이고, 나머지는 휴대폰 할부 판매입니다. 매달 약 1%의 고객이 떠나고(churn), 그만큼 새로 채워야 합니다.
3단계. 4위였던 회사가 약정을 없앴습니다(2013). T-Mobile은 2년 약정·보조금 관행을 깨고 "언제든 나가도 된다"는 요금제로 순증 1위가 됐습니다. 2020년에는 4위 Sprint를 인수해 미국에서 유일하게 넓은 중대역(2.5GHz) 주파수를 얻었고, 경쟁사보다 3년 먼저 빠른 5G를 깔았습니다. 남는 용량으로 홈인터넷(FWA)까지 팔았습니다.
4단계. 현금이 3배가 됐습니다(2021→2025). 합병 중복망 철거와 5G 구축이 끝나자 투자비가 줄고 시너지가 남아 잉여현금이 $5.6B에서 $18B가 됐습니다. 시장은 "성장하는 통신사"에 경쟁사의 두 배 배수를 줬고, 주가는 2025년 3월 $272까지 올랐습니다.
5단계. 경쟁사가 따라왔고, 회사는 숫자를 감췄습니다(2025~26). Verizon·AT&T가 중대역을 깔고, 케이블 회사들이 무선을 원가에 팔고, 파트너였던 Starlink가 경쟁을 선언했습니다. T-Mobile의 해지율이 경쟁사보다 높아진 분기(4Q25) 직후 회사는 핵심 가입자 지표 공시를 중단했고, 지배주주 DT는 완전 합병을 검토했습니다. 배수는 경쟁사 수준으로 내려왔습니다. 이 회사를 이해한다는 것은 "현금 $18B은 그대로인데 왜 배수가 절반이 됐는가, 그리고 그 배수가 돌아올 조건은 무엇인가"를 아는 것입니다.
왜 주파수가 필요한가 — 휴대폰 한 대가 연결되는 원리
한 기지국은 정해진 주파수 폭(차선)을 그 셀 안의 모든 단말이 나눠 씁니다. 차선이 많을수록, 셀이 작을수록 한 사람당 속도가 빠릅니다.
13.2 가장 기본이 되는 여덟 개
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 주파수 · 대역 (Spectrum · Band) | 전파의 높이(Hz)와 폭(MHz). 낮으면 멀리 가고 적게 싣고, 높으면 가까이 가고 많이 싣습니다. 정부가 경매로 면허를 팝니다. | T-Mobile 최대 자산($98B). 2.5GHz 185MHz가 이 회사의 해자. |
| 기지국 · 셀 (Cell site) | 안테나가 달린 탑. 한 기지국이 덮는 구역이 셀. 부지는 대개 타워 회사에서 빌립니다. | 기지국 수 × 주파수 폭 = 용량. 타워 임차료가 원가. |
| 후불 · 선불 (Postpaid · Prepaid) | 후불은 쓰고 나서 청구, 신용 심사·단말 할부·가족 결합 있음. 선불은 미리 충전, 저가. | 후불이 매출의 66%·이익의 대부분. 선불은 15%. |
| 계정 · 회선 (Account · Line) | 계정은 청구서 하나(가족·회사), 회선은 그 안의 전화번호 하나. 계정당 평균 3.4회선. | 회사가 2026년부터 회선 대신 계정으로 공시. 계정 churn이 회선 churn을 가릴 수 있음. |
| ARPA · ARPU | 계정당 월 평균매출 / 회선당 월 평균매출. | ARPA $152.91(2Q26). ARPU는 2026년부터 미공시. |
| churn (해지율) | 한 달에 떠나는 고객 비율. 월 1% = 연 약 11%. | 0.86%(FY24) → 1.02%(4Q25) → 계정 0.99%(2Q26). 이 리포트의 가장 중요한 숫자. |
| 순증 (Net adds) | 새로 들어온 고객 − 떠난 고객. 성장의 척도. | 후불폰 순증 3.3M(FY25)이 2026년부터 미공시. |
| FWA (고정 무선 접속) | 5G 전파로 집 인터넷을 제공. 게이트웨이를 꽂으면 끝. | 9.4M 가입자, 지난 5년 성장 엔진, 용량 상한이 논점. |
13.3 무선 네트워크 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 저대역 · 중대역 · 고대역 | 600~900MHz / 1.7~4GHz / 24GHz+. 커버리지↔용량 트레이드오프. | 3장 그림. 중대역이 5G의 본진. |
| C-band (3.7GHz) | 2021년 FCC 경매($81B)로 3사가 산 중대역. Verizon $45.5B, AT&T $23.4B, T-Mobile $9.3B. | 경쟁사가 T-Mobile을 따라잡은 수단. 2027년 상단 C-band 160MHz 추가 경매. |
| 5G SA (Standalone) | 4G 코어 없이 5G 전용 코어로 운영. 슬라이싱·저지연 가능. | T-Mobile이 2025-04 "5G Advanced 전국망" 선언, 경쟁사 반 세대 뒤(회사 주장). |
| 캐리어 어그리게이션 | 여러 대역을 묶어 한 단말에 더 넓은 차선 제공. | T-Mobile 6개 채널 묶기 세계 최초(2024). |
| 백홀 · 코어망 | 기지국에서 인터넷까지 광케이블 / 인증·과금·라우팅 두뇌. | 3장 흐름도. 코어는 소유, 백홀은 대부분 임차. |
| MVNO (가상 이동통신사) | 자기 망 없이 남의 망을 도매로 빌려 파는 회사. | 케이블(Comcast·Charter)이 Verizon 망으로 22.7M 회선. T-Mobile은 기업용만 호스팅. |
| 홈패스 (Homes passed) | 광케이블 본선이 집 앞을 지나 인입만 하면 되는 잠재 가구. 가입자가 아님. | 브리프의 "1,200만~1,500만"이 이것(2030 JV 목표). |
| D2C 위성 (Direct-to-Cell) | 일반 휴대폰이 위성과 직접 통신. 기지국 없는 곳에서 문자·저속 데이터. | T-Satellite(Starlink). 파트너가 경쟁자 선언. |
| Open RAN | 기지국 장비를 표준화해 여러 회사 부품을 섞어 쓰는 방식. | Rakuten의 실패 사례(8장). |
13.4 사업·회계 용어
| 용어 | 쉬운 설명 | T-Mobile의 경우 |
|---|---|---|
| 서비스매출 vs 단말매출 | 월정액(고마진, 반복) vs 휴대폰 판매(저마진, 원가 동반). | $71.3B vs $16.0B(FY25). 총매출 성장률은 사업 성장률이 아님. |
| Core Adjusted EBITDA | 영업이익 + 감가상각 + 일회성 항목, 단말 리스 매출 제외. 회사 고유 정의. | $33.9B(FY25), 서비스매출의 47.6%. 2026E $37.1~37.5B. |
| 조정 FCF (Adjusted Free Cash Flow) | 영업현금흐름 − capex, 주파수 매입 제외, 일부 인수·통합 항목 조정. | $18.0B(FY25). GAAP 영업현금흐름 $28.0B·capex $10.0B와 함께 볼 것. |
| EIP (단말 할부) | 휴대폰을 24~36개월 무이자로 나눠 내는 것. 회사는 그 채권을 유동화. | 전환비용의 원천. 경쟁사가 잔금을 대신 갚아 전환비용을 삽니다. |
| Un-carrier | 2013년부터 T-Mobile이 붙인 "관행 파괴" 브랜드(약정 폐지 등). | 프리미엄의 브랜드 원천. 2024·26년 인상으로 소진 중. |
| Price Lock · 가격보장 | "요금제를 유지하면 가격을 안 올린다"는 약속(2017) → 5년 보장(2025, 세금 제외). | 2026 레거시 인상으로 소송·FCC 민원. |
| 시너지 | 합병 후 중복 비용을 없애 생기는 절감액. | Sprint $7.5B+/년, UScellular $1.2B/년. |
| 타워 채무 · 운용리스 | 기지국 부지·매장 임차 계약을 부채로 인식한 것. | 타워 $3.5B, 운용리스 약 $30B. EV 계산 시 기준 통일 필요. |
| 주파수 면허 (무형자산) | 경매·매입으로 산 면허의 장부가. 감가상각 안 함. | $98.2B. 시가는 장부가보다 높을 수 있으나 팔 수 없음. |
| 지분법 (JV) | 50% 소유 회사의 매출·부채를 합치지 않고 이익만 지분만큼 반영. | 광섬유 JV 4건. 건설비·부채가 대차대조표 밖. |
13.5 회사 유형 — 누가 무엇을 하는가
| 용어 | 쉬운 설명 | 예시 |
|---|---|---|
| MNO (이동통신사) | 자기 주파수·기지국으로 서비스하는 회사. | T-Mobile, Verizon, AT&T · SKT·KT·LGU+ · NTT Docomo·KDDI·SoftBank |
| MVNO | 망을 빌려 파는 회사. | Xfinity Mobile, Spectrum Mobile, Mint(T-Mobile 인수), Boost(AT&T 망) |
| 케이블 사업자 | 동축·광 케이블로 TV·인터넷을 팔던 회사. 지금은 MVNO로 무선 진입. | Comcast, Charter |
| 타워사 | 기지국 탑을 소유하고 통신사에 임대. | American Tower, Crown Castle, SBA |
| 위성 D2C 사업자 | 위성으로 휴대폰에 직접 연결. | SpaceX Starlink(T-Mobile 파트너), AST SpaceMobile(AT&T·Verizon) |
| 지배주주 | 과반 지분으로 이사회를 통제하는 주주. | Deutsche Telekom(54.3%) — 이사회 의장·CEO 배출 |
| 행동주의 펀드 | 지분을 사서 경영·자본배분 변경을 요구하는 펀드. | Elliott(DT 지분, 합병 반대) |
13.6 투자 용어 — 이 리포트에 나오는 숫자 읽는 법
| 용어 | 쉬운 설명 | T-Mobile의 경우 |
|---|---|---|
| 시가총액 | 주가 × 주식 수. | $180.4B (2026-09-18) |
| 순부채 | 빚 − 현금. 사면 떠안는 빚. | $87.6B (타워·금융리스 포함) |
| EV (기업가치) | 시가총액 + 순부채. 사업 전체에 매겨진 값. | $268B (운용리스 포함 시 $298B) |
| EV/EBITDA | 사업가치 ÷ 현금영업이익. 통신주의 표준 배수. | 7.2x(2026E) — Verizon 7.6·AT&T 7.2·DT 6.3 |
| FCF 수익률 | 잉여현금 ÷ 시가총액. "이 회사를 통째로 사면 연 몇 %의 현금이 나오나". | 10.2~10.4% (2026E) |
| PER · 선행 PER | 주가 ÷ 주당순이익. 통신주에서는 합병비용·세금으로 자주 왜곡. | 17.6 / 13.4. 2022년 66배는 이익이 눌려서였음. |
| 배당수익률 · 총주주환원율 | 배당 ÷ 주가 / (배당+자사주) ÷ 시총. | 2.4% / 약 10% |
| 가이던스 | 회사가 미리 제시한 실적 전망. | 2026 Core EBITDA $37.1~37.5B·FCF $18.4~18.8B. 3분기 연속 유지·상향. |
| 컨센서스 | 애널리스트 추정 평균. | 27명, Buy 우세, 목표 $243~252(집계처별) |
| 블록딜 | 대주주가 대량 주식을 장외에서 할인 매각. | SoftBank 2025-06 2,150만주 $224~228 |
| 프리미엄 / 디레이팅 | 경쟁사보다 높은 배수 / 배수가 내려가는 것. | 2022년 +91% → 2026년 0~13% |
① 통신사는 정부 면허 주파수와 기지국으로 "매달 돈을 받는 권리"를 파는 회사이고, 매출의 80%가 반복되며, 그 반복매출이 매달 약 1%씩 새기 때문에 새는 속도(churn)와 채우는 속도(순증)가 전부입니다.
② T-Mobile은 4위였다가 약정 폐지(2013)와 Sprint의 2.5GHz(2020)로 경쟁사보다 먼저 5G를 깔아 순증 1위·현금 3배가 됐고, 시장은 그 "시간 차"에 경쟁사의 두 배 배수를 줬습니다.
③ 2025~26년 그 시간 차가 좁혀지고(경쟁사 C-band·케이블 MVNO·위성), 해지율이 역전됐으며, 회사가 지표 공시를 줄이고 지배주주가 합병을 검토하면서 배수는 경쟁사 수준으로 내려왔습니다 — 나머지는 전부 이 세 문장에 숫자를 붙인 것입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 2026년 상반기 FWA·광섬유 순증의 분리(회사가 공시 중단, CFO 구두로 "40만 후반대"만 언급), UScellular 편입 후 유기적 후불폰 순증(Recon Analytics 추정치만 존재), SoftBank 잔여 지분, Elliott의 DT 지분 규모(3% 미만이면 공시 의무 없음), FWA 별도 ARPU, 2Q26 광섬유 가입자·홈패스, 광섬유 JV의 GAAP 회계처리 세부, AWS-3 재경매(2026-06, $3.57B) 사업자별 낙찰 내역, OBBBA 보너스감가상각의 TMUS 현금세금 효과 정량치.
- FY2021 매출 구성: 2.1절 표의 2021년 단말 $17,121M·기타 $4,628M은 FY2022 10-K 손익계산서 표시(단말 $20,727M·기타 $1,022M, 합계 동일)와 나누는 방식이 다릅니다. 총매출·서비스매출은 일치합니다 공시.
- FY2025 자사주 매입은 본문 일부에서 $9.9B로 적었으나 FY2025 10-K 현금흐름표 원문은 $9,974M입니다(타일·표는 1차 값 $9.97B) 공시.
- PER: 0장 원 지표(17.6배)는 TTM 희석 EPS $9.55 기준, 표준 타일(17.1배)은 시총 ÷ TTM 순이익 기준입니다 — 자사주 매입으로 발행주식이 가중평균보다 적어 생기는 차이입니다.
- 인건비·광고비는 FY2023~25만 부문 성격별 공시(ASU 2023-07)가 있고 분기 값은 미공시입니다. 연구개발비는 별도 공시가 없습니다.
2026-09-17 딥다이브에서 정정한 것: ① 후불폰 churn은 FY22 0.92%·FY23 0.92%·FY24 0.90%가 아니라 0.88%·0.87%·0.86%(0.92%는 4Q24 분기치). FY25는 0.93%로 맞고, 이것은 5년 만의 첫 악화입니다. ② 사상 최고 종가는 $265.27이 아니라 $271.83(2025-03-03, 무조정). $265.27은 배당 조정치로 보임. ③ 2Q26 발표 당일 주가는 −7%가 아니라 −10.7%($190.94→$170.42), 익일 +5.7% 반등. ④ Citi 2025-03-14 하향의 근거는 "선행 P/E 23배·70% 프리미엄"이 아니라 2025E EV/EBITDA 약 11배 vs 섹터 약 6배. ⑤ KPI 공시 변경은 3Q25/4Q25 실적이 아니라 2026-02-11 Capital Markets Day에서 발표, 1Q26부터 적용. ⑥ $176.26은 9/17이 아니라 9/16 종가(9/17은 $166.45, −5.6%). ⑦ DT 지분 "약 54%"는 2026-02 기준 52.8%, 2026-07-17 기준 54.3%로 시점을 명시해야 함. ⑧ FY25 주주환원 $14.1B → $14.0B(자사주 $9.9B + 배당 $4.1B). ⑨ "FWA 2028년 1,200만"은 2024년 9월 CMD의 구(舊) 목표 — 2026년 2월 2030년 1,500만으로 상향. ⑩ "계정 순증 277K vs 318K"의 318K는 컨센서스가 아니라 전년 동기 실적. ⑪ 1Q25 후불폰 순증 컨센서스는 506K가 아니라 소스에 따라 502~507K.
이번 재조사에서 새로 확인된 것(딥다이브에 없던 사실): Deutsche Telekom이 2026년 4월 T-Mobile US 완전 합병(신설 지주회사·전량 주식교환)을 검토한다는 Bloomberg 보도, 7월 T-Mobile 경영진의 반대 표명 보도, 9월 2일 Elliott의 DT 지분 확보 및 합병 반대 보도. SpaceX가 2026년 6월 IPO 로드쇼에서 소비자용 'Starlink Mobile' 계획을 밝히고 8월 Bloomberg가 "AT&T·Verizon·T-Mobile과 경쟁" 야심을 보도. 2026년 7월 레거시 요금제 800만 명 통보·약 400만 명 인상(회선당 +$6)과 FCC 민원 회부, 집단소송 Oddo v. T-Mobile. 2026년 7월 Chief Business & Product Officer Mike Katz 퇴사, 연중 4,500명+ 감원, 9월 3일 CFO 교체 예고(Jessica Uhl, 2027-02). 2026년 2월 CMD에서 2027년 목표 상향(서비스매출 $80.5~81.5B·Core EBITDA $40~41B·조정 FCF $19.5~20.5B). 4Q25 후불폰 churn 1.02%가 Verizon(0.92%)·AT&T(0.98%)보다 높아진 사실.
1차 자료
표준 재무표(6장)·타일·배수(9장)에 쓴 SEC XBRL 원문 — FY2025 10-K 손익계산서 ↗ · FY2025 10-K 현금흐름표 ↗ · FY2025 10-K 회계정책 주석(광고비) ↗ · FY2025 10-K 부문 정보 ↗ · FY2025 10-K 차입금 명세 ↗ · FY2022 10-K 손익계산서 ↗ · FY2022 10-K 현금흐름표 ↗ · FY2023 10-K 손익계산서 ↗ · FY2023 10-K 회계정책 주석 ↗ · 1Q25 10-Q ↗ · 3Q25 10-Q ↗ · 1Q26 10-Q ↗ · 2Q26 10-Q 손익 ↗ · 2Q26 10-Q 재무상태표 ↗ · 2Q26 10-Q 현금흐름표 ↗ · 2Q26 10-Q 차입금 주석 ↗ · 회사 IR 부채 명세 2Q26 ↗
1차 자료 — SEC EDGAR (CIK 1283699) · T-Mobile IR · 규제기관
T-Mobile US Form 10-K FY2025(2026-02-11 제출, 접수번호 0001283699-26-000010): https://www.sec.gov/Archives/edgar/data/1283699/000128369926000010/tmus-20251231.htm — Item 1(사업·주파수 보유표·인력 약 75,000명), Item 1A(위험요인·CFIUS), 연결재무제표·주석(주파수 면허·영업권·차입금·타워 채무·리스) · IR 사본 https://s29.q4cdn.com/310188824/files/doc_financials/2025/q4/2025-FORM-10-K-vFinal.pdf
Form 10-Q 2Q26(접수번호 0001283699-26-000101): https://s29.q4cdn.com/310188824/files/doc_financials/2026/q2/Q2-2026-FORM-10-Q-vFinal.pdf — 연결재무상태표(현금 $2,825M·차입금 $84,621M·금융리스·타워 채무 $3,461M·주파수 $98,178M·자본 $56,265M), 발행주식 1,072,671,613주(2026-07-17), 자사주 매입·배당
분기 8-K Exhibit 99.1: 4Q21 https://www.sec.gov/Archives/edgar/data/1283699/000128369922000009/tmus12312021ex991.htm · 4Q23 https://www.sec.gov/Archives/edgar/data/1283699/000128369924000004/tmus12312023ex991.htm · 3Q25 https://www.sec.gov/Archives/edgar/data/1283699/000128369925000153/tmus09302025ex991.htm · 4Q25 https://www.sec.gov/Archives/edgar/data/1283699/000128369926000007/tmus12312025ex991.htm · 1Q26 https://www.sec.gov/Archives/edgar/data/1283699/000128369926000062/tmus03312026ex991.htm · 2Q26 https://s29.q4cdn.com/310188824/files/doc_financials/2026/q2/Q2-2026-Earnings-Release-vFinal.pdf
T-Mobile 뉴스룸: 4Q24 실적 https://www.t-mobile.com/news/business/t-mobile-q4-fy-2024-earnings · 1Q25 https://www.t-mobile.com/news/business/t-mobile-q1-2025-earnings · 3Q25 https://www.t-mobile.com/news/business/t-mobile-q3-2025-earnings · 4Q25 https://www.t-mobile.com/news/business/t-mobile-q4-2025-earnings · 1Q26 https://www.t-mobile.com/news/business/t-mobile-q1-2026-earnings · 2Q26 https://www.t-mobile.com/news/business/t-mobile-q2-2026-earnings · Capital Markets Day 2024(2024-09-18) https://www.t-mobile.com/news/business/t-mobile-2024-capital-markets-day · Capital Markets Day Update(2026-02-11) https://www.t-mobile.com/news/business/t-mobile-capital-markets-day-update-feb-2026 · UScellular 종결(2025-08-01) https://www.t-mobile.com/news/business/t-mobile-closes-uscellular-acquisition · UScellular 3Q25 업데이트(2025-09-04) https://www.t-mobile.com/news/business/t-mobile-provides-uscellular-business-update-for-q3-2025 · CEO 교체(2025-09-22) https://www.t-mobile.com/news/business/srini-gopalan-new-ceo · CFO 교체(2026-09-03) https://www.t-mobile.com/news/business/t-mobile-announces-cfo-transition · Lumos JV 종결 https://www.t-mobile.com/news/business/t-mobile-eqt-close-lumos-fiber-jv · Metronet JV https://www.t-mobile.com/news/network/t-mobile-kkr-joint-venture-to-acquire-metronet · 2026 신규 광섬유 JV 2건 https://www.t-mobile.com/news/business/t-mobile-add-two-strategic-fiber-joint-ventures-gonetspeed-greenlight-i3 · Experience 요금제(2025-04-22) https://www.t-mobile.com/news/un-carrier/t-mobile-and-metro-unveil-new-plans-with-more-value-and-a-5-year-price-guarantee · Comcast·Charter 기업용 MVNO(2025-07-22) https://www.t-mobile.com/news/business/charter-and-comcast-announce-agreement-to-leverage-t-mobile-5g-for-wireless-business-customers · 5G Advanced(2025-04-24) https://www.t-mobile.com/news/network/t-mobile-reaches-5g-advanced-nationwide-milestone-unlocks-the-modern-wireless-network-for-consumers-businesses-and-developers · T-Satellite https://www.t-mobile.com/news/network/t-mobile-starlink-beta-open-for-all-carriers · Un-carrier 연혁 https://www.t-mobile.com/our-story/un-carrier-history · MetroPCS 합병 완료(2013-05-01) https://www.t-mobile.com/news/press/t-mobile-and-metropcs-combination-complete-wireless-revolution · Sprint 합병 종결(2020-04-01) https://www.t-mobile.com/news/un-carrier/t-mobile-sprint-one-company · 홈인터넷 요금 https://www.t-mobile.com/home-internet/plans · 3Q26 실적일(2026-10-28) 공지
Deutsche Telekom: TMUS 지분·매각 계획 성명(2026-02-11, 52.8%) https://www.telekom.com/en/media/media-information/archive/t-mobile-us-1102078 · DT CMD 2024(2024-10-10) https://www.telekom.com/en/media/media-information/archive/deutsche-telekom-plans-to-accelerate-growth-1081592 · 2023 배당·자사주 https://www.telekom.com/en/newsroom/latest-updates/media-information/2023/9/t-mobile-us-announces-dividend-payments-and-share-buy-backs
경쟁사 공시: Verizon 4Q25 https://www.verizon.com/about/news/verizon-delivers-2025-financial-guidance-highest-quarterly-net-adds · https://www.sec.gov/Archives/edgar/data/732712/000073271226000003/a2025q4exhibit99.htm · Verizon 2Q26 https://www.verizon.com/about/news/verizon-delivers-record-2q26-results · Verizon–Frontier 종결 https://www.verizon.com/about/news/verizon-and-frontier-regulatory-approval · AT&T 4Q25 https://about.att.com/story/2026/4q-earnings-2025.html · AT&T 2Q26 https://about.att.com/story/2026/2q-earnings.html · AT&T–EchoStar https://about.att.com/story/2025/echostar.html · AT&T–Lumen 종결 https://about.att.com/story/2026/att-lumen-deal-close.html · Charter 4Q25 https://ir.charter.com/news-releases/news-release-details/charter-announces-fourth-quarter-and-full-year-2025-results · Charter 2Q26 https://corporate.charter.com/newsroom/charter-announces-second-quarter-2026-results · Comcast 2Q26 https://www.cmcsa.com/news-releases/news-release-details/comcast-reports-2nd-quarter-2026-results · EchoStar 주파수 매각 https://ir.echostar.com/news-releases/news-release-details/echostar-announces-spectrum-sale-and-hybrid-mobile-network · https://ir.echostar.com/news-releases/news-release-details/echostar-announces-spectrum-sale-and-commercial-agreement-spacex · Telefónica DE 합병 10년 https://www.telefonica.de/news/press-releases-telefonica-germany/2024/09/ten-years-after-the-merger-of-o2-telefonica-and-e-plus-outstanding-network-and-attractive-prices-merger-serves-customers.html · Vodafone–Three 종결 https://www.vodafone.com/news/newsroom/corporate-and-financial/completion-of-vodafone-and-three-merger-in-the-uk · SoftBank–Vodafone KK(2006) https://group.softbank/en/news/press/20060317
규제: FCC Auction 113 https://www.fcc.gov/auction/113 · FCC 상단 C-band 경매 계획(2027-07) https://www.fcc.gov/document/fcc-adopts-plan-c-band-auction-july-2027-0 · FCC T-Mobile 데이터 유출 합의 $31.5M(2024-09) https://docs.fcc.gov/public/attachments/DOC-405937A1.pdf · 제6순회법원 망중립성 판결(2025-01-02) https://www.opn.ca6.uscourts.gov/opinions.pdf/25a0002p-06.pdf · CRS https://www.congress.gov/crs-product/LSB11264 · AST SpaceMobile FCC 상용 승인(2026-04-22) https://www.businesswire.com/news/home/20260422147378/en/ · CTIA 2025 연례조사 https://api.ctia.org/wp-content/uploads/2025/08/2025-CTIA-Survey-Summary-and-Background.pdf · CTIA 2026 연례조사(2025년 159.3조 MB) https://www.prnewswire.com/news-releases/americans-used-more-wireless-data-in-2025-than-in-the-entire-4g-decade-ctia-annual-survey-finds-302873477.html · J.D. Power 2026 Vol.2 https://www.jdpower.com/business/press-releases/2026-u-s-wireless-network-quality-performance-study-volume-2/
시세·시장 데이터
StockAnalysis(2026-09-18): TMUS https://stockanalysis.com/stocks/tmus/ · 일별 시세 https://stockanalysis.com/stocks/tmus/history/ (7/22 $190.94 · 7/23 $170.42 · 7/24 $180.09 · 9/15 $180.47 · 9/16 $176.26 · 9/17 $166.45 · 9/18 $168.18) · 컨센서스 https://stockanalysis.com/stocks/tmus/forecast/ · 시총 이력 https://stockanalysis.com/stocks/tmus/market-cap/ · 미국·해외 피어 statistics 페이지(VZ·T·CHTR·CMCSA·SATS·LUMN·DTE·VOD·ORA·TEF·BT.A·017670·030200·032640·9432·9433·9434·RCI·BCE·TU·AMX·Z74·BHARTIARTL·4755) · Macrotrends TMUS 주가 이력(사상 최고 종가 $271.83, 2025-03-03) https://www.macrotrends.net/stocks/charts/TMUS/t-mobile-us/stock-price-history · CompaniesMarketCap TMUS 주가·PER 이력 https://companiesmarketcap.com/t-mobile-us/stock-price-history/ · https://companiesmarketcap.com/t-mobile-us/pe-ratio/ · stock-analysis-on.net EV/EBITDA 이력(TMUS·VZ·T) https://www.stock-analysis-on.net/NASDAQ/Company/T-Mobile-US-Inc/Valuation/EV-to-EBITDA · PortfoliosLab VZ vs TMUS 총수익 https://portfolioslab.com/tools/stock-comparison/VZ/TMUS · LG유플러스 https://portfolioslab.com/symbol/032640.KS · WallStreetNumbers TMUS https://wallstreetnumbers.com/stocks/tmus/price · Bullfincher 매출 분해 https://bullfincher.io/companies/t-mobile-us/revenue-by-segment · 컨센서스 목표 $252.08(2026-09-17) https://www.dailypolitical.com/2026/09/17/t-mobile-us-inc-nasdaqtmus-receives-252-08-consensus-target-price-from-brokerages.html · 한국 3사 2025 실적: 이코노믹리뷰 https://www.econovill.com/news/articleView.html?idxno=729266 · 테크M https://www.techm.kr/news/articleView.html?idxno=149317
산업·경쟁·기술 (2·3·5·10장)
Light Reading: "What T-Mobile stopped telling you about Q1 2026" https://www.lightreading.com/5g/what-t-mobile-stopped-telling-you-about-q1-2026 · "The Great Convergence"(케이블 순증 점유율) https://www.lightreading.com/wireless/the-great-convergence-the-state-of-u-s-wireless-competition · 케이블 18M 회선 https://www.lightreading.com/wireless/with-18m-mobile-lines-cable-still-biggest-headwind-for-at-t-t-mobile-and-verizon · Verizon MVNO 갱신 https://www.lightreading.com/5g/-modernized-mvno-pacts-with-verizon-mean-better-rates-for-comcast-and-charter-entner · FWA "here to stay" https://www.lightreading.com/5g/t-mobile-says-fwa-is-here-to-stay-and-eyes-more-fiber-m-a · Grain·Columbia 주파수 https://www.lightreading.com/5g/t-mobile-scratches-lowband-itch-with-grain-s-spectrum · Comcast 600MHz https://www.lightreading.com/5g/t-mobile-to-buy-up-to-3-3b-of-comcast-s-600mhz-spectrum · AT&T·AST 베타 https://www.lightreading.com/satellite/at-t-preps-beta-d2d-satellite-service-with-ast-spacemobile · Rakuten 실패 https://www.lightreading.com/open-ran/rakuten-mobile-and-a-tale-of-failed-telecom-disruption · CTIA 2025 사용량 https://www.lightreading.com/wireless/americans-used-159-3-trillion-mb-of-mobile-data-in-2025-ctia · CFO 교체 https://www.lightreading.com/finance/t-mobile-sets-cfo-transition
Recon Analytics: 1Q26 https://www.reconanalytics.com/what-t-mobile-stopped-telling-you-about-q1-2026/ · 2Q26 https://www.reconanalytics.com/what-the-carriers-stopped-telling-you-about-q2-2026/ · Fierce Network: KPI 변경 https://www.fierce-network.com/wireless/t-mobiles-new-metric-policy-turns-heads · 1Q25 https://www.fierce-network.com/wireless/t-mobile-boasts-best-ever-q1-shares-plunge · FWA 용량 32M(New Street) https://www.fierce-network.com/broadband/big-3-now-have-room-32m-fwa-customers · "가격 전쟁 아님" https://www.fierce-network.com/wireless/heres-why-were-not-wireless-price-war-right-now · UScellular FCC https://www.fierce-network.com/wireless/t-mobiles-acquisition-uscellular-gets-fcc-nod · 감원 4,500명 https://www.fierce-network.com/wireless/t-mobile-shrinks-more-4500-jobs-2026 · Ookla·Opensignal https://www.fierce-network.com/wireless/ookla-opensignal-give-t-mobile-more-network-ammo · 광섬유 실적 https://www.fierce-network.com/broadband/fiber-gets-spotlight-earnings-verizon-t-mobile-att · Boost 감원 https://www.fierce-network.com/wireless/echostar-fallout-about-500-boost-network-jobs-get-axed · DT–SoftBank 스왑(2021) https://www.fierce-network.com/financial/deutsche-telekom-raises-stake-t-mobile-us-swaps-shares-softbank
Telecompetitor CFO "잉여용량 모델"(2023-01) https://www.telecompetitor.com/exec-fwa-is-an-excess-capacity-model-but-t-mobile-is-considering-capex-to-expand-it/ · NextTV FWA 641GB·1.2TB 캡 https://www.nexttv.com/news/thats-cap-t-mobile-threatens-to-throttle-all-fwa-users-who-exceed-12-terabytes-of-monthly-usage · Ericsson Mobility Report https://www.ericsson.com/en/reports-and-papers/mobility-report/dataforecasts/mobile-traffic-forecast · https://www.ericsson.com/en/reports-and-papers/mobility-report/dataforecasts/fwa-outlook · Broadband Breakfast: 2Q26 브로드밴드 "40만 후반대" https://broadbandbreakfast.com/t-mobile-broadband-adds-in-the-upper-400-000-range/ · Ookla 1H26 https://broadbandbreakfast.com/ookla-t-mobile-receives-best-mobile-network-in-first-half-of-2026/ · AWS-3 https://broadbandbreakfast.com/aws-3-auction-concludes-with-bids-totalling-3-5-billion/ · JV 불확실성 https://broadbandbreakfast.com/t-mobile-joint-ventures-could-introduce-uncertainty/ · dgtlinfra C-band·3.45GHz 경매 https://dgtlinfra.com/c-band-auction-results-verizon-att-tmobile/ · https://dgtlinfra.com/3-45-ghz-auction-110-results/ · NewscastStudio 상단 C-band https://www.newscaststudio.com/2026/07/22/fcc-adopts-rules-for-upper-c-band-auction-sets-stage-for-440-mhz-super-band/ · TechTimes: 2026 레거시 인상·FCC https://www.techtimes.com/articles/320685/20260716/t-mobile-abandoned-written-rate-promises-millions-what-customers-can-do.htm · Starlink Mobile https://www.techtimes.com/articles/319177/20260627/starlink-mobile-coming-t-verizon-spacex-has-spectrum-still-needs-towers.htm · Comcast 10M 회선 https://www.techtimes.com/articles/321428/20260723/comcast-crosses-10-million-wireless-lines-peacock-posts-first-ever-quarterly-profit.htm · AT&T EchoStar 종결 https://www.techtimes.com/articles/322311/20260730/t-closes-echostar-spectrum-deal-345-ghz-live-nationwide-600-mhz-not-ready.htm · tmo.report 2026 인상 https://tmo.report/2026/06/t-mobile-confirms-price-increases-for-legacy-customers/ · classaction.org 2024 인상 소송 https://www.classaction.org/news/t-mobile-class-action-lawsuit-filed-over-may-2024-price-hikes-for-legacy-phone-plans · TheStreet Schulman https://www.thestreet.com/retail/verizon-ceo-says-its-time-to-ditch-price-hikes-and-stop-treating-customers-like-accounts · CBS Verizon 감원 https://www.cbsnews.com/news/verizon-layoffs-13000-job-cuts-ceo-dan-schulman/ · thedesk AT&T 2Q26 https://thedesk.net/2026/07/att-q2-2026-earnings-report-fiber-buildout/ · Motley Fool 케이블 이탈 https://www.fool.com/investing/2026/05/07/where-are-comcast-and-charters-internet-customers/ · 247wallst 브로드밴드 리프라이싱(2026-09-09) https://247wallst.com/investing/2026/09/09/comcast-sinks-8-charter-drops-6-t-mobile-slips-is-a-broadband-repricing-under-way/ · 5gworldpro T-Satellite https://5gworldpro.com/blog/2026/07/22/starlink-t-satellite-in-2026-where-the-rollout-actually-stands/ · Wireless Dealer Group Boost https://www.wirelessdealergroup.com/post/fcc-officially-lets-echostar-off-the-hook-what-boost-mobile-s-hybrid-mvno-future-means-for-dealers · RSM OBBBA https://rsmus.com/insights/services/business-tax/obba-tax-bonus-depreciation.html · UPI DEI https://www.upi.com/Top_News/US/2025/07/11/business-DEI-Tmobile-FCC-approval/6051752259078/
주가 이벤트·애널리스트·지배구조 (4·8·10장)
Citi 하향(2025-03-14) https://www.investing.com/news/stock-market-news/citi-downgrades-tmobile-to-neutral-on-elevated-valuation-lack-of-catalysts-3929580 · 1Q25 미스 https://www.investing.com/news/earnings/tmobile-stock-falls-as-postpaid-additions-miss-estimates-4003171 · 4Q24 반응 https://www.itiger.com/news/2507633469 · SoftBank 블록딜 https://www.investing.com/news/stock-market-news/deutsche-telekom-down-over-2-as-softbank-sells-49-bln-tmobile-stake-4098605 · https://capacityglobal.com/news/softbank-t-mobile/ · UScellular $400M https://www.investing.com/news/stock-market-news/tmobile-expects-400-million-service-revenue-boost-in-q3-from-uscellular-deal-4224681 · Reuters "boosts 2027 outlook"(2026-02-11) https://www.tradingview.com/news/reuters.com,2026:newsml_L4N3Z713H:0-t-mobile-boosts-2027-outlook-on-strong-premium-plan-uptake/ · 1Q26 +6% https://www.tikr.com/blog/t-mobile-rose-6-after-q1-2026-earnings-is-the-29-drawdown-finally-over · 2Q26 −11%·반등 https://www.fool.com/investing/2026/07/29/t-mobile-fell-11-on-an-earnings-beat-then-rebounde/ · KeyBanc(2026-07-24) https://www.investing.com/news/analyst-ratings/keybanc-lowers-tmobile-stock-price-target-on-q2-results-93CH-4811548 · Bernstein(2026-07-13) https://www.marketscreener.com/news/bernstein-adjusts-price-target-on-t-mobile-us-to-220-from-245-maintains-market-perform-rating-ce7f5edcd989f120 · Wolfe 하향(2026-08-14) https://finance.yahoo.com/markets/stocks/articles/t-mobile-tmus-market-favorite-182709672.html · Goldman·최악의 주 https://finance.yahoo.com/markets/stocks/articles/tmus-stock-heads-worst-week-063101488.html · MoffettNathanson(2023-02) https://www.tipranks.com/news/the-fly/t-mobile-downgraded-at-moffettnathanson-amid-great-deceleration · 9/17 하락 배경 https://ca.investing.com/news/stock-market-news/why-is-tmobile-stock-sliding-today-93CH-4843989 · Goldman Communacopia(2026-09-10) https://uk.investing.com/news/stock-market-news/tmobile-at-goldman-sachs-conference-growth-moat-stays-central-93CH-4865190 · DT 완전합병 검토(Bloomberg 2026-04-21) https://www.bloomberg.com/news/articles/2026-04-21/deutsche-telekom-weighs-full-combination-with-t-mobile · Euronews https://www.euronews.com/business/2026/04/28/deutsche-telekom-eyes-full-t-mobile-merger-in-what-could-be-the-biggest-deal-in-history · 2026 환원 $18.2B https://www.tikr.com/blog/t-mobile-stock-falls-28-from-its-peak-a-merger-report-and-18-2b-buyback-just-changed-the-story · Elliott(Bloomberg 2026-09-02) https://www.bloomberg.com/news/articles/2026-09-02/elliott-builds-deutsche-telekom-stake-opposes-t-mobile-merger · https://www.telecoms.com/operator-ecosystem/elliott-wants-to-scuttle-deutsche-telekom-s-t-mobile-us-merger · https://www.investing.com/news/stock-market-news/elliott-targets-deutsche-telekom-opposes-300b-tmobile-merger--bloomberg-news-4886669 · DT H1 2026(54.3%) https://www.investing.com/news/company-news/deutsche-telekom-h1-2026-slides-guidance-raised-buyback-expanded-93CH-4843017 · DT 주가 https://www.ad-hoc-news.de/boerse/news/ueberblick/deutsche-telekom-a-tale-of-two-realities-record-results-yet-a-stock/69649560 · SpaceX 야심(Bloomberg 2026-08-04) https://www.bloomberg.com/news/articles/2026-08-04/spacex-flags-big-ambitions-to-take-on-at-t-verizon-and-t-mobile · Katz 퇴사(GeekWire) https://www.geekwire.com/2026/t-mobile-exec-mike-katz-exits-after-28-years-as-carrier-reshuffles-top-ranks-and-taps-ex-att-leader/ · CFO 교체(Reuters 계열) https://www.investing.com/news/stock-market-news/tmobile-cfo-peter-osvaldik-to-step-down-in-february-2027-jessica-uhl-to-succeed-4888606 · 2019 86M 고객 https://www.fool.com/investing/2020/01/08/t-mobile-now-has-86-million-customers.aspx · Recon "가장 큰 통신사" https://www.phonearena.com/news/t-mobile-now-biggest-us-carrier_id176033 · 600MHz 경매 https://www.rcrwireless.com/20170413/policy/t-mobile-us-dish-comcast-dominate-600-mhz-incentive-auction-verizon-no-show · Wikipedia T-Mobile US·Sprint 합병 https://en.wikipedia.org/wiki/T-Mobile_US · https://en.wikipedia.org/wiki/Merger_of_Sprint_Corporation_and_T-Mobile_US
유사 사례(8장): LG유플러스 https://www.kedglobal.com/tech,-media-telecom/newsView/ked202310130009 · Iliad https://en.wikipedia.org/wiki/Iliad_SA · https://www.datacenterknowledge.com/deals/iliad-soars-62-after-buyout-offer-from-billionaire-niel · Jio https://en.wikipedia.org/wiki/Jio · Rakuten https://companiesmarketcap.com/rakuten/stock-price-history/ · SoftBank 가격 파괴 https://www.gsmaintelligence.com/research/softbanks-disruptive-pricing-transforms-japans-mobile-market · Sprint Nextel https://www.npr.org/2008/03/01/87823963/sprint-nextels-financial-fall · https://www.1stock1.com/1stock1_837.htm · Genakos·Valletti·Verboven https://cepr.org/voxeu/columns/evaluating-market-consolidation-mobile-communications · RTR 오스트리아 https://www.rtr.at/TKP/aktuelles/publikationen/publikationen/Ex_post_analysis_merger_H3G_Orange_RTR.pdf · Compass Lexecon https://www.compasslexecon.com/insights/publications/do-four-to-three-mobile-mergers-harm-consumers · VodafoneThree https://en.wikipedia.org/wiki/VodafoneThree
원 자료: Xiena Research TMUS 브리프(2026-07-22) https://www.xienaresearch.com/report/TMUS · 2026-09-17자 TMUS 딥다이브(첨부) · 첨부 이엘씨(2026-09-15 검증판)·디바이스(2026-09-18 2판) 리포트 — 본 리포트의 장 구성·확인 수준 표기 양식의 원형
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 10-K·10-Q XBRL 원문으로 매출원가·SG&A·D&A·영업이익·인건비·광고비를 채움(2026-09-19 판에서는 영업이익·매출원가·판관비·감가상각 세부 줄이 원문 대조 미완으로 빠져 있었음). 0장 타일 2줄, 9장 현재 배수 표, 7장 순부채 구성(주파수 담보부 채권 포함 여부) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 6·7·9장). 원 장 구성 → 표준 장: 1→1·2, 2→3, 3→3, 4·7→4, 6·8·9→5, 5→6·7, 10·11·12→8, 13→9·7, 14→10·12, 6½→2, 6¾→10, 15→13, 16→14 |
| 원본 | 2026-10-06 | 원 계열 B1-primer(Equity Research Primer) · 보강 전환. 2026-09-19 검증판(2026-09-17 딥다이브 전면 재조사), 사이트 게시 2026-10-06 |
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 시나리오의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. 유기적 가입자 순증·후불 계정 수·FWA 매출·광섬유 출자 누계·유럽·아시아 피어의 달러 환산은 공시 수치를 조합한 추정이며 회사가 확인한 것이 아닙니다. 경쟁사 비GAAP 지표(Adjusted EBITDA·FCF)는 정의가 회사마다 달라 직접 비교에 한계가 있고, 데이터사이트의 EV·순부채는 리스 처리 기준에 따라 다릅니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.