0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
① 무엇이 바뀌었나
- Q2 2026 실적 미달 (2026-08-06) — 매출 $715.1M(+3.0% YoY) 공시로 2026-07-28 판이 적어 둔 가이던스 표기 ≥$750M(약 +8%)을 밑돌았고, GAAP 영업이익 $101.6M(−13.0% YoY) 공시, 조정 EBITDA $241.3M(가이던스 표기 ~$260M) 공시. 매출총이익률은 74.2%로 Q1 2026 73.6%에서 소폭 올랐습니다 계산. (8-K 99.1 ↗ · 10-Q 손익 ↗)
- Q3 2026 가이던스 약 −12% — 매출 ≥$650M, 조정 EBITDA ~$160M 공시. 전년 Q3 매출 $739.4M 대비 약 −12%, 조정 EBITDA 마진 약 25% 계산. 9개 분기 연속 "감속"이 "역성장" 가이던스로 넘어갔습니다.
- 조직 재편 (2026-09-03 결정, 2026-09-04 8-K Item 2.05) — 전체 인력 약 15% 감축, 현금 구조조정 비용 약 $39~51M(주로 퇴직급여), Q3 2026 중 대부분 완료 예정 공시 (8-K ↗)
- 보상 구조 재설정 — 2026-09-14 CEO에게 최대 700만 주 성과형 스톡옵션(행사가 $14.97 = 당일 종가, 주가 목표 $18~$105 7단계) 공시 (8-K Item 5.02 ↗). 2026-10-19 임시주총에 직원 스톡옵션 최대 15,582,540주의 행사가를 주총일 종가로 낮추는 안건 상정, 위임장에 적힌 2026-09-16 종가 $14.49 공시 (DEF 14A ↗).
② 2026-07-28 판 판단: "2025년 2월의 미스는 진짜로 자초한 일시적 사고였습니다. 그 이후의 모든 것은 구조적입니다." 그리고 "지금 남은 질문은 "성장주인가"가 아니라 "9% 성장·40% EBITDA 마진·무차입 회사에 EV/Sales 2.5배가 싼가"입니다." 판단 시점은 "8월 6일 Q2 실적에서 미국 성장률과 매출총이익률이 어디서 멈추는지를 보고 내리는 것이 합리적"이라고 미뤄 두었습니다.
③ 새 판단 (2026-10-08): 구조론은 유지되며, 12장 기준선(Q3 2026 가이던스 +8% 이하 = 구조론 확정)으로는 구조론 확정 쪽으로 판정됩니다. 다만 2026-07-28 판이 남긴 밸류 질문의 전제("9% 성장·40% EBITDA 마진")는 Q3 가이던스(매출 약 −12%, 조정 EBITDA 마진 약 25%)로 성립하지 않으므로, 질문은 "감속하는 회사가 싼가"가 아니라 "축소하는 매출 위에서 현금창출이 어디서 멈추는가"로 바뀝니다. 매출총이익률 74.2%는 일시론 기준(74%에서 안정)을 충족해 통행료 자체는 아직 버티고 있으므로, 이 문서는 Q3 2026 실적에서 매출 바닥과 구조조정 뒤 비용 기반을 확인하기 전까지 관찰에 둡니다.
④ 이 판단을 다시 뒤집을 조건: (가) Q3 2026 실제 매출이 YoY 플러스이거나 Q4 2026 가이던스가 YoY 플러스로 돌아서면 "역성장 국면" 판정을 거두고 2026-07-28 판의 밸류 질문으로 돌아갑니다. (나) 반대로 매출총이익률이 74% 아래로 내려가고 구조조정 뒤에도 GAAP 영업이익 YoY 감소가 이어지면, FCF 수익률 10.1%의 분모(TTM FCF)가 줄어드는 것이므로 관찰보다 부정적인 쪽으로 기웁니다.
무엇을 파는가. The Trade Desk는 광고를 "사는 쪽"(대행사 트레이더와 광고주)이 쓰는 독립 DSP 소프트웨어를 팔고, 그 화면을 통과한 광고비(gross spend)의 약 20%를 수수료로 가져갑니다. 재고를 사서 되파는 것이 아니라 대리인으로서 순액만 매출로 잡기 때문에, FY2025 gross spend $133.95억 위에서 매출은 $28.96억, take rate는 21.6%입니다(2장). 살 수 있는 것은 월드가든(YouTube·Meta·TikTok·Amazon 자사 지면·네이버·카카오) 바깥의 "오픈 인터넷" 전부이며, 그 바닥판이 지금 얇아지고 있다는 것이 이 문서의 출발점입니다(3장).
지금 숫자. 매출 성장률은 Q1 2024 +28.2%에서 Q1 2026 +11.8%까지 9개 분기 연속 내려왔고, 2026-08-06 공시된 Q2 2026 매출은 $715.1M(+3.0% YoY) 공시, GAAP 영업이익은 $101.6M(−13.0% YoY)입니다. Q1 2026 매출총이익률은 73.6%(1차 계산, 회사 표기 74%)로 8개 분기 최저였고 Q2 2026은 74.2%입니다 계산. 그래도 현금은 많이 남습니다 — TTM(2025-07~2026-06) 영업현금흐름 $10.82억, FCF $8.49억, 2026-06-30 현금·단기투자 $14.85억에 차입금 없음 공시. 다만 FY2025 SBC $4.91억이 조정 EBITDA $11.96억의 41%라는 점은 조정 지표를 읽을 때 늘 함께 봐야 합니다(6장·7장).
시장이 넣은 것과 이 문서의 판단. 2026-07-27 종가 $17.88은 고점 대비 −87%이고, 이 문서의 결론은 다음 두 문장입니다. "2025년 2월의 미스는 진짜로 자초한 일시적 사고였습니다. 그 이후의 모든 것은 구조적입니다." 그리고 "다만 "구조적 저성장 = 투자 부적격"은 아닙니다. 시장은 이미 FY26 +9.7%, FY27 +9.6%, FY28 +6.7%를 모델에 넣었고(즉 영구 감속을 이미 반영), 주가는 고점 대비 −87%입니다. 지금 남은 질문은 "성장주인가"가 아니라 "9% 성장·40% EBITDA 마진·무차입 회사에 EV/Sales 2.5배가 싼가"입니다. 이건 완전히 다른 질문입니다." 같은 종가 기준 TTM P/E 20.6배, FCF 수익률 10.1%, EV/EBIT 11.8배입니다(9장). 2026-10-08 판단 업데이트 → 0장 상자
한눈에 보는 핵심 지표
바닥판(오픈 인터넷)이 얇아지는 구조적 감속은 2026-08-06 Q3 2026 가이던스(매출 약 −12%)로 역성장 단계에 들어섰고, 통행료(매출총이익률 74.2%)는 아직 버티지만 남은 질문은 "감속하는 회사가 싼가"가 아니라 "축소하는 매출 위에서 현금창출이 어디서 멈추는가"입니다. 2026-10-08 판단 업데이트 → 0장 상자
2026-07-28 판: "TTD의 문제는 "성장주가 성숙기에 들어선 것"이 아니라, 회사가 서 있는 바닥판(오픈 인터넷) 자체가 얇아지는 동시에 그 위에서 받던 통행료(~21%)를 0~1%로 받겠다는 경쟁자(Amazon)가 나타난 것입니다. 2025년 2월의 첫 실적 미스는 자초한 일시적 사고가 맞습니다. 그러나 그 원인(Kokai 이전, 조직개편)이 모두 해소된 뒤에도 성장률이 9개 분기 연속 단 한 번도 반등하지 않았다는 사실이, 지금 남은 둔화가 일시적이라는 주장을 가장 강하게 반증합니다."
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 본문 판단은 2026-07-28 판 기준이며, 그 뒤 공시된 Q2 2026 숫자는 6장 표준표·9장 배수·12장 확인표에만 반영했습니다. 2026-10-08 판단 업데이트는 0장 맨 앞 상자와 10·11·12장의 추가 항목에 있습니다.
0.1 세 가지 질문에 대한 직답
질문 1 — 저성장 국면은 일시적인가, 영구적인가
답: 일시적 요인은 약 3~5%p, 구조적 요인은 약 10%p 이상으로 봅니다. 즉 대부분 구조적입니다. 2025년 2월 미스의 원인(플랫폼 이전, 사상 최대 조직개편)은 2025년 11월까지 대부분 해소됐는데도 성장률은 25% → 19% → 18% → 14% → 12% → (가이던스) 8%로 단 한 분기도 반등 없이 내려왔습니다. 자초한 상처는 아뭅니다. 이건 아물지 않았습니다.
영구적으로 사라진 것 세 가지: ① Google의 쿠키 폐지 철회(2024.7 1차 → 2025.4 최종)와 Privacy Sandbox 종료(2025.10) — UID2라는 강세론의 기둥 하나가 제3자에 의해 제거됨. ② 오픈 웹 트래픽 붕괴 — 퍼블리셔의 구글 검색 유입이 2025년 11월까지 글로벌 −33%, 미국 −38%. 광고를 팔 지면 자체가 줄고 있음. ③ CTV 중개권 — Netflix·Disney·NBCU·Roku·Spotify가 모두 Amazon DSP를 통해서도 팔기 시작. TTD가 차단당한 건 아니지만 가격 결정력을 잃었음.
되돌아올 수 있는 것: CPG·자동차 업종 부진(매출의 25%+), 2025년 정치광고 기저효과, 신임 경영진의 실행력 회복. 다만 새 C레벨 대부분이 2026년 6~7월에 부임했으므로 실행 회복은 2027년 이야기입니다.
질문 2 — 경쟁 악화가 얼마나 치명적인가
답: "고객을 잃는 중"이 아니라 "증분 성장을 잃는 중"입니다. 그래서 지표가 엇갈립니다. 고객 유지율은 12년째 95% 이상이고, Guideline 집계 기준 TTD의 글로벌 프로그래매틱 DSP 점유율은 오히려 2022년 22% → 2026년 1분기 31%로 상승했습니다(사라진 건 군소 DSP들). 그런데 같은 분기에 Amazon DSP는 +67% 성장(프라임데이 시점 조정 시 ~56%로 알려짐 · 미검증), TTD는 +12%였습니다. 새로 생기는 광고비가 TTD를 거치지 않는다는 뜻입니다.
가장 치명적인 지점은 점유율이 아니라 가격입니다. Amazon DSP는 자사 매체 PG 거래에 수수료 0%, 오픈웹에 ~1%를 매깁니다. Google DV360은 서드파티 CTV 구매에 지출액의 0.5~2.5%를 크레딧으로 돌려줍니다. TTD는 ~20%입니다. 2025년 12월, 창사 이래 처음으로 TTD가 수수료를 깎아주기 시작했습니다(1~2%p 인하, 사후 리베이트, 무상 개발 크레딧). 그 결과가 Q1 2026 매출총이익률 77%→74%(8개 분기 최저), EBITDA 마진 34%→30%입니다. 표면 take rate는 아직 안 내려갔지만 손익계산서는 이미 내려갔습니다.
질문 3 — 이 회사는 대체 무엇을 파는가
답: 광고를 "사는 쪽"이 쓰는 소프트웨어 한 세트를 팔고, 그 소프트웨어를 통과한 광고비의 약 20%를 가져갑니다. 재고(광고 지면)를 사서 되파는 게 아니라 대리인(agent)으로서 수수료만 인식합니다. 그래서 매출 $29억짜리 회사의 매출채권이 $37.7억입니다(2장).
고객은 광고주가 아니라 광고대행사(에이전시)가 중심입니다. 계약은 대부분 최소 약정 없는 1년 자동갱신 MSA이고 양측 60일 통보로 해지 가능합니다. HSBC 추정으로 대행사 경유 물량이 전체 청구액의 40% 이상이며, 2025년 상위 2개 지주사가 gross billings의 30%를 차지합니다(2024년엔 1개사 14%). 이 집중도 급등이 2026년 사태의 배경입니다.
1장과 3장은 "이 회사가 뭘 파는지"를 한국에서 한 번도 본 적 없는 독자 기준으로 설명합니다. 2장·4장·3.3절은 돈과 고객과 재고의 구조. 5장과 8장이 질문에 대한 본론입니다. 시간이 없으시면 3.3절(살 수 없는 재고) → 5.1절(Amazon) → 8.2절(일시 vs 영구 분해표) 순서로만 읽으셔도 됩니다.
1무엇을 파는가 — 프로그래매틱의 물리적 실체
이 회사가 파는 것 — 광고를 사는 쪽의 입찰 소프트웨어와 그 화면(Kokai). 재고는 갖지 않고, 통과한 광고비에서 통행료를 뗍니다.
누군가 뉴스 사이트를 열거나 스트리밍 앱을 켭니다. 빈 광고 자리가 하나 있습니다. 페이지가 그려지는 그 짧은 순간에, 그 한 자리를, 그 한 명의 시청자를 놓고 실시간 경매가 열립니다. 이 경매에서 "사는 쪽"을 대신해 입찰하는 소프트웨어가 DSP(Demand-Side Platform)이고, TTD는 독립 DSP 중 세계 1위입니다.
1.1 경매가 실제로 돌아가는 방식
- OpenRTB — IAB가 표준화한 JSON 메시지 규격입니다. SSP가 보내는 입찰요청(bid request)에는 URL/앱, 광고 슬롯 크기, 기기, 지역, 식별자(쿠키 ID·모바일 광고 ID·IP·UID2 토큰), 최저가가 담깁니다. DSP는 입찰응답으로 CPM 가격과 소재를 돌려줍니다.
- 시간 제한 — 페이지가 경매 전체에 주는 시간은 보통 100~300ms, DSP가 판단하는 시간은 10~100ms입니다. 늦으면 그냥 집니다. 그래서 TTD는 퍼블릭 클라우드가 아니라 자체 데이터센터를 세계 각지에 돌립니다 (2025년 유형자산 투자 $1.97억, 전년 $0.98억의 2배). 소프트웨어 회사 안에 하드웨어 회사가 숨어 있습니다.
- 1차가격 경매 — 2019년 Google AdX 전환 이후 업계 표준입니다. 부른 값을 그대로 냅니다. 그래서 "이길 수 있는 최저가"를 추정해 입찰가를 깎는 Predictive Clearing(입찰 셰이딩)이 실질적인 상품이 됩니다. 뒤에서 보겠지만 이 기능의 수수료가 청구서에 안 보인다는 게 2026년 대행사 감사의 쟁점 중 하나였습니다.
- 헤더비딩 / Prebid — 퍼블리셔가 자바스크립트 래퍼를 심어 여러 SSP에 동시에 입찰을 받는 방식. TTD의 OpenPath(1.5절)는 이 래퍼에 자기 자신을 직접 등록해 SSP를 건너뛰는 시도입니다.
1.2 TTD가 하지 않는 일 — 여기가 회사의 정체성입니다
| 영역 | TTD | 왜 중요한가 |
|---|---|---|
| 광고 지면 소유·재판매 | 안 함. 10-K에서 스스로를 agent로 규정 — "이행 책임, 재고 위험, 가격 결정 재량이 없다" | 매출을 순액(net)으로만 인식. 2.2절의 회계 착시 원인 |
| 미디어·콘텐츠 소유 | 안 함. "우리와 달리 매체를 소유·운영하는 경쟁사가 갖는 이해상충이 없다"가 회사의 핵심 문구 | Google/Amazon 대비 유일한 차별점. Bull case의 뿌리 |
| SSP의 수익 최적화(yield management) | 안 함. 명시적으로 하지 않겠다고 선언 | SSP와의 전면전을 피하려는 선 |
| 애드서버 (캠페인 트래피킹·통합 측정) | 부분적. 낙찰된 소재는 전달하지만 크로스채널 트래피킹은 보통 Google Campaign Manager 360·Flashtalking·Innovid가 담당 | Google 생태계 의존이 남아 있음 |
| 입찰 판단·페이싱·타겟팅·리포팅·예측 | 핵심 사업 | 여기에 ~20%를 부과 |
TTD는 "광고를 사는 쪽의 블룸버그 터미널"입니다. 대행사의 트레이더가 하루 종일 그 화면 안에 앉아 있고, 그 화면을 통과한 거래액의 약 20%를 TTD가 가져갑니다. 다만 이 터미널로는 네이버·카카오·유튜브·인스타그램의 지면을 살 수 없습니다. 나머지 전부를 살 수 있을 뿐입니다 — 그 "나머지"를 업계에서 오픈 인터넷이라고 부릅니다.
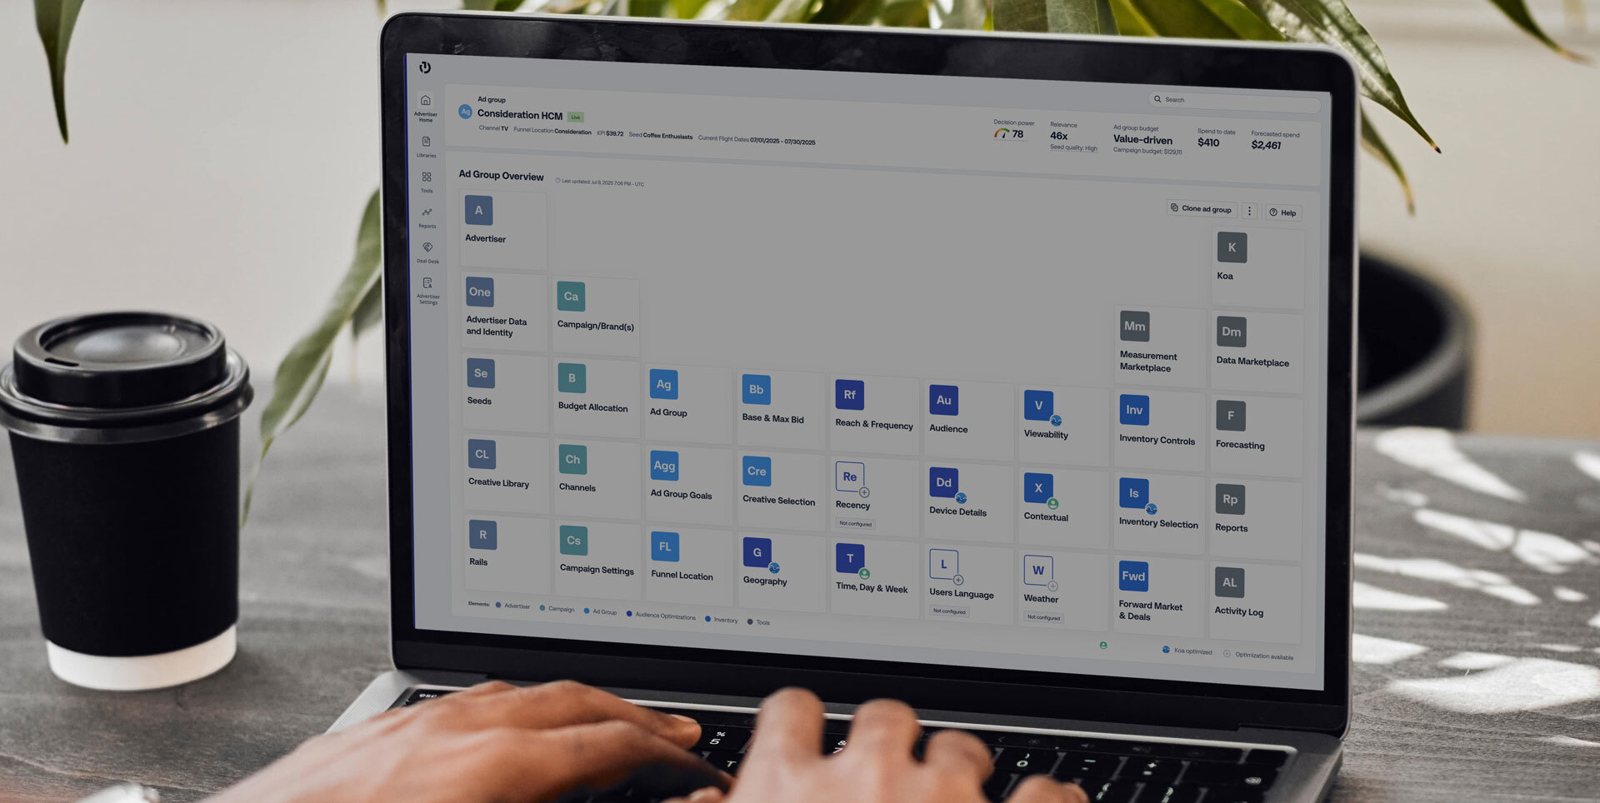
TTD의 제품은 결국 브라우저로 접속하는 한 개의 웹 애플리케이션입니다. 대행사 트레이더가 여기에 로그인해 하루를 보냅니다. 화면 이름이 Kokai(2023년 6월 출시, 이전 세대는 Solimar)이고, 2025~2026년 성장 둔화 서사의 상당 부분이 이 화면을 갈아끼우는 과정에서 발생했습니다.
Kokai의 실제 UI 스크린샷은 공개적으로 접근 가능한 것이 사실상 없습니다. TTD 뉴스룸은 로고와 마케팅 이미지만 제공하고, 실제 화면 캡처는 Adweek 유료 기사나 파트너 포털 로그인 뒤에 있습니다. 그래서 이 절은 스크린샷 대신 트레이더가 실제로 무엇을 클릭하는지를 순서대로 서술합니다.
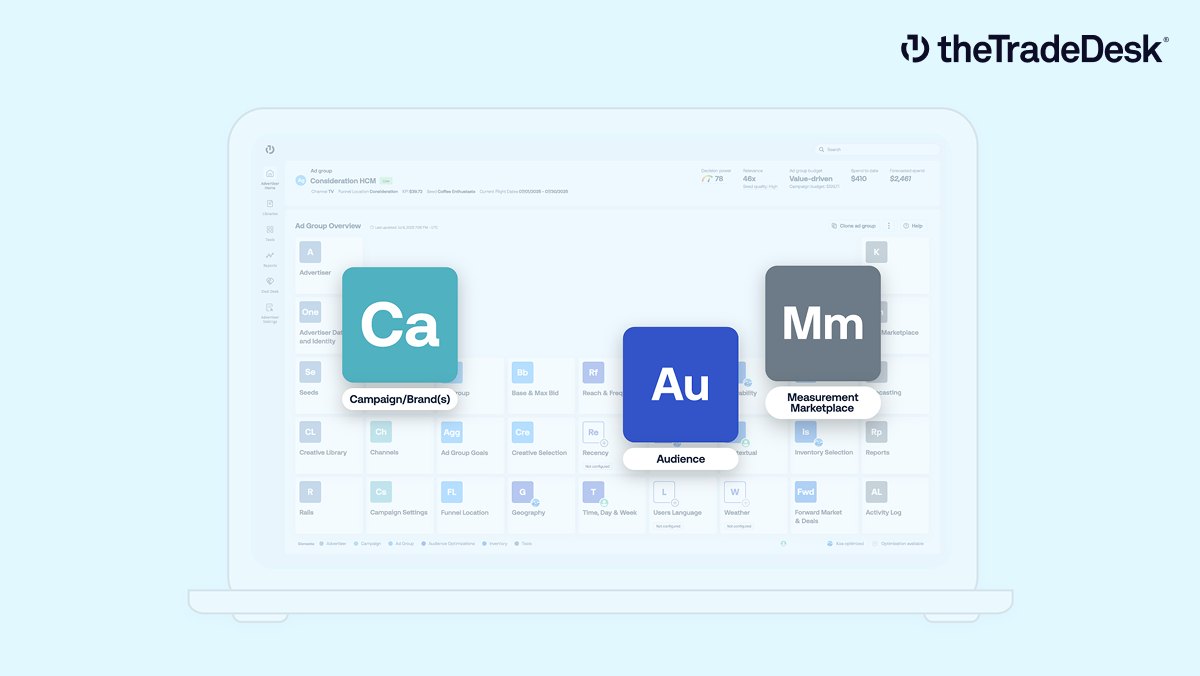
1.3 트레이더가 하는 일, 순서대로
- 계층 구조 — 광고주(Advertiser) → 캠페인(Campaign) → 광고그룹(Ad Group) → 소재(Creative). 모든 작업이 이 4단 구조 안에서 이뤄집니다.
- 라이브러리 (좌측 패널) — 소재 업로드, 오디언스 생성, 캠페인 시드 업로드(자사 고객 리스트나 전환 데이터를 올리면 AI가 이걸 학습해 유사 고객을 찾습니다), 타겟팅 리스트(지역·문맥·퍼블리셔 허용/차단).
- 캠페인 설정 — 기간, 총예산, 그리고 Kokai에서 새로 도입된 기본 KPI 지정(CPA·ROAS·도달 등). 이전에는 클릭 최적화가 사실상 기본값이었는데, Kokai는 지정된 KPI 기준으로 캠페인을 점수화합니다.
- "주기율표(periodic table)" UI — Kokai의 상징. 중첩 메뉴 대신 캠페인의 각 통제 항목을 색깔 있는 정사각형 타일로 화학 주기율표처럼 늘어놓습니다. K(Koa 최적화), Inv(인벤토리 통제), X(문맥), Ch(채널) 같은 식입니다. 타일을 클릭하면 그 자리에서 통제 화면이 열려 트레이더가 페이지를 떠나지 않습니다. 바로 이 UI가 현장에서 가장 큰 불만을 샀고, TTD는 2025년 9월 광고주·캠페인 레벨에서 주기율표를 부분 폐기했습니다(광고그룹 레벨에만 잔존).
- 입찰 배수(bid factor) — "표현력(expressiveness)" — 하나의 입찰가를 넣는 게 아니라 곱셈 배수를 겁니다. "서울에서 오후 8~11시, CTV, 시드 유사 오디언스면 1.4배". 10-K는 이 조합이 "수천조(quadrillions) 가지"라고 표현합니다.
- 예측(Forecasting) — 실행 전에 도달·소진·성과 예측이 뜨고, 우측 상단에 장바구니 형태의 패널이 붙어 편집할 때마다 관련성·표현력·예산·예측치가 실시간으로 어떻게 변하는지 보여줍니다.
- Koa AI — 2018년부터 쓰는 AI 브랜드명. 노출별 관련성 점수화, Predictive Clearing(입찰 셰이딩), KPI 점수화, 예산 최적화, 측정·예측. 2026년 2분기 업데이트에서 최적화 on/off 토글을 3가지 모드(성과·전달 균형 / 효율 우선 / 인벤토리 선호 기준 배분)로 바꾸고, 각 항목마다 지금 Koa가 운전 중인지 사람이 운전 중인지를 보여주는 상태 아이콘 2개를 추가했습니다.
- 측정 — 자체 지수(Retail Sales Index, TV Quality Index, Quality Reach Index) + 서드파티 측정사 연동.
1.4 셀프서비스 모델 — 이 회사의 마진이 높은 이유
"셀프서비스 사업모델이기 때문에, 우리는 고객이 준비되는 즉시 플랫폼을 독립적으로 사용할 수 있도록 지원·자문·교육하는 데 집중한다." The Trade Desk FY2025 10-K
노동은 대행사 직원이 합니다. TTD는 온보딩만 돕고 빠집니다. 그래서 정직원 3,843명(2025년말)이 $134억의 광고비를 돌립니다. 실무 보고에 따르면 대행사 시트의 실질 진입 문턱은 월 $10만~15만 수준입니다(회사 공시는 아닙니다).
1.5 제품 연대기 — 2023년 이후 무슨 일이 있었나
| 시점 | 제품 | 내용과 현재 상태 |
|---|---|---|
| 2018 | Koa | AI 브랜드 출범 |
| 2021 | Solimar | 직전 세대 플랫폼 |
| 2022.02 | OpenPath | 퍼블리셔 Prebid에 TTD가 직접 등록 → SSP 우회. 로이터·워싱턴포스트·가넷·콘데나스트로 시작. 2026.2 WPP·덴츠 이탈 |
| 2023.01 | Galileo | 광고주 1st party 데이터를 UID2에 매칭해 오픈 인터넷 전역에서 타겟·측정 |
| 2023.06 | Kokai | 현 주력 플랫폼. 2025.8 Solimar 신규 캠페인 생성 차단으로 사실상 강제 이전, 2025.11 기준 고객의 약 85% 이전 완료 |
| 2024.11 | Ventura | TTD 자체 스마트TV 운영체제 발표. 사실상 실패 — 1호 파트너 Sonos가 2025.3 TV 기기 사업 자체를 포기 |
| 2025.01 | Sincera 인수 | 광고 슬롯의 품질 메타데이터 측정사. OpenSincera로 40만 퍼블리셔 데이터를 무료 공개. 인수가 미공시 — 언론은 ~$1.5억이라 했으나 10-K 현금흐름표상 2025년 사업인수 현금 유출은 $435만뿐 |
| 2025.09 | Audience Unlimited | 데이터 마켓플레이스를 건별 CPM 과금에서 정액 뷔페형으로 전환. Control 모드 노출단가의 3.3% 또는 4.4%, Performance 모드는 무료. 사례: CPM −30%, 데이터비 −38%, CPA −75% |
| 2025.10 발표 2026.01 1차 | OpenAds | Prebid 코드를 포크해 거래 ID를 끝까지 보존 → 같은 노출이 여러 경로로 중복 유입되는 것을 탐지하고 최고가가 실제로 이겼는지 검증. 가디언·허스트·버즈피드·Ziff Davis 등 9개사 |
| 2026.02 | Ventura Ecosystem | 전략적 후퇴 OS를 직접 만드는 대신 남의 OS 안에 자기 광고 기술(OpenPath·UID2·OpenAds·OpenPass)을 넣는 방식으로 전환. 첫 협력사는 하이센스의 V(구 VIDAA, 5,000만대+)와 Nexxen |
| 2026.03 | OpenTTD | UID2/EUID·OpenPass·OpenAds·OpenSincera·OpenPath를 하나로 묶은 개발자 포털 |
| 2026.04 | Koa Agents | 미디어 기획·구매·최적화·측정을 수행하는 에이전틱 AI. 첫 대형 파트너는 Stagwell |
| 2026.Q2 | CTV Pause Ads | 시청자가 일시정지하면 뜨는 광고. PMP/PG 전용 |
UID2 — "쿠키 없는 세상의 표준"이 되려던 시도는 지금 어떻게 됐나강세론 기둥 1개가 제거된 과정
물리적으로 무엇인가
사용자가 어딘가에 이메일로 로그인합니다. 그 이메일을 소금값과 함께 해시하고 암호화해서 주기적으로 회전하는 토큰을 만듭니다 — 그게 UID2입니다. 이 토큰이 쿠키 대신 OpenRTB 입찰요청에 실려 다닙니다. TTD가 만들었지만 오픈소스로 풀고 운영 거버넌스를 업계(Prebid.org 등)로 넘겼습니다.
Google 쿠키 타임라인 — 투자 논리를 뒤집은 사건
| 시점 | 내용 |
|---|---|
| 2020.01 | Google, 서드파티 쿠키 단계적 폐지 발표 → TTD의 UID2 투자 논리 성립 |
| 2024.07.22 | 1차 번복 — 폐지 대신 "사용자 선택" 프롬프트로 전환 |
| 2025.04.22 | 2차 번복 — 별도 프롬프트조차 없음. 현행 유지 |
| 2025.10.17 | Privacy Sandbox API 대부분 폐기 (Topics, Protected Audience, Attribution Reporting 등) — 채택률 저조 이유 |
그래서 남은 것
크롬(점유율 ~71%)에서 쿠키는 여전히 기본으로 작동합니다. UID2를 써야 할 절박함이 사라졌습니다. 다만 사파리·파이어폭스 등 17~20%는 원래 쿠키가 안 되고, 무엇보다 CTV에는 애초에 쿠키가 없습니다. UID2의 실질 서식지는 CTV와 로그인 환경으로 좁혀졌습니다.
채택 사례: Fubo, Tubi, Philo(도입 즉시 매출 25~30% 점프 보고), Dish Media, LG전자, Perion. 다만 전체 입찰요청 중 몇 %에 UID2가 실려 있는지에 대한 신뢰할 만한 공개 수치는 존재하지 않습니다. 유럽판 EUID는 2023년 이후 3년째 "제한적 베타"에 머물러 있습니다(2026년 2월 10-K 기준).
2매출 구성 — Gross spend · Take rate · 채널·지역
돈의 흐름 — Gross spend · Take rate · 회계 착시. 단일 사업부라 부문 표 대신 "통과 총액 × 수수료율"과 채널·지역 믹스로 매출을 쪼갭니다.
| 지표 | 값 | 보조 |
|---|---|---|
| FY2025 매출 | $28.96억 공시 | +18% (FY24 +26%) |
| Q1 2026 매출 성장 | +11.8% 공시 | Q2 가이던스는 +8% (실제 Q2 2026은 +3.0%, 6장) |
| FY2025 Take rate | 21.6% 계산 | gross spend $134억 ÷ 매출 |
| 고객 유지율 | >95% 공시 | 12년 연속 · Q1 2026도 유지 · Q2 2026 보도자료도 "95% 초과" |
2.1 반드시 구분해야 할 두 개의 숫자
| 항목 | FY2025 | FY2024 | 증감 |
|---|---|---|---|
| Gross spend (플랫폼 통과 총액) | $133.95억 | $120.41억 | +11.2% |
| 매출 (GAAP, 순액) | $28.96억 | $24.45억 | +18.5% |
| = Take rate | 21.6% | 20.3% | +1.3%p |
| 조정 EBITDA | $11.96억 (41%) | $10.11억 (41%) | +18% |
| 영업활동 현금흐름 | $9.93억 | $7.39억 | +34% |
| FCF | 약 $7.83억 | 약 $6.41억 | +22% |
FY2025 gross spend는 +11.2%밖에 안 늘었는데 매출은 +18.5% 늘었습니다. 차이는 전부 take rate 상승(20.3%→21.6%)에서 나왔습니다. 즉 플랫폼을 실제로 통과하는 광고 물량의 모멘텀은 이미 10%대 초반입니다. take rate를 더 올릴 여력이 없어지면 매출 성장률은 물량 성장률로 수렴합니다. 그리고 5장에서 보겠지만, take rate는 이제 올라가는 게 아니라 깎아주기 시작했습니다.
참고: TTD는 분기별 gross spend를 공시하지 않습니다. 따라서 Q1 2026의 take rate는 외부에서 계산할 수 없습니다.
2.2 왜 매출채권이 연매출보다 큰가 — 이 회사 재무제표의 함정
"일반적으로 우리는 대리인(agent)으로서 순액 기준으로 매출을 보고하며, 이는 총청구액에서 광고 인벤토리 원가·부가서비스의 공급자 구성요소·데이터 비용을 차감한 금액이다." FY2025 10-K, 수익인식 정책
TTD는 ASC 606상 대리인으로 판정했습니다 — 이행에 대한 1차 책임, 재고 위험, 가격 결정 재량이 없기 때문입니다. 결과가 대차대조표에 그대로 드러납니다 (2025.12.31 기준):
이 대차대조표 숫자(매출채권 $37.70억, 매입채무 $30.08억, 연매출 $28.96억, 현금 / 부채 $14억 / 무차입)는 7장 재무상태 표에 2026-06-30 값과 나란히 옮겨 두었습니다.
매출채권이 연매출보다 큽니다. 10-K도 이를 명시적으로 경고합니다 — "따라서 순액으로 보고되는 매출 대비 매출채권과 매입채무가 크게 보인다." TTD를 평범한 SaaS처럼 읽으면 이 줄에서 반드시 오독합니다.
추가 위험: 일부 대행사 고객에는 순차책임(sequential liability) 조항이 있습니다. 대행사가 광고주에게 돈을 받기 전까지 TTD도 못 받습니다. 소수 지주사에 집중된 운전자본·신용 리스크입니다.
2.3 수수료 스택 — 청구서에 다 보이지 않는 부분
| 층 | 요율 | 공시 여부 |
|---|---|---|
| 플랫폼 수수료 | gross spend의 ~20% (2017년 이후 "일관되게 약 20%") | 회사가 구두로 언급, 계산으로 검증 가능 |
| 데이터 수수료 | 과거 서드파티 데이터 사용 시 10~20% → Audience Unlimited로 3.3~4.4% 또는 0% | 제품 공시 있음 |
| OpenPath | 퍼블리셔에게 4.5% | 업계 보도 기준 |
| Predictive Clearing (입찰 셰이딩) | 절감액에서 두 자릿수 % 취득 추정. CPM에 내재되어 계약서·청구서에 통상 드러나지 않음 | 비공시 |
| 기능 수수료 | 선택 기능에 ~5% 추정 | 실무자 보고, 미확인 |
| 매니지드 서비스 | TTD가 직접 운용 시 3~20% 추가 | 실무자 보고 |
일부 대행사는 "실효 총수수료 30% 이상"이라고 주장하고 TTD는 부인합니다. 이 스택의 불투명성이 2026년 Publicis·Omnicom 감사 사태의 직접적 원인입니다(4.3절).
Digiday·eMarketer 보도 기준: 지출 임계치(증분 $50만) 초과 시 기술수수료 1~2%p 인하, 4분기 증분 $75만 초과 시 사후 리베이트, 그리고 가격이 아닌 유인책으로 무상 엔지니어링 크레딧. 한 프로그래매틱 담당자의 말: "트레이드데스크가 요율을 실제로 협상하려 드는 걸 본 건 이번이 처음이다."
2.4 매출 믹스 — 채널·지역·업종
| 채널 (gross spend 기준) | Q3 2025 | Q4 2025 | Q1 2026 |
|---|---|---|---|
| 비디오 (CTV 포함) | ~50% | ~50% | 50%대 초반 |
| 모바일 | 30%대 초반 | ~30% | 20%대 후반 |
| 디스플레이 | 10%대 초반 | 10%대 초반 | 10%대 초반 |
| 오디오 (성장률 1위) | ~5% | ~6% | ~6% |
| 미국 / 해외 | 87 / 13 | 84 / 16 | 82 / 18 |
- CTV 단독 비중은 공시하지 않습니다 — 비디오에 통합. "가장 크고 빠르게 성장하는 채널"이라고만 언급
- 지역 믹스는 자료마다 "미국" 기준과 "북미" 기준이 섞여 82%와 86%가 동시에 나옵니다. 추세(해외 비중 상승)는 명확
- 업종: 식음료 18%, 의료·헬스 14%, 자동차 13% → CPG+자동차가 30%+. 관세·인플레 직격
- 리테일 미디어: 미국 상위 리테일러 매출의 80%+ 커버. 다만 매출 기여도는 미공시
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
왜 한국에는 이런 회사가 없는가, 그리고 이 터미널로 살 수 있는 재고와 살 수 없는 재고. TTD의 TAM은 정의상 "월드가든 바깥 전부"입니다.
이 질문은 단순한 배경 설명이 아니라 투자 판단에 직접 쓰이는 정보입니다. 한국에 독립 DSP가 자라지 못한 이유가 곧 지금 미국에서 TTD를 압박하는 힘의 정체이기 때문입니다.
3.1 구조적 이유 네 가지
- 파편화가 부족했다. 네이버+카카오가 국내 디지털 광고의 70% 이상을 차지합니다. 지면이 두 곳에 몰려 있으면 "여러 매체를 한 번에 사주는 중개 소프트웨어"의 존재 이유가 약합니다. RTB는 지면이 흩어져 있을 때만 가치가 생깁니다.
- 표준화가 없었다. 미국 IAB의 OpenRTB 같은 업계 공통 규격 추진 주체가 없었고, 퍼블리셔마다 시스템이 달랐습니다.
- 가격 중심 사고. 국내 바이어는 ROAS보다 CPM·CPC 단가를 먼저 봅니다. RTB의 핵심 가치(같은 노출도 사람에 따라 다른 값을 매김)가 작동하지 않습니다.
- 데이터 인프라의 두께. 정교한 오디언스 모델링에 쓸 축적 행동데이터가 부족했습니다.
즉 한국은 처음부터 월드가든(walled garden)이 더 지배적인 시장이었습니다. TTD가 미국에서 지금 겪는 일은 "미국 시장이 한국을 닮아가는 과정"으로 읽어도 크게 틀리지 않습니다.
3.2 그나마 가까운 것들 — 그러나 같지 않습니다
| 회사 | 실제 정체 | TTD와 다른 점 |
|---|---|---|
| Moloco (몰로코) | 안익진 대표가 실리콘밸리에서 창업한 한국계 최초 유니콘. 초당 600만+ 광고 기회 처리, 연 $400억 규모 거래 영향. 쿠팡이츠·크래프톤·TVING·KT·LG전자 | 성과형(앱설치·커머스) 머신러닝 DSP. 앱 퍼블리셔와 리테일러에게 "결과"를 팝니다. TTD는 대행사 트레이더에게 "조작 화면"을 팝니다. 브랜드·CTV 중심이 아님 |
| 메조미디어(CJ ENM)·인크로스(SKT)·나스미디어(KT) | 미디어렙/대행사에 애드테크 기능이 붙은 형태 | 독립 DSP가 아님. 매체 판매 대행 성격이 강함 |
| Criteo | 한국에서도 영업하는 글로벌 리타게팅·커머스 미디어 전문 | 범용 DSP가 아니라 특화 플레이어 |
네이버 광고 시스템에 로그인해서 네이버 지면만 사는 것이 월드가든입니다. TTD는 그 반대편 — 네이버도 카카오도 아닌 나머지 모든 매체(뉴스사이트, 앱, 팟캐스트, 그리고 무엇보다 스마트TV의 OTT 앱)를 한 화면에서 사는 도구입니다. 한국에 이 시장이 얇은 이유는 "나머지"가 얇기 때문이고, 미국에서 TTD가 흔들리는 이유도 결국 "나머지"가 얇아지고 있기 때문입니다.
3.3 살 수 있는 재고와 살 수 없는 재고
TTD를 이해하는 가장 빠른 길은 "이 터미널로 무엇을 못 사는지"를 보는 것입니다. TTD의 TAM은 정의상 "월드가든 바깥 전부"이고, 그 경계선이 지금 움직이고 있습니다.
규모: 430개 이상의 광고거래소·퍼블리셔·SSP와 직접 연동 (2025년말 10-K).
- Netflix — 2024.5 개방, 2026.7.20부터 최소지출·워크플로 변경 없이 "Sellers and Publishers 500+"에 편입(글로벌 MAU 2.5억+)
- Disney+ / Hulu / ESPN — DRAX(디즈니 실시간 거래소)에 직접 연동된 첫 DSP 중 하나
- Roku — UID2 가구 식별 제휴 포함
- Peacock / NBCU — 2026 동계올림픽 프로그래매틱 포함
- Max, Paramount+ — 파라마운트는 라이브 인게임 프로그래매틱까지
- Spotify — 오디오는 매출의 ~6%, 가장 빠르게 성장
- Amazon Prime Video — 제한적. 서드파티 DSP에 프라이빗 옥션으로만, 미국 한정
- Xumo, Tubi, Fubo, Philo, DirecTV, V(하이센스)
- 가디언, 허스트, 버즈피드, Ziff Davis, 뉴스위크 등 오픈웹
- YouTube — 서드파티 DSP로 사실상 구매 불가. DV360과 Google Ads 전용. 미국 CTV 앱 사용시간 1위가 통째로 빠져 있습니다
- Meta 전부 (페이스북·인스타그램·왓츠앱·스레드) — 거래소를 오래전에 닫음. 접근 0
- TikTok — 의미 있는 경로 없음
- Amazon Fire TV 자사 SSP 물량 — 초기엔 TTD도 있었으나 조용히 제외됨. Fire TV 노출의 약 30%인 Amazon 몫은 Amazon DSP 전용
- Amazon 리테일(온사이트) 지면 — Amazon DSP 전용
- 네이버 · 카카오 — 애초에 불가
전 세계 디지털 광고의 대략 절반이 Google+Meta+Amazon+TikTok 안에 있고, TTD는 그중 어느 것도 건드릴 수 없습니다. 강세론은 "CTV·오디오·리테일미디어는 구조적으로 열려 있고 성장한다"이고, 약세론은 "월드가든이면서 동시에 값싼 DSP를 가진 Amazon이 양쪽에서 조이고 있다"입니다. 2026년 현재까지의 데이터는 약세론 쪽에 더 무게가 실립니다.
4누가 사는가 — 고객군: 누가 서명하고, 누가 화가 났는가
고객은 광고주가 아니라 대행사가 중심이고, 계약은 최소약정 없는 60일 해지 MSA입니다. 2025년 지주사 집중도가 급변했습니다.
4.1 계약 구조 — 이 사업의 구조적 취약점
"우리의 고객은 광고대행사, 광고주, 그리고 대행사·광고주를 위한 서비스 제공자이며, 이들과 지속적인 기본계약(MSA)을 체결한다." FY2025 10-K
중요한 점: TTD는 지주사가 아니라 개별 대행사·지역법인·사업부와 각각 계약합니다. 지주사 의사결정이 분산돼 있기 때문입니다. WPP 서울과 WPP 시카고는 서로 다른 TTD 고객입니다.
- 계약 기간 1년, 자동갱신
- 최소 지출 약정 없음 — 10-K: "고객 측의 중대한 약정을 포함하지 않는다"
- 양측 60일 통보로 언제든 해지 가능
- 그럼에도 고객 유지율 95% 초과, 12년 연속
$134억의 광고비가 최소약정 없는 60일 해지 계약 위에 얹혀 있습니다. 이걸 붙잡고 있는 건 계약서가 아니라 전환비용과 습관입니다. 강세론과 약세론이 같은 사실을 정반대로 읽는 지점이기도 합니다.
4.2 집중도 — 2025년에 숫자가 급변했습니다
"모든 개별 고객 계약을 지주사 레벨에서 합산하면, 2025년에는 두 개 지주사가 각각 Gross Billings의 10%를 초과했고, 2024년과 2023년에는 한 개 지주사가 10%를 초과했다. 2025년 두 개 지주사가 Gross Billings의 30%를 차지했다. 2024년에는 한 개 지주사가 14%, 2023년에는 한 개 지주사가 12%였다." FY2025 10-K
| 연도 | 10% 초과 지주사 수 | 해당 지주사 합계 비중 |
|---|---|---|
| 2023 | 1개 | 12% |
| 2024 | 1개 | 14% |
| 2025 | 2개 | 30% |
2025년 11월 26일 Omnicom이 IPG를 $130억+에 인수 완료하며 세계 최대 지주사가 탄생했습니다(합산 매출 $250억+, 미디어 물량 50~60% 확대). 두 개로 세던 고객이 하나가 된 셈입니다. (TTD는 지주사 이름을 공개하지 않으므로 이 인과관계는 추론입니다.) HSBC는 대행사 경유 물량이 TTD 청구액의 40% 이상이라고 추정합니다.
4.3 2026년 — 대행사 반란의 연대기
| 시점 | 사건 | 주가 영향 |
|---|---|---|
| 2025.11 | AdExchanger: Omnicom이 3분기 예상 물량의 "두 자릿수 비중"을 TTD에서 Amazon DSP로 이동했다는 보도. TTD 전면 부인 미확인 | — |
| 2026.02.19 | WPP·덴츠가 OpenPath에서 이탈 (Adweek 단독 보도일 기준. 실제 이탈 시점은 특정되지 않았고, 일부 매체는 "축소·후퇴"로 표현). 수수료 가시성·통제권 문제 | — |
| 2026.03.17~18 | Publicis, TTD를 추천 DSP 목록에서 제외. (Ad Age 3/17 단독 → 2거래일간 약 −13%) FirmDecisions(Ebiquity 계열) 독립감사 결과 "기본계약 위반, 합의 한도를 넘는 수수료 부과, 고객 동의 없는 유료 기능 자동 편입" 주장. TTD: "감사에 실패했다는 주장은 사실이 아니다" | −13% |
| 2026.03.24 | Omnicom도 자체 감사 착수 | — |
| 2026.04.21 | 반대 사례 — Stagwell이 Koa Agents를 전면 도입 | — |
| 2026.06.12 | Publicis와 합의, 추천 목록 복원. 조건 비공개 | 반등 제한적 |
"이건 사실 투명성 문제가 아니라 누가 마진을 갖느냐의 문제다." 대행사들은 갈수록 프린시펄 미디어(자기 계정으로 지면을 사서 광고주에게 마크업해 되파는 방식)로 돈을 법니다. ANA 조사(2026.3 발표)에 따르면 2026년 프린시펄 미디어를 쓸 것이라는 마케터가 56%로 2024년 41%에서 급증했고, 90%는 그것이 자기 이익에 부합하는지 확신하지 못한다고 답했습니다.
동시에 TTD는 대행사를 건너뛰고 광고주와 직접 JBP(공동사업계획)를 맺는 전략을 가속하고 있습니다 — 2026년 3월 한 달에만 45건(월 최다), 건수 YoY +55%, 신규 JBP 물량 +40%. 즉 TTD는 자기 청구액의 40%를 공급하는 채널을 구조적으로 중간에서 빼내려 하고 있습니다. 이 갈등은 Publicis와 합의했다고 해소되지 않습니다. 업계에서는 "영구 평화가 아니라 휴전"이라고 평가했습니다.
5경쟁과 해자 — 3면 협공
수요측(Amazon·Google의 수수료 후려치기), 공급측(퍼블리셔 직판·SSP 큐레이션), 대행사측(감사·프린시펄 미디어·지주사 통합)이 2026년에 동시에 움직였습니다.
2026년의 TTD는 한 방향이 아니라 세 방향에서 동시에 압박받고 있습니다. ① 수요측(Amazon·Google이 수수료로 후려침) ② 공급측(Netflix·Disney·Comcast가 직접 팔고, SSP가 큐레이션으로 DSP를 건너뜀) ③ 대행사측(감사·프린시펄 미디어·지주사 통합). 셋 다 2026년에 동시에 움직였습니다.
5.1 Amazon DSP — 가장 중요한 숫자 하나
| 플랫폼 | 수수료 | 비고 |
|---|---|---|
| Amazon DSP | 자사 매체 PG 거래 0% / 스트리밍·오픈웹 ~1% | 서드파티 CTV를 Amazon DSP로 사면 추가 3%p 할인 |
| Google DV360 | 서드파티 CTV 구매 시 지출액의 0.5~2.5%를 광고 크레딧으로 환급 | YouTube 독점 물량과 묶어 팔 수 있음 |
| Comcast Universal Ads | DSP 수수료 0% (자기 재고를 팔기 때문) | 2025.1 CES 발표, 2026.6 영국 진출 |
| Pontiac / Azerion Hawk | "TTD와 똑같은 얘기를 더 싸게" / 통상 DSP 수수료 80% 절감 주장 | 저가 침투 플레이어 |
| The Trade Desk | ~20~21.6% (+ 데이터·OpenPath 4.5%·셰이딩) | 2025.12부터 1~2%p 할인 시작 |
Amazon이 CTV의 중앙 배관이 되어가는 과정
| 시점 | Amazon DSP가 확보한 것 |
|---|---|
| 2025.06.16 | Roku 독점 제휴 — 양사 합쳐 약 8,000만 가구, 미국 CTV 가구의 80% 이상(Comscore). 둘 다 100% 로그인 기반이라 완전 인증 상태. 테스트 결과 ROAS 3배, 순도달 +42%, 빈도 −27% |
| 2025.09.10 | Netflix가 Amazon DSP를 프로그래매틱 파트너로 추가 (12개 시장) |
| 2025.10.01 | Spotify 글로벌 오디오·비디오 물량 편입 |
| 2026.03.04 | Netflix가 Amazon DSP의 오디언스 데이터까지 도입 — "수조 개의 아마존 쇼핑·스트리밍·브라우징 신호". 미국 2분기 롤아웃 |
| 2026.03 | 삼성 TV Plus가 Amazon의 인터랙티브·쇼퍼블 비디오를 지원하는 첫 외부 CTV 플랫폼으로 (2026.7 개시) |
이것이 핵심입니다. TTD가 Netflix·Disney·Roku에서 차단당한 게 아닙니다. 다만 TTD만 통과하던 파이프가 이제 Amazon으로도 나 있고, 그쪽 통행료가 0~1%입니다. TTD가 잃은 것은 접근권이 아니라 가격 결정력입니다.
① 리테일 데이터: TTD 데이터 마켓플레이스는 미국 상위 리테일러 매출의 80% 이상(월마트·크로거·타깃·앨버트슨스·코스트코)을 커버하는 반면 Amazon 자신은 미국 소매지출의 15% 미만입니다. Amazon은 월마트를 객관적으로 대변할 수 없습니다.
② 싼 수수료 ≠ 싼 매체비: 제프 그린 — "어떤 대형 이커머스 월드가든이 1% 혹은 무수수료를 내세워도, 결국 우리가 지불하는 실효 CPM은 그쪽이 더 높다." Amazon은 낮은 플랫폼 수수료를 Amazon Marketing Cloud의 1st party 오디언스 CPM으로 회수합니다.
③ 직접 비교 사례: 한 대형 가전사의 헤드투헤드 테스트에서 TTD가 Amazon DSP 대비 순 가구 도달 70% 더 많고 총비용 30% 낮았다고 회사는 주장합니다(회사 주장, 검증 불가).
④ 탈환 사례: Amazon PG 플랫폼에 뺏겼던 대형 제약 광고주를 되찾았고, 2026 JBP에서 그 고객의 TTD 지출을 YoY +114%로 약정했습니다.
5.2 Google DV360과 DOJ 반독점 — 아직 판결이 안 나왔습니다
| 시점 | 내용 |
|---|---|
| 2025.04.17 | Brinkema 판사, Google이 퍼블리셔 애드서버(DFP)와 광고거래소(AdX)를 불법 독점했고 끼워팔기를 했다고 판시. 단, 광고주측 네트워크(DV360/Google Ads) 시장에서는 Google 승소 — DOJ가 매수측에서는 이기지 못했습니다 |
| 2025.09~10 | 구제(remedy) 재판 진행 |
| 2025.11.21 | 최종변론. 판사는 AdX를 인수할 적격 매수자를 찾기 어렵다는 점과, 행태적 구제의 실행 속도 양쪽 모두에 회의적 |
| 2026.07.28 현재 | 여전히 미결. 최종변론 후 8개월 경과. "2026년 중반 예상"이 계속 밀리는 중 |
TTD에 미치는 영향은 통념보다 약합니다. 유죄 판단은 매도측(AdX/DFP)에 국한됐고, AdX 분할이 나오면 최대 수혜자는 Magnite·PubMatic 같은 SSP입니다. 그 사이 DV360은 크레딧 환급으로 TTD 물량을 직접 빼가고 있습니다. Google의 Sean Downey: "YouTube와 DV360 양쪽에서 큰 가치를 뽑을 수 있게 하려는 것".
5.3 다른 DSP들 — 구매자들이 매긴 실제 점수
| DSP | 투명성 | 데이터·타겟팅 | 인벤토리 | 가격/성과 | 지원·UX | 종합 |
|---|---|---|---|---|---|---|
| Yahoo DSP | 6.6 | 7.9 | 6.9 | 7.6 | 7.4 | 7.3 |
| The Trade Desk | 8.8 | 6.7 | 8.8 | 5.8 | 6.3 | 7.2 |
| Google DV360 | 6.5 | 7.9 | 7.9 | 7.6 | 5.2 | 7.0 |
| StackAdapt | 5.5 | 6.4 | 7.0 | 6.0 | 8.1 | 6.6 |
| Amazon DSP | 5.7 | 6.4 | 6.8 | 6.8 | 4.8 | 6.1 |
한 바이어의 평: "좋긴 한데 비싸다. 토요타 대신 렉서스를 모는 느낌." 주목할 역설 — Amazon DSP는 종합 점수가 꼴찌(6.1)인데 성장률은 1등(+67%)입니다. 제품이 좋아서 이기는 게 아니라 가격·커머스 데이터·CTV 물량으로 이기고 있습니다.
주요 경쟁사·인접업체의 2026년 1분기 실적 — TTD보다 빠른 곳이 여럿입니다 (Viant +25%, Zeta +50%)
| 회사 | Q1 2026 매출 | YoY | 비고 |
|---|---|---|---|
| Viant (DSP) | $88.5M | +25% | 조정 EBITDA +81%. CTV가 플랫폼 지출의 50% 초과. TVision 인수(2026.5). 2026년 매 분기 가속 전망 |
| Zeta Global | $396.3M | +49.9% | 광고SW 그룹 내 최대 서프라이즈 |
| AppLovin | $1.84B | — | 조정 EBITDA 마진 85%. Axon 셀프서브 개방(2026.6). CTV 제품은 없어 TTD와 직접 중첩은 제한적 |
| Magnite (SSP) | $164.4M | +6% | CTV +30%, ex-TAC의 51%로 상승. 넷플릭스·Roku·월마트·파라마운트 |
| PubMatic (SSP) | $62.6M | −2% | 컨센 상회했으나 역성장 |
| The Trade Desk | $688.9M | +11.8% | — |
Magnite의 CTV +30% vs TTD 전체 +11.8%가 중요합니다. CTV 광고비는 분명히 흐르고 있는데, TTD를 통해 흐르지 않고 있습니다.
참고로 MediaMath는 2023년 6월 챕터11 파산 후 자산이 $2,200만에 Infillion에 매각됐습니다. 독립 DSP 모델이 깨질 수 있다는 표준 사례입니다.
피어 시가총액·PER·EV/EBIT(2026-07-27 기준)은 각사 1차 자료와 대조하지 못해 표에 넣지 않았습니다. 다음 판에서 각사 10-Q 와 같은 날 종가로 채웁니다.
5.4 공급측 우회 — 퍼블리셔가 직접 팔기 시작했습니다
- Netflix — 2024년 업프론트에서 자체 광고 스택 구축 발표, 2025년 내내 Microsoft에서 이탈. 2026.3.4 자체 Conversions API 출시(서버 대 서버 전환측정) + Amazon·Yahoo 오디언스 도입. 광고 매출 2025년 $15억 → 2026년 약 $30억 전망.
- Disney — DRAX/DRAX Direct. 5년 내 광고사업의 절반을 자동화 목표, 2026.4 Magnite와 바이어 에이전트 배치.
- Comcast Universal Ads — 2025.1 CES 발표. 크로스 퍼블리셔 셀프서브, DSP 수수료 없음. 2026.4 셀프서비스 선형TV, 2026.6 영국 진출.
- SSP 큐레이션 — PubMatic Activate는 바이어가 DSP를 거치지 않고 PubMatic에서 직접 CTV/온라인비디오를 사게 합니다(PG·PMP 대상, 타깃 시장 $370억). Magnite ClearLine, Index Exchange×Chalice도 같은 방향. Ari Paparo: "큐레이션은 DSP와 SSP 사이 전쟁의 무기다."
그리고 TTD 자신의 공급망 전략은 역풍을 맞았습니다. OpenPath는 퍼블리셔에게 4.5%를 부과하는데, 2026년 2월 WPP와 덴츠가 이탈했습니다.
5.5 정리 — 3면 협공 도식
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
실적·수익구조 숫자. 매출원가는 Platform operations(데이터센터·호스팅·인건비), 영업비용은 판매·마케팅 / 기술·개발 / 일반관리로 공시됩니다. GAAP 표와 조정 EBITDA 표를 분리하고, SBC는 별도 행으로 둡니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM (~2026-06) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,196.5 | 1,577.8 (+31.9%) | 1,946.1 (+23.3%) | 2,444.8 (+25.6%) | 2,896.3 (+18.5%) | 2,990.1 (+11.6%) |
| 매출원가 (Platform operations) | 221.6 | 281.1 | 365.6 | 472.0 | 619.1 | 691.6 |
| 매출총이익 (률) | 974.9 (81.5%) | 1,296.7 (82.2%) | 1,580.5 (81.2%) | 1,972.8 (80.7%) | 2,277.2 (78.6%) | 2,298.6 (76.9%) |
| 판관비 (률) = S&M + T&D + G&A | 850.1 (71.1%) | 1,183.0 (75.0%) | 1,380.0 (70.9%) | 1,545.7 (63.2%) | 1,687.9 (58.3%) | 1,712.3 (57.3%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 (Technology & development) | 226.1 | 319.9 | 411.8 | 463.3 | 525.1 | 542.0 |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 (현금흐름표, 각 계정에 배분) | 42.2 | 54.4 | 80.4 | 87.5 | 115.8 | 126.7 |
| 기타: 판매·마케팅 (S&M) | 249.3 | 338.0 | 448.0 | 546.5 | 644.3 | 677.0 |
| 기타: 일반관리 (G&A) | 374.7 | 525.2 | 520.3 | 535.8 | 518.5 | 493.3 |
| 참고: 주식보상비용 SBC (각 계정에 포함) | 337.4 | 498.6 | 491.6 | 494.7 | 490.6 | 452.1 |
| 영업이익 (률) | 124.8 (10.4%) | 113.7 (7.2%) | 200.5 (10.3%) | 427.2 (17.5%) | 589.3 (20.3%) | 586.3 (19.6%) |
| 지배순이익 | 137.8 | 53.4 | 178.9 | 393.1 | 443.3 | 406.9 |
| 영업현금흐름 | 378.5 | 548.7 | 598.3 | 739.5 | 992.7 | 1,081.7 |
| CAPEX (유형자산 + 자본화 소프트웨어) | 60.0 | 91.9 | 55.0 | 107.1 | 209.8 | 233.0 |
| FCF (마진) | 318.5 (26.6%) | 456.8 (29.0%) | 543.3 (27.9%) | 632.4 (25.9%) | 783.0 (27.0%) | 848.6 (28.4%) |
| 항목 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 616.0 (+25.4%) | 694.0 (+18.7%) | 739.4 (+17.7%) | 846.8 (+14.3%) | 688.9 (+11.8%) | 715.1 (+3.0%) |
| 매출원가 (Platform operations) | 142.8 | 151.0 | 162.2 | 163.1 | 182.0 | 184.3 |
| 매출총이익 (률) | 473.2 (76.8%) | 543.1 (78.2%) | 577.3 (78.1%) | 683.7 (80.7%) | 506.9 (73.6%) | 530.7 (74.2%) |
| 판관비 (률) | 418.7 (68.0%) | 426.3 (61.4%) | 416.1 (56.3%) | 426.8 (50.4%) | 440.2 (63.9%) | 429.1 (60.0%) |
| 판매·마케팅 / 기술·개발 / 일반관리 | 152.7 / 132.4 / 133.6 | 161.1 / 134.3 / 130.9 | 156.8 / 127.9 / 131.3 | 173.6 / 130.6 / 122.6 | 172.2 / 142.7 / 125.3 | 174.4 / 140.7 / 114.0 |
| 참고: SBC · 감가상각 (현금흐름표) | 128.3 · 24.0 | 128.9 · 26.7 | 121.3 · 33.1 | 112.2 · 32.0 | 109.0 · 31.4 | 109.6 · 30.1 |
| 영업이익 (률, YoY) | 54.5 (8.8%, +90.0%) | 116.8 (16.8%, +23.3%) | 161.2 (21.8%, +48.6%) | 256.9 (30.3%, +31.5%) | 66.6 (9.7%, +22.4%) | 101.6 (14.2%, -13.0%) |
| 지배순이익 | 50.7 | 90.1 | 115.5 | 186.9 | 40.0 | 64.4 |
| 영업현금흐름 | 291.4 | 165.0 | 224.7 | 311.6 | 391.8 | 153.6 |
| CAPEX | 61.8 | 48.3 | 69.7 | 30.0 | 115.8 | 17.6 |
| FCF | 229.7 | 116.7 | 155.0 | 281.6 | 276.0 | 136.0 |
| 구분 | FY2023 | FY2024 | FY2025 | Q2 2025 | Q2 2026 | TTM (~2026-06) |
|---|---|---|---|---|---|---|
| 조정 EBITDA | 771.5 계산 | 1,010.6 | 1,196.4 | 270.8 | 241.3 공시 | 1,165.2 계산 |
| 매출 대비 | 39.6% | 41.3% | 41.3% | 39.0% | 33.7% | 39.0% |
| 그중 SBC 가산 | 491.6 | 494.7 | 490.6 | 128.9 | 109.6 | 452.1 |
| SBC ÷ 조정 EBITDA | 63.7% | 49.0% | 41.0% | 47.6% | 45.4% | 38.8% |
6.1 분기별 실적 (회사 발표 기준, 조정 지표 포함)
| 분기 | 매출 | YoY | 조정 EBITDA | 마진 | GAAP 순이익 | 조정 EPS |
|---|---|---|---|---|---|---|
| Q1 2024 | 491.3 | +28.2% | 162 | 33% | 32 | $0.26 |
| Q2 2024 | 584.6 | +26.1% | 242 | 41% | 85 | $0.39 |
| Q3 2024 | 627.8 | +27.4% | 257 | 41% | 94 | $0.41 |
| Q4 2024 | 741.0 | +22.3% | 350 | 47% | 182 | $0.59 |
| FY2024 | 2,444.8 | +25.6% | 1,010.6 | 41% | 393 | $1.66 |
| Q1 2025 | 616.0 | +25.5% | 207.9 | 34% | 51 | $0.33 |
| Q2 2025 | 694.0 | +18.6% | 270.8 | 39% | 90 | $0.41 |
| Q3 2025 | 739.4 | +17.7% | 317.5 | 43% | 116 | $0.45 |
| Q4 2025 | 846.8 | +14.3% | 400.3 | 47% | 187 | $0.59 |
| FY2025 | 2,896.3 | +18.5% | 1,196.4 | 41% | 443 | $1.77 |
| Q1 2026 | 688.9 | +11.8% | 206.1 | 30% | 40 | $0.28 |
| Q2 2026 (실제, 2026-08-06) 공시 | 715.1 | +3.0% | 241.3 | 34% | 64 | $0.34 |
| Q2 2026 (가이던스) | ≥750 | ≈+8% | ≈260 | ≈35% | — | — |
| Q3 2026 (가이던스, 2026-08-06) | ≥650 | ≈−12% 계산 | ≈160 | ≈25% | — | — |
① 조정 EBITDA가 전년 $207.9M → $206.1M로 감소했습니다 — 매출이 +12% 늘었는데도. 마진 34% → 30%.
② 매출총이익률 77% → 74%, 8개 분기 최저(2024년 4분기 82% 정점 대비 −8%p). 회사는 "AI·플랫폼 투자"라고 설명하고 회복 시점을 제시하지 않았습니다. 다만 Platform operations 비용이 +27% 급증한 것과 2025년 12월부터 시작된 수수료 할인을 함께 놓고 보면, 경쟁이 손익계산서에 도착한 것으로 읽는 편이 자연스럽습니다.
표의 Q1 2024 +28.2% 등 YoY는 회사 보도자료 표기이며, 10-Q 매출로 다시 계산하면 Q1 2025 +25.4%, Q2 2025 +18.7%입니다(위 6개 분기 표). Q2 2026 실제 매출 $715.1M은 2026-07-28 판의 가이던스 표기(≥$750M)보다 낮고, 회사는 Q3 2026 매출을 최소 $650M(전년 Q3 $739.4M 대비 약 −12% 계산)로 제시했습니다 공시. 이 문서의 판단 문장은 2026-07-28 판 기준이며 이 수치로 바꾸지 않았습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
대리인 회계 때문에 매출채권·매입채무가 매출보다 크고, 현금은 차입 없이 쌓이며, 그 현금의 대부분은 자사주 매입으로 나갔습니다.
| 항목 | 2025-12-31 | 2026-06-30 | 비고 |
|---|---|---|---|
| 매출채권 | $37.70억 공시 | $32.01억 공시 | 총청구액 기준으로 계상 |
| 매입채무 | $30.08억 공시 | $25.63억 공시 | 공급자 지급 순액 |
| 연매출 (참고) | $28.96억 | $29.90억 (TTM) 계산 | 순액 |
| 현금 + 단기투자 | $13.03억 공시 | $14.85억 공시 | 2026-07-28 판 표기: 현금 / 부채 $14억 / 무차입 · 순현금 약 $10억 (1차 기준 2025-12-31 현금 $6.58억 + 단기투자 $6.45억) |
| 차입금 | 없음 | 없음 | 대차대조표에 차입금 계정 없음 |
| 자본총계 | $24.84억 공시 | $25.74억 공시 | PBR 3.3배 (2026-07-27 시총 기준) 계산 |
| 순현금 (현금+단기투자 − 차입금) | $13.03억 | $14.85억 | 시총 $84.0억의 17.7% 계산 |
| 연도 | 영업현금흐름 | CAPEX | 자사주 매입 | RSU 세금 대납 | 배당 |
|---|---|---|---|---|---|
| FY2023 | 598.3 | 55.0 | 646.6 | 78.5 | 0 |
| FY2024 | 739.5 | 107.1 | 234.8 | 139.1 | 0 |
| FY2025 | 992.7 | 209.8 | 1,380.4 | 97.7 | 0 |
| H1 2026 | 545.4 | 133.4 | 241.3 | 20.8 | 0 |
7.1 매출채권과 순차책임
매출채권이 연매출보다 큰 것은 대리인(순액) 회계의 결과입니다(2.2절). 2026-06-30 매출채권 $32.01억은 연말 대비 줄었고, 같은 기간 매입채무도 $25.63억으로 줄었습니다 — 분기 현금흐름표의 운전자본 항목(매출채권 감소 +$5.48억, 매입채무 감소 −$4.28억, H1 2026)이 H1 2026 영업현금흐름 $545.4M에 함께 반영됐습니다 공시.
7.2 주주환원과 SBC — 강세론과 약세론이 갈리는 지점
| 연도 | SBC | 매출 대비 | 자사주 매입 |
|---|---|---|---|
| 2023 | $492M | 25.3% | — |
| 2024 | $495M | 20.3% | $235M |
| 2025 | $491M | 16.9% | $1,380M (평균단가 $52.60) |
| Q1 2026 | $109M | 15.8% | $164M |
- SBC 절대액은 2022년 이후 $491~499M로 정체 — 매출이 크면서 비율이 32%→16%로 개선
- 그래도 SBC가 FY2025 조정 EBITDA의 41%($491M/$1,196M). 조정 EBITDA는 실질 현금창출을 상당히 과대평가합니다. GAAP 순이익 $443M vs Non-GAAP $873M의 갭 대부분이 SBC
- FY2025에 평균 $52.60에 $13.8억어치를 매입했습니다. 현재가 $17.88 기준 미실현 손실 약 $9억. 자본배분 판단에 대한 뼈아픈 기록
- 그럼에도 주식수는 실질 감소로 전환 — 발행주식 470.1M, YoY −3.2%
7.3 지배구조
- 차등의결권: Class B는 1주당 10표. 제프 그린이 총의결권의 약 48~50% 지배.
- 2025년 9월 16일 주총에서 자동전환(sunset) 조항을 10년 연장(2035.12.22까지)하는 안건이 약 95% 찬성으로 통과.
- 내부자 거래: 2025년 1월 21~22일 제프 그린이 925,540주를 약 $1.14억에 매도($120.85~$125.99 — 사실상 사상 최고가 부근). 그 후 2026년 3월 초 600만 주를 약 $1.48억에 매수($23.49~$25.08). 폭락 후 대규모 자사 매수로 컨빅션 시그널로 해석됩니다.
8업황 사이클과 주가 — 저성장은 일시적인가 영구적인가
핵심 질문. 매출 성장률은 9개 분기 연속 단 한 번도 반등하지 않았습니다. 요인을 일시와 구조로 나누고, 주가가 그 과정을 어떻게 가격에 넣었는지 봅니다.
8.1 자초한 사고는 무엇이었고, 언제 끝났나
2025년 2월 12일 Q4 2024 매출 $741M(가이던스 $756M 미달) — 33분기 만의 첫 미스. 제프 그린의 설명은 명확히 내부 실행 문제였습니다.
"우리는 동시에 미래를 준비하면서 일련의 작은 실행 실수들로 인해 넘어졌다. … 작은 실수들과 트레이드오프가 복합적으로 겹쳤다."
"12월에 회사 역사상 최대 규모의 조직개편을 했다." Jeff Green, Q4 2024 컨퍼런스콜 (2025.2.12)
| 자초한 요인 | 해소 시점 | 이후 성장률 |
|---|---|---|
| Kokai 이전 (2023.6 출시) | 2025.8 Solimar 신규생성 차단 → 2025.11 고객 85% 이전 완료 | Q4'25 14.3% → Q1'26 11.8% |
| 사상 최대 조직개편 (2024.12) | 18개월 경과 | 회복 없음 |
| 영업조직 재편 | 2025년 중 약 1,000명 신규채용 후 2025.12 1% 미만 감원 | 회복 없음 |
자초한 상처는 아뭅니다. 이건 아물지 않았습니다. Kokai 이전이 사실상 끝난 뒤인 2025년 11월 이후로도 성장률은 14.3% → 11.8% → (가이던스) 8%로 계속 내려갔습니다. 게다가 William Blair(2026.5.8)의 지적처럼 Kokai는 단순한 UI 교체가 아니라 사실상 가격 인상이었습니다 — "Kokai의 가격이 예상보다 높아 고객과 어려운 협상으로 이어지고 있다."
8.2 요인별 분해 — 일시적인가, 구조적인가
| 요인 | 판정 | 근거와 규모 |
|---|---|---|
| Kokai 이전 혼란 | 일시 | 2025.11 사실상 완료. 그런데 완료 후에도 회복 없음 → 이미 소진된 변명 |
| CPG·자동차 업종 부진 | 일시 | 회사가 "사업의 25% 이상"으로 지목. 관세·인플레 역풍. 회복 시 수 %p 기여 가능 |
| 2025년 정치광고 기저 | 일시 | Q4'25 보고 14% vs 정치광고 제외 19%. 순수 기계적 효과. 2026년 중간선거가 3~4분기에 반대로 작용 |
| 경영진 이탈·실행력 | 혼합 | 11개월간 CFO 3명, CRO 7개월 만에 이탈, CSO는 OpenAI로 이직. 새 C레벨 대부분 2026.6~7 부임 → 실행 회복은 빨라야 2027년 |
| Take rate 방어 비용 | 구조 | 경쟁사가 0~1%인 한 되돌릴 수 없음. 이미 매출총이익률 77%→74%, EBITDA 마진 34%→30%로 P&L에 반영 |
| 대행사 협상력 이동 | 구조 | 수수료 스택이 감사로 노출됨 + 대안(Amazon)이 처음으로 존재. Publicis와 합의해도 협상력 이동 자체는 되돌아오지 않음 |
| Google 쿠키 폐지 철회 | 구조 | 2025.4 최종 번복, 2025.10 Privacy Sandbox 대부분 폐기. 강세론의 기둥 하나가 제3자에 의해 제거됨. UID2의 절박함 소멸 |
| 오픈 웹 트래픽 붕괴 | 구조 | 2025.11까지 퍼블리셔의 구글 검색 유입 글로벌 −33%, 미국 −38%, Discover −21%. 퍼블리셔들은 향후 3년 추가 −43% 예상. 팔 지면 자체가 줄어듦 |
| CTV 중개권 상실 | 구조 | Netflix·Disney·NBCU·Roku·Spotify가 Amazon DSP로도 판매. Ventura OS는 사실상 실패 후 2026.2 "생태계"로 후퇴 |
| SSP 큐레이션 | 구조 | PubMatic Activate 등이 DSP 데이터 수수료를 우회. 2차적 압력 |
| 월드가든 점유율 상승 | 구조 | 2027년까지 Meta+Alphabet+Amazon이 글로벌 광고비의 58.8%(WARC). 2026년 오픈 인터넷 매출 성장률은 사실상 0% |
8.3 오픈 인터넷의 붕괴 — 이게 가장 무거운 데이터입니다
TTD의 논리 전체는 "오픈 인터넷이 첫 번째 달러를 받아야 한다"입니다. 그런데 그 오픈 인터넷의 절반(디스플레이·네이티브가 붙는 오픈 웹)이 물리적으로 줄고 있습니다.
| 지표 | 변화 |
|---|---|
| 글로벌 퍼블리셔의 구글 검색 유입 (2025.11까지 YoY) | −33% |
| 글로벌 Google Discover 유입 | −21% |
| 미국 오가닉 구글 검색 유입 | −38% |
| 퍼블리셔가 예상하는 향후 3년 트래픽 변화 | 평균 −43% (5곳 중 1곳은 −75% 초과 예상) |
| AI Overview가 뜰 때 인용 링크 클릭률 (Pew, 2025.7) | 1% |
| AI 플랫폼이 퍼블리셔로 보내주는 트래픽 비중 | 약 1% — 대체가 일어나지 않음 |
구체적 사례: Business Insider는 2022.4~2025.4에 오가닉 검색 유입이 −55%, 인력의 21%를 감원했습니다. HuffPost −50%, Mail Online 데스크톱 CTR 13%→5%.
여기에 새로운 경쟁자가 붙습니다. OpenAI가 2026년 5월 5일 ChatGPT Ads Manager 셀프서브를 미국 전체에 개방했습니다(CPC $3~5, CPM $60, 전환 API·픽셀 제공). 2026년 2월 파일럿 후 6주 만에 연환산 $1억 규모, 광고주 600곳, 최소 집행액을 $25만 → $5만으로 인하. HSBC는 이를 "OpenAI가 빅테크식 월드가든 광고 모델에 한 걸음 더 다가섰다"며 TTD의 제휴 업사이드가 닫혔다고 평가했습니다.
덧붙여, 2026년 5월 TTD의 최고전략책임자 Samantha Jacobson이 OpenAI의 수익화 파트너십 VP로 이직했습니다(이사회에는 잔류). 상징적으로 뼈아픈 인사입니다.
8.4 상충하는 두 개의 데이터 — 둘 다 맞을 수 있습니다
Guideline 집계(ppc.land, 2026.5) 기준 글로벌 프로그래매틱 DSP 점유율:
- Google DV360 34% → 41%
- The Trade Desk 22% → 31%
- Amazon 14% → 19%
- Yahoo 9% → 4%
- 기타 전부 21% → 5%
2022년 → 2026년 1분기. 상위 4개 합계 75% → 85%. 사라진 건 군소 DSP입니다.
William Blair(2026.5.8, Outperform→Market Perform)는 바이어 서베이상 TTD가 1분기에 점유율을 잃고 있으며 지속될 것이라고 판단해 등급을 내렸습니다.
같은 자료(ppc.land)에 결정적 단서가 있습니다 — TTD의 Q1 2026 글로벌 성장 ~13% 중 미국은 "매우 낮은 한 자릿수". 미국이 매출의 82%입니다. 즉 핵심 시장은 사실상 무성장이고 인터내셔널이 숫자를 떠받치고 있습니다.
TTD는 "군소 DSP의 소멸분을 흡수하면서(점유율 ↑) 동시에 새로 생기는 증분 광고비는 Amazon에 내주고 있습니다(성장률 ↓)". 이 해석이 맞다면 미국 성장률이 저조한 것도, 유지율 95%가 유지되는 것도, Amazon이 +67%인 것도 모두 동시에 성립합니다. 고객을 잃는 게 아니라 증분을 잃는 것이고, 투자자에게는 후자가 더 나쁩니다 — 전자는 이탈 방어로 대응할 수 있지만 후자는 가격으로만 대응할 수 있고, 가격은 이미 마진에 반영되고 있습니다.
8.5 경영진의 서술 변화 — 2025년과 2026년을 나란히 놓으면
| 시점 | 제프 그린의 발언 |
|---|---|
| 2025.8 (Q2'25) | "우리는 아마존의 아주 작은 사업부와 경쟁한다. amazon.com이나 리테일과 경쟁하는 게 아니다." / "그들은 할 수 없다. 팔아야 할 프라임비디오 물량이 너무 많아서 대형 브랜드에 오픈 인터넷을 객관적으로 사라고 정직하게 제안할 수 없다." |
| 2026.2 (Q4'25) | "오픈 인터넷이 마지막 달러가 아니라 첫 번째 달러를 받아야 한다." / 14% 성장은 CPG·자동차(사업의 4분의 1 이상) 매크로 역풍 탓으로 설명 |
| 2026.5 (Q1'26) | "재가속은 우리를 재창조하는 문제가 아니다. 더 크고 확장되는 기회에 대해 실행하는 문제다." / "구조적 동인은 극도로 강하다." / 월드가든에 대해: "대부분은 좋은 몇 년을 보내다가 규모의 천장에 부딪힌다." |
2025년엔 "내부 실행 실수", 2026년엔 "매크로 + 구조적 동인은 강하다". 그러나 같은 기간에 회사는 조용히 수수료를 깎기 시작했고, Publicis와 비공개 조건으로 합의했고, C레벨 대부분을 교체했고, TV OS 야심에서 후퇴했습니다. 말과 행동이 다른 방향을 가리키고 있습니다.
2025년 2월의 미스는 진짜로 자초한 일시적 사고였습니다. 그 이후의 모든 것은 구조적입니다. 결정적 증거는 순서입니다 — Kokai 이전이 끝나고(2025.11), 조직개편이 18개월 지났고, 영업조직이 재건됐는데도, 성장률은 매 분기 빠짐없이 떨어졌습니다. 2026-10-08 판단 업데이트 → 0장 상자
다만 "구조적 저성장 = 투자 부적격"은 아닙니다. 시장은 이미 FY26 +9.7%, FY27 +9.6%, FY28 +6.7%를 모델에 넣었고(즉 영구 감속을 이미 반영), 주가는 고점 대비 −87%입니다. 지금 남은 질문은 "성장주인가"가 아니라 "9% 성장·40% EBITDA 마진·무차입 회사에 EV/Sales 2.5배가 싼가"입니다. 이건 완전히 다른 질문입니다.
8.6 디레이팅 타임라인
| 일자 | 사건 | 주가 영향 |
|---|---|---|
| 2024-12-04 | 사상 최고 종가 $139.51. 2024년 연간 +63% | — |
| 2025-01-21~22 | 제프 그린 925,540주 매도 (약 $1.14억) — 고점 부근 | — |
| 2025-02-12 | Q4'24 첫 가이던스 미스 (33분기 만에) | −30~33% |
| 2025-07-18 | S&P 500 편입 (ANSYS 대체) | 급등 |
| 2025-08-07 | Q3'25 가이던스 쇼크(+14% 시사) + CFO 교체 동시 발표. 실적 자체는 beat였음 | −38.6% (사상 최악) |
| 2025-11-26 | Omnicom-IPG 합병 완료 | — |
| 2025-12 | 전체 인력의 1% 미만 감원. 2025년 연간 −67.7% | — |
| 2026-01-24 | CFO Alex Kayyal 해임 (취임 5개월). 사유 미공개 | −12% |
| 2026-02-25 | Q4'25 매출 beat + Q1'26 가이던스 컨센 하회 | −16.2% |
| 2026-03-02~04 | 제프 그린 600만 주 매수 (약 $1.48억) | 반등 |
| 2026-03-17~18 | Publicis, 감사 후 추천 DSP 목록에서 제외 (Ad Age 3/17 단독 보도) | −13% (2거래일) |
| 2026-04 | 임원 3명 동시 이탈 (CMO·커뮤니케이션·Ventura 총괄) | YTD −45% |
| 2026-05-07 | Q1'26 매출 beat, EPS miss + 약한 Q2 가이던스 + CSO의 OpenAI 이직 | −15% |
| 2026-06-01 | 신임 CFO Nate Olmstead 발표 | −7% |
| 2026-06-12 | Publicis와 합의 (조건 비공개) | 반등 제한적 |
| 2026-07 | 52주 신저가 $16.70~16.97. 7/27 종가 $17.88 | H1 2026 −52% |
9밸류에이션 — 시장은 무엇을 가격에 넣었나
주가·밸류에이션 — 디레이팅 해부. P/S 기준 약 88% 디레이팅, 목표주가 스프레드는 $11 ~ $47.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 20.6배 계산 | TTM 지배순이익 $4.07억 (FY2025 기준 $4.43억이면 19.0배) |
| EV/EBIT | 11.8배 계산 | EV $69.2억 = 시총 $84.0억 − 순현금 $14.85억(2026-06-30) · TTM 영업이익 $5.86억 |
| PBR | 3.3배 계산 | 2026-06-30 자본총계 $25.74억 |
| FCF 수익률 | 10.1% 계산 | TTM FCF $8.49억 ÷ 시총 (P/FCF 9.9배) |
| EV/Sales | 2.3배 계산 | EV $69.2억 ÷ TTM 매출 $29.90억 (2026-07-28 판 표기 2.5배는 EV $74억 기준) |
| EV/조정 EBITDA | 5.9배 계산 | TTM 조정 EBITDA $11.65억 (non-GAAP, SBC 가산 전 이익) |
| 지표 | 값 | 보조 |
|---|---|---|
| 주가 (2026-07-27) | $17.88 | 고점 대비 −87% |
| 시가총액 / EV | $84억 / $74억 2차 | 순현금 약 $10억 (1차 기준 2026-06-30 현금·단기투자 $14.85억, EV $69.2억) |
| Forward P/E | 9.2배 2차 | 10년 평균 P/E 151배 |
| EV/Sales | 2.5배 2차 | 2021~24 평균 약 22~23배 |
역산하면 이렇습니다. TTM FCF $8.49억을 그대로 유지만 해도 FCF 수익률은 10.1%이고, EV/EBIT 11.8배는 GAAP 영업이익(SBC 차감 후) 기준입니다. 시장이 FY26 +9.7%, FY27 +9.6%, FY28 +6.7% 성장을 넣었다는 2026-07-28 판의 서술(8장 결론)과 겹쳐 보면, 이 가격은 "성장 재가속"이 아니라 "현 수준의 현금창출 유지"를 대부분 설명합니다. 반대로 Q3 2026 가이던스(매출 ≥$650M, 약 −12% YoY)처럼 매출이 역성장으로 돌아서면 TTM 분모 자체가 줄어든다는 점이 이 배수의 약점입니다 계산.
9.2 밸류에이션 — 88% 디레이팅의 실체
| 시점 | 주가 | 시총 | 해당연도 매출 | P/S |
|---|---|---|---|---|
| 2021년말 | $91.64 | ~$443억 | $11.96억 | ~37배 |
| 2022년말 | $44.83 | ~$220억 | $15.78억 | ~14배 |
| 2023년말 | $71.96 | ~$355억 | $19.46억 | ~18배 |
| 2024년말 | $117.53 | ~$582억 | $24.45억 | ~24배 |
| 현재 | $17.88 | $84억 | $29.7억(TTM) | 2.83배 |
- P/S 약 −88% (평균 ~23배 → 2.8배)
- P/FCF 약 −89% (2024년말 ~91배 → 현재 ~10배)
- P/E: 2021년 316배, 2023년 195배, 2024년 147배 → 현재 TTM 20배 / Forward 9.2배
- PEG 0.56 · EV/EBITDA 10.2배 · P/OCF 7.7배 · 자사주 매입 수익률 3.2%
9.3 애널리스트 — 목표주가 스프레드가 $11 ~ $47
| 시기 | 기관 | 액션 | 논리 |
|---|---|---|---|
| 2025.08 | BofA | Buy → Underperform, $130 → $50 | 가이던스 쇼크 |
| 2026.05.08 | William Blair | Outperform → Market Perform | 바이어 서베이상 1분기 점유율 상실. Kokai 가격이 예상보다 높아 협상 난항 |
| 2026.05.11 | HSBC | Hold → Reduce, $31 → $20 | "2016년 상장 이래 가장 어려운 전망". 대행사가 청구액의 40%+, 협상은 win-win이 될 수 없음. 2027 EBITDA의 6.0배로 밸류 |
| 2026.05.28 | Rothschild & Redburn | Sell 커버리지 개시, $11 | 경쟁 심화 |
| 2026.06.30 | Arete Research | Neutral → Sell, $11.60 | "대행사들이 플랫폼 지출을 줄이고 있다" |
| 2026.07.02 | BofA | Underperform 유지, $18 | "Q2는 기대치가 낮은 지저분한 전환 분기" |
| 2026.07.08 | HSBC | Reduce → Hold 상향, $20 | 밸류에이션 |
| 2026.07.13 | UBS | Buy 유지, $31 → $28 | — |
컨센서스: Hold. 평균 목표주가 $24~33(소스별 편차 큼 — Barchart 37명 기준 $25.60, stockanalysis $24.32, MarketBeat $33.43). $11에서 $47까지 벌어진 목표주가 스프레드 자체가, "일시적인가 영구적인가"라는 질문이 시장에서도 미해결이라는 증거입니다.
10리스크와 반증 조건
본문 결론("2025년 2월 이후의 모든 것은 구조적")에 대한 리스크와, 무엇이 보이면 그 결론이 틀린 것인지(일시론 회복 조건)를 12장 확인 지표에서 옮겼습니다.
- 가격(take rate) 방어 비용 — 가장 치명적인 지점은 점유율이 아니라 가격입니다. Amazon DSP는 자사 매체 PG 거래에 수수료 0%, 오픈웹에 ~1%, TTD는 ~20%. 경쟁사가 0~1%인 한 되돌릴 수 없음. 이미 매출총이익률 77%→74%, EBITDA 마진 34%→30%로 P&L에 반영. — 무엇이 보이면 이 논지가 틀린 것인가: 매출총이익률이 74%에서 안정 또는 반등하고, 연간 공시에서 물량(gross spend) 성장이 매출 성장을 상회.
- 오픈 웹 트래픽 붕괴 — 2025.11까지 퍼블리셔의 구글 검색 유입 글로벌 −33%, 미국 −38%. 팔 지면 자체가 줄어듦. — 반증: 미국 매출 성장률이 10% 이상으로 반등(콜에서 지역 언급).
- 대행사 협상력 이동 — 청구액 40%+를 쥔 지주사 3곳이 넉 달 사이 모두 충돌. 상위 2개사 집중도 14%→30%. 이 갈등은 Publicis와 합의했다고 해소되지 않습니다. — 반증: JBP 직접 물량과 총 물량이 둘 다 증가(JBP가 잠식이 아니라 증분).
- CTV 중개권 상실 — Netflix·Disney·NBCU·Roku·Spotify가 Amazon DSP로도 판매. TTD가 잃은 것은 접근권이 아니라 가격 결정력입니다. — 반증: Tinuiti 분기 벤치마크에서 Amazon DSP 대비 성장률 격차 축소, Netflix·Disney의 DSP 파트너 추가 발표가 멈춤.
- 경영 불안정 — 11개월간 CFO 3명, CRO 7개월, CSO는 OpenAI로. 새 C레벨 대부분 2026.6~7 부임 → 실행 회복은 빨라야 2027년. — 반증: Q3 2026 가이던스 +10% 이상.
- 집중도·운전자본 신용 리스크 — 일부 대행사 고객에는 순차책임(sequential liability) 조항이 있습니다. 대행사가 광고주에게 돈을 받기 전까지 TTD도 못 받습니다. 소수 지주사에 집중된 운전자본·신용 리스크입니다. — 반증: Omnicom 감사 결과가 Publicis 시나리오를 재현하지 않음.
- 조정 지표의 신뢰도 — SBC가 FY2025 조정 EBITDA의 41%. 조정 EBITDA는 실질 현금창출을 상당히 과대평가합니다. — 반증: SBC 절대액 정체가 이어져 매출 대비 비율이 계속 하락(FY2025 16.9%, Q1 2026 15.8%).
- 역성장 가이던스와 비용 재편 (2026-10-08 판단 업데이트) — Q2 2026 매출 $715.1M(+3.0%)으로 가이던스 표기 ≥$750M을 밑돌았고, Q3 2026 가이던스는 매출 ≥$650M(전년 대비 약 −12%), 조정 EBITDA ~$160M입니다 공시. 회사는 2026-09-03 인력 약 15% 감축과 $39~51M 구조조정 비용을 결정했고, 직원 스톡옵션 최대 15,582,540주 행사가 재설정을 2026-10-19 임시주총에 올렸습니다 공시. 감속이 축소로 바뀌면 TTM 기준 배수(FCF 수익률 10.1%, EV/EBIT 11.8배)의 분모가 뒤따라 줄어듭니다 계산. — 반증: Q3 2026 실제 매출 또는 Q4 2026 가이던스가 YoY 플러스로 복귀.
11Bull / Bear
Bull과 Bear는 사실 관계에서 거의 다투지 않습니다. 다투는 지점은 하나 — 바닥이 어디인가.
▲ 강세론 (Bull)
- 밸류에이션 — Forward P/E 9.2배, EV/Sales 2.5배, P/FCF 10배, PEG 0.56. 역사적 평균 대비 85~90% 디레이팅. 이미 영구 감속을 가격에 반영
- 현금창출 — FY2025 FCF $7.83억, 순현금 약 $10억, 무차입. 조정 EBITDA 마진 41%
- 고객 유지율 95%+ 12년 연속 — 60일 해지 가능한 계약인데도 아무도 안 나감
- Take rate가 아직 안 깨졌다 — 20.3% → 21.6%. 실제 요율 인하는 1~2%p 수준의 조건부 할인에 그침
- JBP 가속 — 건수 YoY +55%, 신규 물량 +40%, 2026년 3월 한 달 45건(최다). 대형 광고주의 직접 커밋 증가
- 리테일 데이터 우위 — 미 상위 리테일러 매출의 80%+ vs Amazon 자신은 소매지출의 15% 미만
- CEO의 $1.48억 자사 매수 (2026.3, $23~25) — 섹터 역사상 최대급 CEO 매수
- 해외 성장 여력 — 매출의 82%가 미국인데 글로벌 광고비의 60%는 북미 밖
- 2026년 중간선거 정치광고가 3~4분기에 기여
- 경쟁사 이탈 유도 캠페인(Viant·Nexxen·StackAdapt 등)이 실제 로스터 변경으로 이어지지 않았다는 Digiday 취재(2026.4)
- 바이어 평가에서 투명성 8.8 / 인벤토리 8.8로 여전히 1위
- (2026-10-08 추가) 통행료는 아직 버팀 — Q2 2026 매출총이익률 74.2%로 Q1 2026 73.6%에서 반등 계산, 고객 유지율 >95% 유지 공시. 인력 약 15% 감축으로 비용 기반 축소 착수 공시
▼ 약세론 (Bear)
- 9개 분기 연속 감속, 반등 0회 — 28% → 8%(가이던스). 컨센서스도 FY28 +6.7%로 영구 감속을 모델링
- Amazon DSP +67% vs TTD +8% — 채널체크 데이터($40억+ 관리 광고비 기반). 증분 광고비가 TTD를 거치지 않음
- 수수료 격차 20% vs 0~1% — 방어 불가능한 구조. 이미 창사 첫 할인 개시
- 마진이 이미 깨짐 — 매출총이익률 82%→74%, EBITDA 마진 34%→30%, EBITDA 절대액 YoY 감소
- 오픈 웹 붕괴 — 퍼블리셔 구글 유입 미국 −38%, 향후 3년 −43% 예상. 팔 지면 자체가 사라지는 중
- 쿠키 폐지 철회 + Privacy Sandbox 폐기 — UID2라는 강세론 기둥이 제3자에 의해 제거됨
- 경영 불안정 — 11개월간 CFO 3명, CRO 7개월, CSO는 OpenAI로. C레벨 대부분이 2026년 6~7월 신규 부임
- 대행사 협상력 역전 — 청구액 40%+를 쥔 지주사 3곳이 넉 달 사이 모두 충돌. 상위 2개사 집중도 14%→30%
- Ventura 실패 — CTV 관문을 소유하려던 시도가 "남의 OS에 얹기"로 후퇴
- 업종 노출 — CPG+자동차 30%+가 관세·인플레 직격
- SBC가 조정 EBITDA의 41% — 조정 지표의 신뢰도 문제
- FY2025 자사주 평균 매입단가 $52.60 → 현재 $17.88. 자본배분 판단력에 대한 물음표
- (2026-10-08 추가) 감속이 역성장으로 — Q2 2026 매출 +3.0%로 가이던스 표기 미달, Q3 2026 가이던스 ≥$650M = 전년 대비 약 −12%, 조정 EBITDA ~$160M 공시. 직원 스톡옵션 최대 15,582,540주 행사가 재설정 안건과 CEO 성과형 옵션 700만 주(행사가 $14.97)로 희석·보상 부담이 다시 커짐 공시
Bull과 Bear는 사실 관계에서 거의 다투지 않습니다. 양쪽 다 "성장은 8~10%대로 내려앉았고, Amazon은 훨씬 빠르고, 마진은 압박받고 있다"에 동의합니다. 다투는 지점은 하나입니다 — 바닥이 어디인가. Bear(HSBC)는 2027년 EBITDA $13.8억의 6배로 봅니다. Bull은 무차입·FCF $7.8억·유지율 95%인 회사에 EV/Sales 2.5배는 이미 과도하다고 봅니다. 이 판단은 8월 6일 Q2 실적에서 미국 성장률과 매출총이익률이 어디서 멈추는지를 보고 내리는 것이 합리적입니다. 2026-10-08 판단 업데이트 → 0장 상자
12모니터링 — 무엇을, 언제, 어디서 확인하는가
8월 6일에 확인할 것 · 모니터링 캘린더. 구조론과 일시론을 가르는 5개 지표와 그 밖의 일정입니다.
가이던스는 매출 ≥$750M(약 +8%), 조정 EBITDA ~$260M. 발표 당시 컨센서스($771~772M / $290.7M)를 밑도는 가이던스였으므로, beat 여부보다 아래 5가지가 훨씬 중요합니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-08-06 (Q2 실적) 이후 매 분기 | 1. 미국 매출 성장률 (콜에서 지역 언급) | 구조론 확정: 한 자릿수 초반 유지 / 일시론 회복: 10% 이상으로 반등 | 실적 콜 준비발언·Q&A |
| 매 분기 | 2. 매출총이익률 | 구조론 확정: 74% 아래로 추가 하락 / 일시론 회복: 74%에서 안정 또는 반등 | 10-Q 손익계산서(매출 − Platform operations) |
| 2026-08-06 | 3. Q3 2026 가이던스 | 구조론 확정: +8% 이하 / 일시론 회복: +10% 이상 | 실적 보도자료(8-K 99.1) |
| 매 분기 · 2027-02 확정 | 4. FY2025 gross spend 대비 진행률 (연간 공시로만 검증 가능하나 콜 코멘트 확인) | 구조론 확정: 물량 성장률이 매출 성장률을 밑돌기 시작 = take rate로 버티는 중 / 일시론 회복: 물량이 매출을 상회 | 콜 코멘트 → FY2026 10-K |
| 매 분기 | 5. JBP 직접 물량이 증분인가 잠식인가 | 구조론 확정: JBP는 늘었는데 총 물량은 정체 / 일시론 회복: 둘 다 증가 | 콜·주주서한 |
| Q3 2026 실적 발표 (2026-10-08 판단 업데이트) | 6. Q3 2026 실제 매출 YoY · Q4 2026 가이던스 | 반증 (가): 실제 매출 또는 Q4 가이던스가 YoY 플러스 → "역성장 국면" 판정 철회 / 판단 유지: 가이던스 ≥$650M(약 −12%) 수준에 머묾 | 실적 보도자료(8-K 99.1) |
| Q3 2026 10-Q 이후 매 분기 | 7. 매출총이익률 · GAAP 영업이익 YoY (구조조정 뒤) | 반증 (나): 매출총이익률 74% 아래 + GAAP 영업이익 YoY 감소 지속 → 관찰보다 부정적 / 판단 유지: 74% 이상, 구조조정 비용 $39~51M 이후 영업이익 감소 폭 축소 | 10-Q 손익계산서 · 8-K Item 2.05 수정 공시 |
| 2026-10-19 임시주총 | 8. 직원 스톡옵션 행사가 재설정 표결 | 최대 15,582,540주 · 통과 시 SBC·희석 부담 확대 여부를 다음 10-Q에서 확인 | 8-K Item 5.07 · DEF 14A ↗ |
| 지표 | 공시 값 | 비고 |
|---|---|---|
| Q2 2026 매출 · YoY | $715.1M · +3.0% 공시 | 가이던스 표기 ≥$750M (약 +8%) 대비 |
| Q2 2026 매출총이익률 | 74.2% 계산 | (매출 − Platform operations) ÷ 매출 · Q1 2026 73.6% |
| Q2 2026 조정 EBITDA · 마진 | $241.3M · 34% 공시 | 가이던스 표기 ~$260M |
| Q3 2026 가이던스 | 매출 ≥$650M · 조정 EBITDA ~$160M 공시 | 전년 Q3 매출 $739.4M 대비 약 −12% 계산 |
| 고객 유지율 | >95% 공시 | Q2 2026에도 유지 |
| 미국 매출 성장률 · JBP 물량 | 미확인 미확인 | 콜 발언을 이 문서에서 대조하지 않음 |
그 밖의 캘린더
| 시점 | 이벤트 | 왜 보는가 |
|---|---|---|
| 상시 (지연 중) | DOJ 대 Google 애드테크 구제 판결 | 2025.11 최종변론 후 8개월째 미결. AdX 분할 시 최대 수혜는 SSP지만 TTD에도 간접 호재. 언제든 나올 수 있음 |
| 2026 Q3~Q4 | 미국 중간선거 정치광고 | 일시적 성장 기여분. 이걸 제외한 성장률로 봐야 함 |
| 2026 하반기 | Omnicom 감사 결과 | Publicis 시나리오 재현 여부. 청구액의 최대 30%를 쥔 상대 |
| 상시 | 월마트 자체 DSP 가동 여부 | 2025.8 TTD 독점 조항 해제. Vizio를 $23억에 인수해 자체 DSP 구축 중. 2026.7 현재 상태 미확인 |
| 상시 | Tinuiti 분기 벤치마크 리포트 | Amazon DSP vs TTD 성장률 격차를 외부에서 추적할 수 있는 거의 유일한 채널체크 |
| 상시 | Netflix·Disney의 DSP 파트너 추가 발표 | CTV 중개권 추가 희석 여부 |
| 2027.02 예상 | FY2026 10-K | gross spend 확정치 → take rate 실제 변화 최초 검증 |
13용어집
- 프로그래매틱 광고
- 광고 지면을 사람 간 협상 대신 소프트웨어가 노출 단위로 자동 구매·판매하는 방식. 실시간 경매(RTB)와 사전 합의 거래(PMP·PG)를 모두 포함합니다.
- DSP (Demand-Side Platform)
- 광고를 사는 쪽(광고주·대행사)을 대신해 노출마다 입찰 여부와 가격을 판단하는 소프트웨어. The Trade Desk, Amazon DSP, Google DV360 등.
- SSP (Supply-Side Platform) / 광고거래소
- 퍼블리셔(지면 소유자)를 대신해 지면을 경매에 올리고 수익을 최적화하는 시스템. Magnite, PubMatic, Google AdX 등.
- OpenRTB · 입찰요청(bid request)
- IAB가 표준화한 실시간 입찰 메시지 규격. 지면·기기·지역·식별자·최저가 정보가 담긴 요청에 DSP가 가격과 소재로 응답합니다.
- 1차가격 경매 · 입찰 셰이딩
- 낙찰자가 자신이 부른 값을 그대로 내는 경매. 그래서 이길 수 있는 최저가를 추정해 입찰가를 깎는 기능(TTD의 Predictive Clearing)이 상품 가치를 가집니다.
- 헤더비딩 · Prebid
- 퍼블리셔 페이지에 심은 스크립트가 여러 SSP·DSP에서 동시에 입찰을 받는 방식. Prebid는 그 오픈소스 표준 구현입니다.
- Gross spend (총 지출액)
- 고객이 플랫폼을 통해 집행한 광고비 총액. 매체비·데이터비·플랫폼 수수료가 모두 포함된 금액입니다.
- Take rate
- 플랫폼이 통과 거래액에서 매출로 가져가는 비율. 이 문서에서는 연간 매출 ÷ 연간 gross spend로 계산합니다.
- 대리인(agent) 순액 인식
- 재고 위험·가격 재량이 없는 중개자는 총거래액이 아니라 자기 수수료만 매출로 인식한다는 회계 원칙(ASC 606). 매출채권·매입채무는 총액으로 남습니다.
- 월드가든 (walled garden)
- 자기 지면·데이터·구매도구를 한 회사가 모두 쥐고 외부 DSP에 열지 않는 광고 생태계. Google·Meta·Amazon·TikTok, 한국의 네이버·카카오.
- 오픈 인터넷
- 월드가든 바깥의 독립 웹사이트·앱·스트리밍·오디오 지면 전체. 여러 DSP·SSP를 통해 사고팔 수 있습니다.
- CTV (Connected TV)
- 인터넷에 연결된 스마트TV·스트리밍 기기로 보는 TV 콘텐츠와 그 광고 지면. 쿠키가 없어 로그인 기반 식별이 중요합니다.
- UID2 (Unified ID 2.0)
- 이메일 등 로그인 정보를 해시·암호화해 만든 광고 식별 토큰. 서드파티 쿠키 대체를 목표로 TTD가 만들고 오픈소스로 공개했습니다.
- PMP · PG
- PMP(Private Marketplace)는 초청된 구매자만 참여하는 비공개 경매, PG(Programmatic Guaranteed)는 가격·물량을 미리 확정한 자동 거래입니다.
- JBP (Joint Business Plan)
- 광고주와 플랫폼이 연간 지출 규모·목표를 함께 약정하는 공동사업계획. 대행사를 거치지 않는 직접 관계를 만듭니다.
- 프린시펄 미디어
- 대행사가 자기 계정으로 지면을 미리 사서 광고주에게 마크업을 붙여 되파는 방식. 대행사가 중개자에서 재판매자가 됩니다.
- MSA (기본계약)
- 개별 주문의 공통 조건을 정해 두는 포괄 계약. TTD의 MSA는 최소 지출 약정이 없고 60일 통보로 해지할 수 있습니다.
- 조정 EBITDA · SBC
- 조정 EBITDA는 순이익에 감가상각·주식보상비용(SBC)·이자·법인세를 되더한 회사 정의 이익(non-GAAP). SBC는 임직원에게 주식으로 지급한 보상 비용으로, 현금 유출은 없지만 주주 지분을 희석합니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 본문 판단은 2026-07-28 판 기준입니다. 그 뒤 공시된 Q2 2026 실적(매출 +3.0%, Q3 가이던스 약 −12%)은 6·9·12장 숫자에만 반영했습니다. 2026-10-08 판단 업데이트에서 이 실적과 2026-09 공시(조직 재편·보상)를 근거로 판단을 다시 적었습니다(0장 상자). 미국 매출 성장률·JBP 물량 등 콜 발언은 이번에도 대조하지 않았습니다.
- FCF 정의: FY2025 FCF "약 $7.83억"은 1차 기준(영업현금흐름 − 유형자산 − 자본화 소프트웨어) $783.0M과 일치하지만, FY2024 "약 $6.41억"은 자본화 소프트웨어를 빼지 않은 값입니다(1차 기준 $632.4M) 계산.
- 순현금: 2026-07-28 판의 "현금 $14억 / 순현금 약 $10억"과 달리 1차 기준 2025-12-31 현금+단기투자는 $13.03억, 차입금은 없습니다(2026-06-30 $14.85억). EV $74억·EV/Sales 2.5배는 2차 자료 기준입니다.
- 분기 YoY: 회사 보도자료 표기(Q1 2025 +25.5%, Q2 2025 +18.6%)와 10-Q 매출로 다시 계산한 값(+25.4%, +18.7%)이 0.1%p 다릅니다. Q3 2024 매출은 보도자료 표기 $627.8M, 10-Q $628.0M.
- Kokai 화면: 1장 사진 두 장은 회사 홈페이지 마케팅 이미지로, 실제 운영 계정 화면 캡처가 아닙니다.
- 피어 시가총액·배수(5장)는 대조하지 못했습니다.
14.1 검증하지 못했거나 상충하는 항목 — 반드시 읽어주세요
| 항목 | 상태 |
|---|---|
| Q2 2026 실적 | 미발표 (2026.8.6). 이 리포트의 모든 최신 실적은 Q1 2026 기준 |
| 분기별 gross spend / take rate | 회사가 연간만 공시. Q1 2026 take rate는 계산 불가 |
| CTV 단독 비중 | 비디오에 통합 공시. 분리 불가 |
| 리테일 미디어 매출 기여 | 미공시 |
| 점유율 방향 | 정면 충돌 — Guideline은 TTD 점유율 22%→31% 상승, William Blair 바이어 서베이는 하락. 8.4절의 해석 참조 |
| Omnicom의 Amazon 이전 보도 | 익명 소스 2인. TTD 전면 부인, Omnicom은 확인도 부인도 안 함. 확정 사실 아님 |
| "TTD 12~15% vs Amazon 1~2%" 수수료 비교 | 널리 인용되지만 TTD 자체 계산 take rate 21.6%와 정의가 맞지 않음. 방향성으로만 사용해야 합니다 |
| Sincera 인수가 | 언론 ~$1.5억. TTD 미확인. 10-K 현금흐름표상 2025년 사업인수 현금 유출은 $435만 → 대부분 주식 대가로 추정 |
| Publicis 합의 조건 | 완전 비공개. 요율 양보가 있었는지 알 수 없음 — Q2 매출총이익률에서 간접 확인 가능 |
| CFO Kayyal 해임 사유 | 미공개 |
| Kokai UI 스크린샷 | 공개 자료 없음. Adweek 유료 기사 또는 파트너 로그인 뒤에만 존재 |
| UID2 실제 침투율 | 입찰요청 중 UID2 탑재 비율에 대한 신뢰할 수 있는 공개 수치 없음 |
| Prime Video 서드파티 DSP 개방 정확한 시점 | 프라이빗 옥션 방식·미국 한정은 확인. 개시 시점은 미확정 |
| 제프 그린 매수 시점 | Form 4 기준 2026년 3월 2~4일, 600만 주 약 $1.48억. 일부 매체는 4월에 "$1.5억"으로 재보도 — 동일 건으로 판단 |
| Tinuiti "프라임데이 조정 +56%" | +67%는 확인됨. 조정치 56%는 유료 리포트 내부 수치로 외부 검증 불가 |
| Madison & Wall 오픈 CTV +26% | 구독 전용 리포트 수치로 외부 검증 불가. 같은 자료의 총계 +6.6%는 정치광고 제외 기준 |
| WPP·덴츠 OpenPath 이탈 | 2026.2.19 Adweek 단독 보도로 알려짐. 실제 이탈 시점은 특정되지 않음. 일부 매체는 완전 이탈이 아닌 축소·후퇴로 서술 |
| Amazon DSP 0%/1% 수수료 | 출처가 2025년 상반기 보도(AdExchanger 2025.4, Digiday 2025.5). 2026년 현재 요율은 재확인되지 않음 |
| 2021·2022년 매출 | 원문 재검증 실패. 9.2절의 P/S와 7.2절의 SBC 비율에 ±5% 오차 가능 |
14.2 1차 자료
SEC 공시 (CIK 1671933) — FY2025 10-K (2026-02-27) ↗ · FY2025 10-K 손익 R5 ↗ · FY2025 10-K 현금흐름 R7 ↗ · FY2023 10-K 손익 R5 ↗ · FY2023 10-K 현금흐름 R7 ↗ · Q2 2026 10-Q (2026-08-06) ↗ · Q1 2026 10-Q ↗ · Q3 2025 10-Q ↗ · Q2 2025 10-Q ↗ · Q2 2026 실적 보도자료 8-K 99.1 ↗ · XBRL 영업현금흐름 시계열 ↗ · 8-K 조직 재편 (2026-09-04) ↗ · 8-K CEO 성과형 옵션 (2026-09-15) ↗ · DEF 14A 임시주총 (2026-09-18) ↗
IR — Q2 2026 실적 (IR) ↗ · 사진: thetradedesk.com 홈페이지 ↗ · Our demand-side platform 페이지 ↗
14.3 주요 출처 (2026-07-28 판)
회사 1차 자료 — FY2025 10-K (SEC) ↗ · Q1 2026 실적 ↗ · Q1 2026 콜 준비발언 PDF ↗ · Q4 2025 콜 준비발언 PDF ↗ · Q2 2026 실적 발표일 공지 ↗
제품 — Kokai 출시 ↗ · 주기율표 UI 부분 폐기 ↗ · Audience Unlimited ↗ · Sincera 인수 ↗ · Ventura 생태계 전환 ↗ · Koa Agents ↗ · UID2 기술 문서 ↗
수수료·공급망 구조 — IAB 프로그래매틱 CPM 해부도 PDF ↗ · ISBA/PwC 공급망 투명성 연구 ↗ · Adalytics 로그레벨 수수료 분석 ↗ · Digiday: TTD의 첫 요율 협상 ↗
경쟁 — AdExchanger: CTV에서 Amazon이 앞서는 이유 ↗ · AdExchanger: TTD take rate를 겨눈 칼들 ↗ · Roku×Amazon 제휴 ↗ · Digiday DSP 스코어카드 ↗ · DOJ 대 Google 판결 ↗ · OpenPath와 SSP 영역 침범 논쟁 ↗
대행사 분쟁 — MediaPost: Publicis 감사 분쟁 ↗ · Adweek: WPP·덴츠 OpenPath 이탈 ↗ · Digiday: 진짜 쟁점은 마진 ↗ · Digiday: 비공개 합의 ↗ · ANA 프린시펄 미디어 조사 ↗
오픈 웹·구조적 배경 — Press Gazette / Reuters Institute 2026 트렌드 ↗ · AdExchanger: AI 검색이 오픈웹을 해체 중 ↗ · 쿠키 폐지 철회 타임라인 ↗ · Digiday: 2026 광고비 전망 (Madison & Wall) ↗
한국 시장 — Admaru: 한국 프로그래매틱 시장의 특수성 ↗ · 브런치: 한국에서 RTB가 자리잡지 못한 이유 ↗ · Korea Herald: Moloco ↗
주가·밸류에이션 — stockanalysis.com 통계 ↗ · Macrotrends 주가 히스토리 ↗ · CNBC: 2025.8 −38.6% ↗ · CFO Dive: CFO 5개월 만에 해임 ↗
이 리포트는 투자 판단을 대신하지 않습니다. 매수·매도 의견이 아니며, 공개된 1차 자료(SEC 공시, 회사 IR, 컨퍼런스콜)와 업계 전문지 보도를 정리·대조한 보조 자료입니다. 특히 14장의 미비점 목록을 반드시 함께 읽어주십시오. 애널리스트 추정치와 익명 소스에 기반한 보도는 본문에서 미확인 표기로 구분했습니다. 숫자는 2026년 7월 28일까지 확인 가능한 것이며, 8월 6일 Q2 2026 실적 발표로 상당 부분이 갱신될 예정입니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.2 | 2026-10-08 | 판단 업데이트(Q2 2026 미달·Q3 2026 가이던스 약 −12%·2026-09 조직 재편과 보상 공시 반영 → 구조론 확정·관찰, 밸류 질문을 "축소하는 매출 위의 현금창출"로 수정) · 헤드라인 교체 · 10·11·12장 항목 추가 |
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · Q2 2026 10-Q·보도자료 값(6·7·9·12장) · Kokai 화면 회사 이미지 2장 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·6·7·9·10·12·13장) |
| 원본 | 2026-07-28 | 원 계열 A-aux · 보강 전환 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.