0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
WBTN이 파는 것은 만화가 아니라 「다음 화를 지금 보고 싶은 조급함」입니다. 만화 산업 100년사는 판매 단위가 대여(권) → 잡지(주) → 단행본(권) → 파일 → 구독(월) → 회차(화)로 쪼개져 온 역사이고, 쪼갤 때마다 산업 총액은 커지고 그 단위를 팔던 조직은 죽었습니다. 웹툰의 회차 과금은 그 쪼개기의 종착역이었고, 그래서 한국 웹툰 산업은 2017년 3,799억원에서 2023년 2조 1,890억원으로 5.8배가 됐습니다확정. 문제는 그 쪼개는 기술 — 회차 언락 + 기다리면 무료 + 광고 리워드 — 이 만화라는 포맷에 묶여 있지 않았다는 것입니다. 지금 숏드라마(短劇)가 정확히 같은 과금 구조로 같은 유휴시간과 같은 지갑을 공략하고 있고, 중국에서는 이미 그 시장이 연 1,000억 위안으로 극장 박스오피스를 넘었습니다추정. 이 문서는 그 대치를 산업사·수익화 지표·시간 데이터 세 축으로 확인하고, WBTN이 지금 서 있는 자리를 판정한 것입니다.
지금 숫자는 이렇습니다. TTM(2025-07~2026-06) 매출은 $13.68억공시, GAAP 영업손실은 $5,171만(영업이익률 −3.8%)계산이고, 매출총이익률은 24.4%입니다. 최신 분기인 2026년 2분기 매출은 $3억 3,847만으로 −2.8% YoY(고정환율 +5.2%), 영업손실은 $1,557만으로 전년 동기($876만)보다 커졌습니다공시. 현금은 $5억 8,315만, 차입금 0(2026-06-30)공시이지만 TTM 영업현금흐름 $607만에서 유·무형자산 취득 $1,994만을 빼면 TTM FCF −$1,387만계산입니다. 매출의 49.3%가 일본, 37.8%가 한국에서 나오고, 매출원별로는 유료 콘텐츠 78.7%·광고 11.9%·IP 각색 9.5%(FY2025)계산입니다.
시장은 2026-09-11 종가 $10.78 기준 시가총액 $14.63억, 순현금을 뺀 사업가치 $8.80억(TTM 매출의 0.64배)계산을 매기고 있습니다 — 시가총액의 39.9%가 현금입니다. 이 문서의 판단은 이렇습니다: 「그래서 이 문서의 답은 「슈에이샤가 되려다 아직 다이아몬드에 머물러 있다」입니다.」 그리고 「이 종목의 전부는 그 도강(渡江)이 현금 $5.8억이 소진되기 전에 끝나는가입니다.」
한눈에 보는 핵심 지표
WBTN은 「슈에이샤가 되려고 강을 건너기 시작한 다이아몬드」입니다.
그래서 이 종목의 전부는 밸류에이션도, 시간 점유 경쟁도 아닙니다 — 「도강이 현금이 소진되기 전에 끝나는가」입니다.
공시 DART·SEC·IR 1차 자료 원문(정부 승인통계 포함) / 2차 거래소·데이터 제공사·언론 / 계산·추정 1차 자료에서 이 문서가 재계산·추정한 값, 또는 제3자 조사기관 수치(식·방법론을 본문에 적음) / 확인 불가 확인하지 못해 그대로 둔 항목. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
WBTN의 사용자 지표는 세 번의 산정방식 변경으로 시계열이 끊겨 있습니다. ① 2024년 3분기부터 보도자료에서 MAU·MPU·유료전환율 표가 삭제됐습니다(마지막 수록은 2024년 2분기). ② 2025년 1월부터 NAVER의 웹 이용자 식별방식 변경으로 한국 MAU 산정이 바뀌어 2024년 4개 분기가 재작성됐습니다(2024년 4분기 한국 24.5백만 → 27.3백만). ③ 2026년 1분기부터 봇·가짜계정을 MAU에서 제외하기 시작했습니다. 그 결과 Rest of World MAU가 2026년 1분기 1.000억 → 2분기 1.107억으로 한 분기 만에 +10.7% 점프했습니다. 이 문서는 MAU 절대 시계열을 논지의 축으로 쓰지 않습니다.
확정 회사 IR·SEC 공시·정부 승인통계 원문에서 직접 확인한 수치 · 추정 제3자 조사기관 수치이거나 필자가 역산한 값. 방법론은 해당 장에 공개 · 확인 불가 어떤 공개 자료로도 확인되지 않은 것
그리고 반드시 함께 기억해야 할 두 가지 정의 문제. ① 「거래액(GMV)」과 「매출(Net Revenue)」은 다릅니다 — 비상장 플랫폼(픽코마·카카오페이지)은 거래액을, 상장사(WBTN)는 판촉비를 차감한 순매출을 공시합니다. 일본전자출판협회(JEPA)가 2025년 8월에 제기한 「전자코믹 시장 붕괴의 위기」 문제 제기의 핵심이 정확히 이것입니다(4.1~4.5절). 같은 표에서 비교하지 마십시오. ② WBTN의 「보고 기준」과 「고정환율(cc) 기준」은 2026년에 8%p까지 벌어집니다 — 2026년 2분기 보고 −2.8% vs 고정환율 +5.2%. 원화·엔화 약세가 달러 표시 매출을 구조적으로 잠식합니다. 이 문서는 성장률을 논할 때 두 기준을 병기합니다.
금액은 원문 통화(USD·JPY·KRW)를 그대로 쓰고 주요 지표만 병기합니다. 시장 데이터는 2026-09-11 종가 기준입니다.
0.1 핵심 논지 8줄
- 만화 산업사는 「판매 단위를 쪼갠 쪽이 이긴다」는 한 문장입니다. 일본 만화잡지는 1995년 3,357억엔에서 2025년 392억엔으로 −88% 소멸했는데, 같은 기간 만화 시장 총액은 5,864억엔 → 6,925억엔으로 +18% 커졌습니다확정. 주간 소년 점프는 653만부(1994) → 98.5만부(2026년 2분기)로 −85%가 됐고, 2026년 일본에 100만부를 넘는 잡지는 하나도 없습니다확정. 포맷이 죽은 것이 아니라 판매 단위가 바뀌었고, 그 단위를 팔던 조직(잡지 편집부·取次·서점)만 죽었습니다(3장).
- 그리고 그 쪼개기의 경제적 차이는 100배 단위입니다. 북미 디지털 만화 시장의 역사적 정점은 2014년 1억 달러였고 그 이듬해 −10%로 꺾였습니다확정. 같은 시기 파일 소유(Comixology)·월 구독(Marvel Unlimited) 모델을 택했기 때문입니다. 반면 회차 과금 + 기다리면 무료를 택한 픽코마 한 개 앱이 2023년 거래액 1,000억엔(약 7억 달러)을 찍었습니다확정. 미국 시장 전체의 정점이 일본 앱 하나의 1/7이었습니다(3장).
- 웹툰 수익화의 정점은 이미 지나갔고, 그 시점은 2022년입니다. 네이버웹툰 PPS 규모는 2013년 232억원 → 2022년 2조 255억원(87배), 연 거래액 1억원 이상 작품 904편, 100억원 이상 5편이 정점이었고 회사는 2023년 4월 발표를 마지막으로 PPS 규모를 공시하지 않습니다확정. 한국 웹툰 산업 성장률은 2020년 +64.6% → 2023년 +19.7% → 2024년 +4.4%확정. 카카오엔터 기업가치는 20조원 목표(2021) → 11조원(2023년 PIF·GIC 진입가) → 시장 실제 수요 5조원 미만(2025)추정(2.2~2.4절·3.5절·5.7절·8.1절).
- 수익화가 성공했을 때조차 이 사업의 매출총이익률은 23~25%였습니다. 종이 출판사는 매출총이익 60%를 가져가고 작가에게 인세 10%를 줍니다. WBTN은 매출총이익 23.3%만 가져가고 창작자 수익배분 + 결제수수료로 매출의 67%를 내보냅니다확정. 웹툰 플랫폼은 고마진 소프트웨어 사업이 아니라 구조적 저마진 콘텐츠 유통업이고, 매출 $13.8억·MAU 1.57억에도 영업적자를 못 벗어나는 이유가 여기 있습니다(3장·6장).
- 시간 점유 경쟁의 답은 명확합니다 — 지고 있습니다. 같은 측정기관(모바일인덱스)·같은 시점(2025년 6월) 1인당 월평균 사용시간: 유튜브 2,608분(+7.6%), 넷플릭스 505분(+26.3%), 네이버웹툰 426분(−11.4%), 카카오웹툰 129분(−15.7%)추정. 영상은 늘고 웹툰만 줄었습니다. 그리고 회사는 IPO 투자설명서에서 셀링포인트로 썼던 「Daily Time Spent」 지표를 상장 이후 10-K·10-Q에서 완전히 삭제했습니다 — 2024년 1분기 이후 갱신된 공식 체류시간 수치는 존재하지 않습니다확정(5장).
- 진짜 경쟁자는 틱톡이 아니라 「같은 과금 구조를 쓰는 숏드라마」입니다. 숏드라마는 ①세로 화면 ②짧은 호흡 ③유휴시간 소비 ④회차 단위 언락 결제(편당 300~700원) + 초반 무료 + 광고 리워드라는 네 가지를 웹툰과 정확히 공유합니다확정. 2025년 4분기 미국에서 ReelShort 일 35.7분 > 넷플릭스 모바일 24.8분이었고추정, 숏드라마 앱의 1일 시청시간은 2026년 4월 25분(+85% YoY)으로 WBTN이 마지막으로 공시한 체류시간(한국 26분·북미 28분)에 이미 닿았습니다추정. 그리고 한국 웹툰 플랫폼 전원이 2025~2026년에 숏폼/숏드라마 사업을 신설했습니다 — 경쟁을 인정한 것입니다(5장).
- 최대 시장 일본은 「회사 문제」가 아니라 「산업 셰이크아웃」에 들어갔습니다. WBTN 일본 유료콘텐츠 매출은 2025년 3분기 $164.2M을 정점으로 3개 분기 연속 순차 하락($136.0M, −17.2%)했고 일본 MPU는 −9.5%입니다확정. 그런데 같은 기간 일본 만화 시장 자체가 2025년 −1.7%로 8년 만에 첫 역성장했고, めちゃコミック은 「경쟁 격화에 따른 판촉비 증가」로 영업손실 60.95억엔을 냈으며, comico는 2027년 1월 서비스 종료를 확정했습니다확정. 일본은 가격 문제가 아니라 유저 이탈 문제입니다 — 일본 ARPPU는 고정환율 기준 여전히 +2.9%입니다(4.1~4.5절).
- 그래서 이 문서의 답은 「슈에이샤가 되려다 아직 다이아몬드에 머물러 있다」입니다. 슈에이샤는 2026년 5월기에 IP 사업수입 1,100억엔이 사상 처음 출판 매출을 넘어섰고, 40년간 미국 만화 유통을 독점했던 다이아몬드는 2025년 12월 청산됐습니다확정. WBTN은 매출총이익률 23%의 유통업자이고, IP 각색 매출은 전체의 9.5%에 불과하며 그마저 분기마다 −32%~+169%로 요동칩니다확정. 디즈니 플랫폼·게임사 인수·IP 펀드는 전부 「유통에서 IP로」 건너가려는 시도이며, 이 종목의 전부는 그 도강(渡江)이 현금 $5.8억이 소진되기 전에 끝나는가입니다(9장·7.2~7.5절).
이 문서가 Brief와 다르게 본 것
이 문서가 Brief와 다르게 본 것 — ① Brief가 한 줄로 처리한 「만화 사업의 역사」를 판매 단위(unit of sale)의 변천사로 전면 재구성했고, 일본 잡지가 −88% 소멸하는 동안 시장 총액은 오히려 +18% 커졌다는 것, 그리고 미국 디지털 만화 시장의 역사적 정점($1억)이 픽코마 한 개 앱의 1/7이었다는 것을 확인했습니다(3장) ② 「웹툰이 수익화에 성공했을 때의 지표」를 수익률·활성화·규모·히트작·밸류에이션 다섯 축으로 전수 집계했고, 그 결과 이 산업의 수익화 정점이 이미 2022년에 지나갔다는 것을 PPS·거래액·밸류에이션 세 계열로 교차 확인했습니다(2.2~2.4절·3.5절·5.7절·8.1절) ③ 「웹툰이 시간 점유 경쟁에서 이기고 있는가」를 같은 측정기관·같은 시점의 데이터로 직접 판정했습니다 — 답은 명확히 지고 있다이며, 회사가 IPO 투자설명서에서 셀링포인트로 썼던 체류시간 지표를 상장 직후 공시에서 삭제했다는 사실도 확인했습니다(5장) ④ Brief가 인용한 「크리에이터 누적 지급 $2.7B(2021~2025)」는 어떤 1차 출처에서도 확인되지 않습니다 — 회사가 공시한 유일한 수치는 $2.8B(2017~2023, IPO 투자설명서)이며 이후 갱신된 적이 없습니다(14장) ⑤ 그리고 이 문서의 목적지 — 「WBTN은 슈에이샤인가 다이아몬드인가」에 대한 판정입니다(9장).
1무엇을 파는가 — 제품과 사업모델
다섯 개 플랫폼이 회차 단위로 이야기를 팔고, 가격은 「기다리면 무료」라는 대기시간 위에 매겨집니다. 원가는 서버가 아니라 창작자 정산입니다.
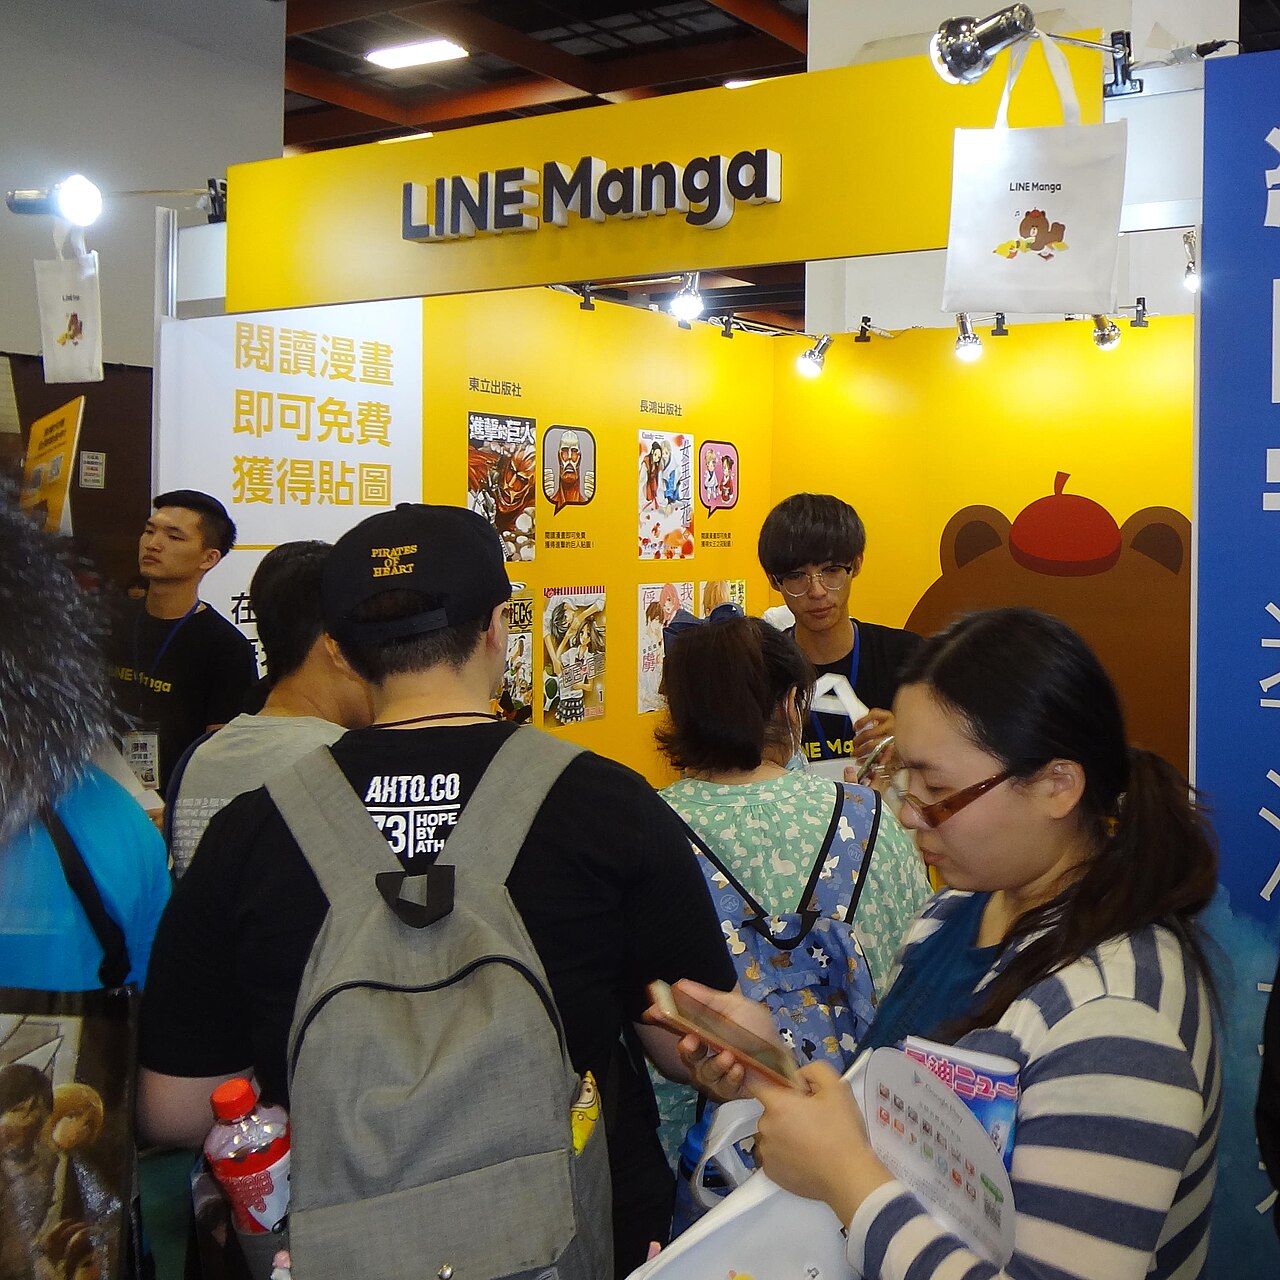
WBTN이 파는 것은 만화가 아닙니다. 남(창작자)이 만든 이야기를 세로로 잘라 회차 단위로 배열하고, 다음 화를 지금 보려면 돈을 내게 하고, 기다리면 공짜로 풀어주는 것입니다. 자산은 저작권이 아니라 독자가 매일 여는 앱 아이콘의 자리이고, 원가는 서버가 아니라 창작자 정산입니다. 그래서 이 회사의 매출총이익률은 20년째 25% 언저리에 고정돼 있습니다.
| 플랫폼 | 시장 / 성격 | MAU | ARPPU(월) | 실질 포지션과 현재 상태 |
|---|---|---|---|---|
| WEBTOON (네이버웹툰) | 한국 | 2,430만 | $8.3 | 본진. 유료전환율 15.5%로 전 지역 최고. 2026년 유일하게 성장 중인 시장 — 그런데 이미 침투율 ~50%라고 회사가 인정 |
| LINE MANGA + eBookJapan (LINE Digital Frontier) | 일본 | 2,180만 −3.3% | $22.1 (cc $24.4) | 매출의 49.3%를 내는 최대 시장. 2024년 9월 eBookJapan 흡수합병. FY2025 손상테스트에서 5개 보고단위 중 유일하게 손상 없음. 그런데 유료콘텐츠 매출은 3분기 연속 순차 하락 중 |
| WEBTOON (영문·다국어) | 북미·유럽·동남아 | 1억 1,070만 (Wattpad 포함) | $6.9 | MAU의 71%가 여기 있는데 MPU는 170만(전체의 22%). 유료전환율 1.5%가 3년째 고정. 이 사업의 전부이자 10년째 증명되지 않은 가정 |
| Wattpad | 글로벌 웹소설·UGC | (RoW에 합산) | — | 2021년 $6억에 인수. FY2025 $2억 5,720만 손상(전체 손상의 76%). 러시아·터키 정부 차단, 광고조직 붕괴, 검색엔진 이슈. 2026년 4월부터 CFO가 President 겸임 — 문제 자회사 직접 관리 체제 |
| 문피아 · 네이버시리즈 등 | 한국 웹소설 | (한국에 합산) | — | 웹툰의 원작 IP 공급원. 문피아 FY2025 $7,400만 손상 — 사유는 "IP 확장 시너지 실현이 예상보다 저조" |
1.1 요금제 해부 — 이 회사는 「조급함」을 팝니다
웹툰 요금제를 이해하는 가장 정확한 방법은 「이것은 콘텐츠 가격이 아니라 대기시간의 가격이다」라고 읽는 것입니다. 카카오페이지가 2014년에 발명한 「기다리면 무료」와 픽코마가 2016년 일본에 이식한 「待てば¥0」는 같은 것입니다 — 작품당 하루 1화는 공짜, 못 기다리면 결제. 소유(단행본)도 아니고 구독(월정액)도 아닌, 조급함에 대한 과금(impatience monetization)입니다.
① 결제 단위가 극단적으로 작습니다(1화 200~300원). 지불 저항이 낮고, ARPPU 상한이 없습니다 — 구독 모델은 월 $9.99에서 상한이 걸리지만 회차 과금은 열성 독자가 월 5만원을 쓸 수 있습니다. ② 지불 의사가 없는 독자를 내보내지 않습니다. 무료 대기 이용자는 광고 인벤토리이자 입소문 경로로 남습니다. ③ 가격 결정이 작품별로 분산됩니다 — 네이버웹툰은 가격 인상을 두고 공식적으로 "가격은 작가와 CP의 선택에 따라 결정된다"고 답합니다. 플랫폼은 가격 인상의 주체가 아니라 인프라라는 포지션을 취합니다.
1.2 가격 사다리 — 2026년 2월 인상이 실제로 한 일
2026년 2월, 네이버웹툰·카카오페이지·카카오웹툰이 동시에 쿠키 가격을 올렸습니다확정. 대여는 쿠키 2개 → 3개, 소장은 4개 → 5개. PC·모바일웹 결제 기준으로 대여 200원 → 300원(+50%), 소장 400원 → 500원(+25%)입니다.
1.3 그런데 수요는 비탄력적이었습니다 — 최소 두 분기 동안은
가격을 25~50% 올리면 이용자가 줄어야 합니다. 줄지 않았습니다.
| 지표 | 2025년 2분기 | 2026년 1분기 (부분 반영) | 2026년 2분기 (온전 반영) |
|---|---|---|---|
| 한국 유료콘텐츠 매출 YoY | — | +12.8% | +16.0% |
| 한국 총매출 YoY (고정환율) | — | — | +20.0% |
| 한국 ARPPU (고정환율 YoY) | — | +5.1% | +14.8% |
| 한국 MPU (유료이용자) | 340만 | 370만 | 380만 (+10.4%) |
| 한국 유료전환율 | 14.9% | 16.1% | 15.5% (+64bp) |
| 한국 MAU | 2,300만 | 2,310만 | 2,430만 (+5.9%) |
가격을 올렸는데 결제자 수가 10% 늘었습니다. 단기 가격탄력성은 사실상 비탄력적이었다고 봐야 합니다. 다만 세 가지 유보가 필요합니다. ① 같은 기간에 AI 추천 고도화, 마케팅비 +23.4%, 그리고 4월 뉴토끼 폐쇄가 겹쳐 순수 가격효과를 분리할 수 없습니다. ② 이것은 침투율 50%의 성숙 시장에서 남은 코어 팬덤에게 더 받는 것이고, 한국 MAU는 2025년 −11.1%를 겪은 뒤의 반등입니다. ③ 그리고 구조적 반대 증거가 있습니다.
한국콘텐츠진흥원 조사에서 불법 사이트를 이용하는 가장 큰 이유 1위가 "웹툰 유료결제 비용이 부담된다"(32.8%), 2위가 "유료결제할 가치가 없다"(12.2%)입니다확정. 그리고 이용자가 답한 회차당 적정금액 최빈값은 "50원 초과~100원 이하"(32.5%)입니다. 실제 가격(300원)과 인식 적정가(100원)의 괴리가 3배에서 6배로 벌어졌습니다.
불법 유통 피해 추정액은 2022년 3,932억원 → 2023년 4,465억원(+13.6%)으로, 산업 규모(2조 1,890억원)의 약 20%입니다확정. 2026년 4월 27일 뉴토끼·마나토끼·북토끼가 동시 폐쇄됐을 때 측정된 효과는 확실했습니다 — 특정 작품 매출이 동일 요일 대비 +17.9% / +30.1% / +36.3%(4/27~29), 웹툰 앱 신규설치 +31~77%. 그런데 작가 증언은 이렇습니다: "뉴토끼가 다시 운영을 시작하자 매출은 곧 기존 수준으로 복귀했다." 조선비즈는 한 달 뒤 「긴급차단 시행했는데 불법 웹툰 사이트 더 늘어」라고 보도했습니다. 단속의 매출 효과는 실재하지만 반감기가 며칠~수주입니다. 구조적 상방으로 모델링하면 안 됩니다.
2매출 구성 — 제품·지역·고객
매출의 약 79%가 유료 콘텐츠, 절반이 일본입니다. 지역별 ARPPU가 3배 이상 벌어져 있어 어느 지역에서 결제자가 빠지느냐가 매출을 좌우합니다.
| 매출원 | FY2023 | FY2024 | FY2025 | FY2025 비중 | FY2025 YoY | 영업이익률 |
|---|---|---|---|---|---|---|
| 유료 콘텐츠 (Paid Content) | 1,028,960 | 1,083,026 | 1,087,496 | 78.6% | +0.4% | n/a(단일 부문) |
| 광고 (Advertising) | 145,452 | 166,087 | 164,257 | 11.9% | −1.1% | n/a(단일 부문) |
| IP 각색 (IP Adaptations) | 108,336 | 99,365 | 130,952 | 9.5% | +31.8% | n/a(단일 부문) |
| 합계 | 1,282,748 | 1,348,478 | 1,382,705 | 100% | +2.5% | −4.6% |
| 지역 | FY2023 | FY2024 | FY2025 | FY2025 비중 | FY2025 YoY | 영업이익률 |
|---|---|---|---|---|---|---|
| 한국 | 566,368 | 517,534 | 522,033 | 37.8% | +0.9% | n/a(단일 부문) |
| 일본 | 557,349 | 648,247 | 681,821 | 49.3% | +5.2% | n/a(단일 부문) |
| Rest of World | 159,031 | 182,697 | 178,851 | 12.9% | −2.1% | n/a(단일 부문) |
| 합계 | 1,282,748 | 1,348,478 | 1,382,705 | 100% | +2.5% | −4.6% |
| 지표 | 값 | 보조 |
|---|---|---|
| FY2025 매출 / 성장률 | $13.83억 | +2.5% (고정환율 +3.9%) · FY2023 +18.8%에서 3년 감속 |
| 매출총이익률 / Adj. EBITDA 마진 | 23.3% / 1.5% | FY2024 25.1% / 5.0%에서 후퇴 |
| 글로벌 유료전환율 / ARPPU | 4.8% / $11.7 | MPU 750만명 — 2년째 정체 |
| 시가총액 / EV·매출 | $14.6억 / 0.66배 | 공모가 $21 → $10.78 · 순현금이 시총의 39% |
2.1 실효 ARPPU — 이 회사가 실제로 받는 돈
회차 가격과 별개로, 이 회사가 유료 이용자 1인에게서 실제로 한 달에 받는 돈은 이렇습니다.
| 지역 | FY2023 | FY2024 | FY2025 | 2026 Q2 | 2026 Q2 (고정환율 YoY) |
|---|---|---|---|---|---|
| 일본 | $22.50 | $22.12 | $23.16 | $22.1 | +2.9% |
| 한국 | $7.93 | $7.84 | $7.77 | $8.3 | +14.8% |
| Rest of World | $5.40 | $6.57 | $6.60 | $6.9 | +4.4% |
| 글로벌 합산 | — | $11.7 | $12.1 | $11.7 | −5.7%(보고) |
여기서 읽어야 할 것은 세 가지입니다. ① 일본 유저 1명이 한국 유저 2.7명, RoW 유저 3.2명의 값어치를 합니다. 그래서 일본 MPU가 −9.5%로 빠지는 것이 매출에 치명적입니다. ② 지역별로는 전부 플러스인데 글로벌 합산은 마이너스입니다 — 회사 설명은 "ARPPU가 낮은 지역으로 유료 이용자 기반이 재분포된 결과". 즉 믹스 악화입니다. 고가치 일본 유저가 빠지고 저가치 RoW 유저 비중이 오르면 합산 ARPPU는 각 지역이 다 올라도 떨어집니다. ③ 그리고 보고 기준과 고정환율 기준의 괴리 — 2026년 2분기 일본 ARPPU는 보고 −6.7%인데 고정환율 +2.9%입니다. 엔화 약세 하나로 9.6%p가 사라집니다.
2.2 유저 활성화 — 유료전환율과 ARPPU의 지역 격차
| 지역 | 2024 Q2 | 2025 Q2 | 2026 Q1 | 2026 Q2 | 판정 |
|---|---|---|---|---|---|
| 한국 전환율 / MPU | 14.5% / 370만 | 14.9% / 340만 | 16.1% / 370만 | 15.5% / 380만 | 유일하게 개선. 단 침투율 ~50%(회사 인정) |
| 일본 전환율 / MPU | 10.2% / 220만 | 10.0% / 230만 | 9.8% / 210만 | 9.4% / 210만 (−9.5%) | 이탈. 가격이 아니라 사람이 빠짐 |
| RoW 전환율 / MPU | 1.5% / 180만 | 1.5% / 170만 | 1.7% / 170만 | 1.5% / 170만 (−0.6%) | 3년째 고정 |
| 글로벌 전환율 / MPU | 4.6% / 780만 | 4.7% / 740만 | 5.2% / 750만 | 4.8% / 750만 | MPU 2년째 740~790만에서 정체. 전환율 개선의 상당 부분은 분모(MAU) 축소 효과 |
2.3 유저 규모 — 성장이 멈춘 것이 아니라 줄었습니다
- 글로벌 MAU: IPO 시점 약 1억 7,000만(2024년 3월, S-1) → FY2024 평균 1억 6,900만 → FY2025 평균 1억 5,700만(−7.1%) → 2026년 2분기 1억 5,690만확정. 회사가 보도자료 "About" 문구에서 쓰는 표현도 약 170M(2024 Q3) → 160M → 150M → 155M으로 계속 내려왔습니다.
- 한국 MAU 2025년 2,400만명(−11.1%), 국내 MPU 360만명(−5.3%)확정. 회사가 밝힌 원인은 "2024년 4분기 한국의 정치적 혼란"이 2025년 내내 회복되지 않았다는 것입니다.
- Rest of World 1억 2,000만 → 1억 1,000만. 원인은 Wattpad의 러시아·터키 정부 차단과 보안 업그레이드가 검색엔진 인덱싱을 훼손한 것확정 — 즉 이용자 이탈이 아니라 자해와 규제입니다.
- 일본만 22백만 → 23백만으로 증가(FY2025, eBookJapan 성장 + 마케팅 투자). 그런데 2026년 들어 2,180만으로 −3.3% 감소 전환.
- 산업 전체: 한국 웹툰 산업 매출 2017년 3,799억 → 2020년 1조 538억(+64.6%) → 2023년 2조 1,890억(+19.7%) → 2024년 2조 2,856억(+4.4%)확정. 성장률이 4년 만에 1/15이 됐습니다.
- 공급 자체가 줄고 있습니다: 국내 34개 플랫폼 총 등록작품 20,141편(2023) → 18,792편(2024, −6.7%), 신작 17,245 → 14,723편(−14.6%). 카카오페이지 −16.1%, 카카오웹툰 −22.0%확정.
2.4 주력 콘텐츠와 히트작 — 그리고 손익계산서와의 간극
| 작품 | 지표 | 비고 |
|---|---|---|
| 나 혼자만 레벨업 | 카카오페이지 누적 매출 300억원(2020-07), 누적 조회 4.5억 글로벌 143억뷰(웹툰+웹소설, 2025~26) | 애니 1기(2024-01) 크런치롤 역대 최다 시청, 애니 어워드 9관왕(한국 최초·최다). 게임 〈어라이즈〉(넷마블) 출시 첫 달 $7,000만. 넷플릭스 실사 시리즈 제작 확정 |
| 전지적 독자 시점 | 웹소설 누적 거래액 100억원(2021), 글로벌 30.5억뷰 | 영화(2025) 제작비 300억원, BEP 600만명, 실관객 89만명 — 최상위 IP의 영상화 대규모 적자 |
| 화산귀환 | 네이버시리즈 웹소설 누적 매출 400억원 돌파 (역대 최대) | 웹소설 → 웹툰 파이프라인의 최대 성공 사례 |
| 여신강림 | 누적 64억뷰 | — |
| 입학용병 / 상남자 | 라인망가 연간 거래액 10억엔 / 월 거래액 1.15억엔 | 일본에서의 한국 IP 검증 사례 |
| Lore Olympus | 글로벌 17억뷰 이상, 영어 플랫폼 1위 | CANVAS(UGC) 아마추어 출신. Eisner·Harvey·Ringo 3년 연속 수상. 서구에서 웹툰 포맷이 작동한 최고 증거 |
| 영상화 효과 | 〈마스크걸〉 공개 후 10일간 원작 거래액 166배 · 〈내 남편과 결혼해줘〉 17.1배 · 네이버웹툰 영상화 작품 4년 평균 거래액 439배 | 회사 자체 집계. 노출 효과는 압도적 |
「웹툰 IP가 드라마·영화·애니·게임으로 확장된다」는 서사는 조회수와 거래액 배수(166배, 439배)로는 완벽히 입증됩니다. 그런데 손익계산서에 잡히는 절대금액은 이렇습니다.
| 기간 | IP Adaptations 매출 | YoY | 전체 매출 대비 |
|---|---|---|---|
| FY2023 | $1억 833만 | — | 8.4% |
| FY2024 | $9,937만 | −8.3% | 7.4% |
| FY2025 | $1억 3,095만 | +31.8% | 9.5% |
| 2025 Q3 | $5,186만 | +168.7% | 13.7% |
| 2025 Q4 | $2,537만 | −32.0% | 7.7% |
| 2026 Q1 | $1,975만 | −22.8% | 6.2% |
| 2026 Q2 | $2,740만 | −2.6% | 8.1% |
2025년 3분기 +169%의 실체는 한국 영화 〈좀비딸〉 극장 개봉 1건이었습니다(회사 설명). 영화 한 편이 분기 IP 매출을 3배로 만들 정도로 이 라인은 작고 변동이 큽니다. 그리고 CFO의 4분기 가이던스 하향 사유도 "IP adaptation 마일스톤 타이밍"이었습니다.
더 결정적인 대비가 있습니다. 〈나 혼자만 레벨업〉이 크런치롤 역대 1위 애니 + 게임 첫 달 $7,000만 + 넷플릭스 실사화까지 갔던 바로 그 기간에, 이 IP를 보유한 카카오의 스토리 부문 매출은 4년 연속 역성장했습니다. IP가 거대해지는 것과 플랫폼이 돈을 버는 것은 별개의 사건입니다 — 플랫폼은 라이선스 피 수취자이지 지분 보유자가 아니었기 때문입니다. 이것이 7.2~7.5절에서 다루는 회사 전략 전환(RI Games 60% 인수, NAVER IP 펀드)의 정확한 동기입니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
만화의 밸류체인은 「무엇을 한 개로 묶어 파는가」로 갈라져 왔습니다. 이 장은 일본·미국·한국·중국의 판매 단위 100년사와 창작자 몫의 변화로 WBTN이 서 있는 칸 — 회차 과금 유통 플랫폼 — 을 짚습니다.
만화 산업사를 그림체나 장르로 읽으면 아무것도 설명되지 않습니다. 「무엇을 한 개로 묶어 파는가」로 읽으면 전부 설명됩니다. 대여(권) → 잡지(주) → 단행본(권) → 대여(권, 2회차) → 파일 → 구독(월) → 회차(화). 이 100년은 판매 단위가 계속 작아져 온 역사이고, 작아질 때마다 산업 총액은 커졌으며, 그때마다 이전 단위를 팔던 조직만 죽었습니다.
3.1 일본 — 가장 크고 가장 잘 기록된 시장
잡지 — 적자로 팔고 단행본으로 회수하던 모델
일본 만화의 전통 모델은 「잡지는 판촉, 단행본이 상품」입니다. 잡지는 사실상 적자로 팔고 단행본 인세로 회수합니다. 업계 통설은 잡지 한 권당 인기 연재 3편이 손익분기이고, 그 조건이 깨지면 독자가 잡지를 사지 않고 단행본만 사면서 순환이 붕괴합니다.
- 주간 소년 점프 653만부(1994년 12월 발매 1995년 신년호) → 98.5만부(2026년 2분기) = −84.9%확정. 2026년 1분기 100만 4,167부에서 2분기 98만 5,000부로 인쇄증명부수 집계 개시(2008) 이래 최초로 100만부가 깨졌고, 일본에 100만부를 넘는 잡지는 이제 한 권도 없습니다.
- 주간 소년 매거진 약 450만부(1997) → 28.1만부, 주간 소년 선데이 228만부(1983) → 12만부확정.
- 창작자 몫의 구조: 원고료는 점프 기준 1페이지 흑백 18,700엔~, 중견 출판사는 약 8,000엔. 그런데 현직 작가 증언은 "원고료만으로는 적자 아니면 본전"입니다 — 어시스턴트 인건비를 작가가 자기 원고료에서 부담하기 때문입니다. 실질 소득은 전적으로 단행본 인세 10%입니다. 500엔 단행본 1권 = 작가 50엔. 일본 서적 유통 배분은 저자 10% / 출판사 60% / 取次(도매) 10% / 서점 20%입니다확정.
전자가 종이를 넘은 해는 둘입니다 — 정의에 따라 다릅니다
- 단행본 단위 역전 = 2017년. 전자코믹스 1,711억엔 > 종이 코믹스 1,666억엔확정.
- 시장 전체(잡지 포함) 역전 = 2019년. 전자 2,593억엔 = 점유율 52.1%확정.
그리고 그 전환의 촉매는 해적판이었습니다. 漫画村은 2018년 1월 월 약 1억 액세스에 달했고 추정 피해액은 약 3,000억엔이었습니다. 2018년 4월 17일 자진 폐쇄 직후 전자 만화 매출이 전년 대비 +29%로 뛰었고(텍스트 전자책은 +11%), 닛케이는 "5割増収"로 보도했습니다확정. 다만 단순 인과로 읽으면 안 됩니다 — 같은 시기 플랫폼들이 대규모 광고를 투입했고, 본질은 「무료 → 합법 무료(기다리면 무료)」로 수요를 흡수한 것이라는 해석이 유력합니다.
2025년 8월, 파피레스(Papyless) 창업자 天谷幹夫가 일본전자출판협회(JEPA)에 「電子コミック市場崩壊の危機」를 기고했습니다확정. 요지는 이렇습니다.
- 조사기관 통계는 2018년 약 2,000억엔 → 2023년 4,800억엔(2.4배)이라고 하는데, 상장기업의 실제 매출은 2021년 이후 횡보~하락입니다.
- 유료 이용률은 2021년 20.5% → 2024년 18.7%로 하락했고, 무료 전용 이용자는 2017년 22.8% → 2024년 28.8%로 늘었습니다.
- 메커니즘: "무료로 읽히는 권수는 유료의 10배 이상 늘지만, 무료 유저는 과금으로 이어지지 않고 기존 유료 유저가 무료로 전환한다" → 총매출 감소.
- 회계 지적: 상장사는 판촉비를 차감한 순액을 계상하지만, 비상장사는 「流通総額(GMV)」을 내세워 성장을 연출할 수 있습니다.
이것이 이 문서에서 픽코마의 「거래액 1,000억엔」과 WBTN의 「순매출」을 같은 표에 넣지 않는 이유입니다. 그리고 2026년 7월 めちゃコミック이 「시장 경쟁 격화에 따른 판촉비 증가」로 영업손실 60.95억엔을 공시하면서 이 지적이 사후적으로 검증됐습니다(4.1~4.5절).
3.2 미국 — 유통이 곧 운명이었고, 디지털은 실패했습니다
미국 만화사는 「판매 단위를 못 쪼갠 시장이 어떻게 되는가」의 교과서입니다.
| 시점 | 사건 | 수치 |
|---|---|---|
| 1943~52 | 골든에이지 정점 | 월 약 2,500만부 판매 / 발행 타이틀 2,824종(1952) / Captain Marvel Adventures 1944년 연 1,400만부 |
| 1954 | Comics Code Authority 자율검열 도입 | 타이틀 2,824종(1952) → 2,551종(1953) → 급감. 호러·범죄 장르 출판사 다수 폐업. 정량 효과는 신뢰 가능한 1차 집계 미확인 |
| 1974~82 | 뉴스스탠드 → 다이렉트 마켓 전환 | 반품 불가 + 할인 확대. Diamond Comic Distributors 1982년 설립 — 사명 자체가 마블의 "반품 불가" 각인에서 유래 |
| 1993-04 | 사상 최대 단월 | 단 한 달에 4,800만부 출하. 코믹 주문 계정 약 11,000개 |
| 1995~96 | 마블의 직배 강행 → 유통 전쟁 | 마블이 Heroes World 인수 → Diamond가 DC·다크호스·이미지와 독점계약. 1996년 7월 Diamond가 Capital City 인수로 독점 완성 |
| 1996-12-27 | Marvel Entertainment 파산 신청 | Chapter 11 |
| 2000 | 바닥 | Top 300 연간 6,926만부 / $1억 9,075만 — 1993년 4월 단월 4,800만부였던 시장이 연간 6,900만부로 |
| 2025 | 북미 만화·그래픽노블 사상 최고 | $22억. 코믹 전문점 망가 매출 +33.1%. 그런데 같은 해 Diamond는 1월 Chapter 11 → 12월 Chapter 7 청산 — 40년 독점의 종말 |
북미 디지털 만화 시장의 역사적 정점은 2014년 1억 달러입니다. 그리고 2015년 9,000만 달러(−10%)로 꺾이며 2010년 이후 6년 연속 성장이 끝났습니다확정.
같은 시기, 픽코마 한 개 앱이 2023년 거래액 1,000억엔(약 7억 달러)을 기록했습니다확정. LINE 망가는 2024년 689억엔입니다.
미국 시장 전체의 정점이 일본 앱 하나의 1/7이었습니다. 콘텐츠의 차이가 아닙니다 — 미국 시장에는 마블과 DC가 있었습니다. 차이는 판매 단위였습니다. Comixology(2007년 설립, 2014년 아마존 인수, 2023년 12월 서비스 종료)는 파일 소유($1.99~3.99)를 팔았고, Marvel Unlimited와 DC Universe Infinite는 월 구독($9.99)을 팔았습니다. 두 모델 모두 결제 단위를 키우고 상한을 고정합니다. Marvel Unlimited와 DCUI는 가입자 수도 매출도 단 한 번 공개한 적이 없습니다 — 그 자체가 답입니다확인 불가.
3.3 한국 — 웹툰이 왜 여기서 나왔는가
한국 만화는 태생부터 「대여(이용권)」였고 「소유(권)」였던 적이 거의 없습니다. 웹툰의 회차 과금은 그 유전자의 직계 후손입니다.
| 시기 | 판매 단위 | 규모 | 창작자 경제 |
|---|---|---|---|
| 만화방·대본소 1950s~80s | 1권 대여 30~100원 | 점포 1970년대 정점 약 18,000개 → 1990년 1만개 → 1998년 5천개 미만 → 2016년 약 450개 | 인기작 3,000~4,000부. 「가불(선불 채무)」 방식 — 작가는 미래 수입을 담보로 빌려 쓰고 그 채무가 이탈을 구조적으로 봉쇄. 문하생 공장 시스템, 연 400권 이상 낸 작가 존재 |
| 만화잡지 황금기 1982~1997 | 주간·월간 잡지 | 《보물섬》 1982년 창간~1996년 폐간. 《아이큐 점프》 1988년 창간, 드래곤볼 연재기 약 60만부추정 | 일본식 모델 이식. 그러나 한국 출판사들은 호황기에 6~10명 규모 편집부를 구축하지 않고 최소 인력으로 마진을 극대화 → 신인 육성 파이프라인 부재 |
| 1997년 청소년보호법 파동 | — | 1997-07-15 청소년보호위원회가 만화 1,700여 종을 유해매체로 지정. 7/09 무등록 출판사·만화방 업주 142명 입건, 강철수·방학기 등 작가 8명 정식 기소, 7/31 《미스터 블루》《빅점프》 등 휴간. 이현세는 1998년 벌금형 후 2002년 항소심 무죄. → 산업 매출이 종전의 1/5 수준으로 폭락. 같은 해 11월 IMF가 겹쳐 수입 잉크·종이 비용 2배, 청소년 오락 수요는 PC방으로 대이동 | |
| 도서대여점 1993~2003 | 1권 대여 300~400원 | 1994년 6,000개 → 1998년 11,223개 정점 → 2000년 6,200개(2년 만에 −45%) → 2022년 전국 100개 미만 | 창작자 수취 0원(재판매권 소진). 한 출판사 임원의 논리: "전에 1만 부 팔렸으면 이제 5천 부. 그러니 두 작품을 내야 1만 부가 된다" → 작품 남발 → 단가·품질 하락 → 독자 이탈. 2000년 한 해 외국 만화 3,948종 수입(10권 시리즈 번역 판권이 약 100만원) |
| 포털 웹툰 2003~2012 | 없음 (전면 무료) | 2003년 다음 《만화속세상》(강풀 《순정만화》), 2004~2006년 네이버 웹툰(도전만화 → 정식연재) | 포털의 목적은 만화 판매가 아니라 트래픽과 체류시간이었습니다 — 웹툰은 고객 유인 상품(loss leader). 작가는 고정 원고료. 출판 유통망이 이미 붕괴해 작가에게 대안이 없었습니다 |
| 회차 과금 2013~ | 1화 40~300원 | 2013-06 레진코믹스(회차당 40~200원, 수익의 60%+ 작가 배분, 2014년 매출 103억원) · 2013-03 네이버 PPS · 2014 카카오페이지 「기다리면 무료」 | |
레진코믹스(2013)가 증명한 것: 부분유료화가 아니라 회차를 통째로 파는 모델이 작동하며, 2014~15년 연 1억원 이상 버는 웹툰 작가가 다수 배출된다는 것.확정
카카오페이지 「기다리면 무료」(2014)가 증명한 것: 일 거래액이 2015년 1월 최초로 1억원을 넘었고, 2020년 5월 20억원을 돌파 — 5년간 20배.확정 그리고 이 모델을 2016년 일본에 이식한 것이 픽코마이며, 픽코마에서 한국 IP는 작품 수의 2%인데 거래액의 30%를 차지했습니다.
네이버 PPS(2013)가 증명한 것: 유료판매 + 광고 + IP를 묶은 배분 구조가 2013년 232억원 → 2022년 2조 255억원(87배)까지 갈 수 있다는 것. 배분율은 유료 거래 기준 작가 7 : 플랫폼 3입니다.확정
3.4 판매 단위 변천 총괄 — 창작자는 매번 무엇을 받았나
| 모델 | 시기·시장 | 1회 결제액 | 창작자 수취 | 산업 효과 |
|---|---|---|---|---|
| 대본소·貸本 | 1950~70s 한·일 | 10~100원/엔 | 정액 원고료 + 가불 종속 | 소규모, 재판매권 소진 |
| 잡지 | 1959~1995 일본 | 200~250엔 | 페이지 원고료 (점프 18,700엔~) 어시 인건비 자부담 → 적자~본전 | 5,864억엔 정점 → −88% 소멸 |
| 단행본 | 1970s~2005 일본 | 400~500엔 | 인세 10% (500엔 중 50엔) | 이익의 원천. 출판사 60% |
| 도서대여점 | 1993~2003 한국 | 300~400원 | 0원 | 산업 파괴 |
| 다운로드(파일) | 2007~2015 미국 | $1.99~3.99 | 종이와 동일 배분 | $1억 정점 후 즉시 하락 |
| 구독(월) | 2013~ 미국 | $9.99/월 | 불명확 | 가입자·매출 미공개 |
| 회차(화) | 2013~ 한·일 | 40~300원 80~120엔 | 거래액의 60~70% 단 중위값은 연 3,400~3,800만원 | 한국 2.29조원 · 일본 전자 5,273억엔 = 사상 최대 시장 |
종이 출판사는 매출총이익 60%를 가져가고 작가에게 10%를 줍니다. 웹툰 플랫폼은 매출총이익 23~26%만 가져가고 창작자·CP에게 60~70%를 줍니다.확정
WBTN이 IPO 투자설명서에 직접 공시한 수치: FY2023 크리에이터 수익배분 + 결제수수료 = $8억 6,220만 = 총매출의 67%. 이것이 매출총이익률 23~25%의 원인이고, 매출 $13.8억·MAU 1.57억에도 GAAP 영업이익이 8개 분기 연속 적자인 구조적 이유입니다.
즉 웹툰 플랫폼은 「재고·반품·인쇄 리스크가 없는 대신 콘텐츠 원가율이 70%대로 고정된 저마진 유통업」입니다. 여기서 벗어나는 출구는 하나뿐입니다 — IP를 직접 소유하는 것. 그리고 그것이 정확히 슈에이샤가 2026년 5월기에 도달한 지점(IP 사업수입 1,100억엔이 사상 처음 출판 매출을 추월)이며, WBTN에서 유일하게 고성장 중인 라인(IP 각색 +31.8%)입니다. 이 대비가 9장의 판정으로 이어집니다.
3.5 창작자 지표 — 성공의 정점과 그 이후
- PPS 총 규모 2조 255억원 (2013년 232억원 대비 87배)
- 연 거래액 1억원 이상 904편 (2013년엔 1편)
- 연 거래액 10억원 이상 136편
- 연 거래액 100억원 이상 5편
- 네이버웹툰 최고 수입 작가 연 124억원(2020년 실적)
- 상위 100인 평균 $100만(약 13.8억원), 연 $10만 이상 작가 483명(2023, SEC 공시)
네이버웹툰은 2023년 4월(2022년 실적) 발표를 마지막으로 PPS 연간 규모를 공시하지 않습니다.이후 미공시
- 연재 작가 평균 연수입 6,476만원(2022년 기준) → 4,268만원(2023년 기준), −34%
- 중위 연수입 3,400~3,800만원 — 평균과 중위의 2.6배 격차 = 극단적 파레토 분포
- 회당 평균 원고료 105.8만 → 86.8만원
- 연 5,000만원 이상 비중 34.2% → 24.7%(−9.5%p)
- 역할별 격차: 글·콘티 작가 약 1억 2,200만원 vs 그림·채색 작가 각 약 3,400만원
- 노동: 주당 창작일 5.9일(주 7일 26.9%), 1일 평균 10.1시간
2022년: 플랫폼 매출 +36.8%, CP·제작사 −5.47%. 같은 해 산업은 +16.8% 성장했습니다 — 성장이 플랫폼에만 귀속됐습니다.
3.6 중국이 먼저 보여준 종착점
중국 웹코믹 산업은 통합된 것이 아니라 소멸했습니다. 그리고 자본이 어디로 갔는지가 이 문서에서 가장 중요한 경고입니다.
| 주체 | 내용 |
|---|---|
| 快看漫画 (Kuaikan) | 2015~2021년 7라운드, 누적 6억 달러 이상 조달(텐센트·세쿼이아차이나·바이트댄스·Coatue). 2021년 자체 발표 총 이용자 3.4억명, MAU 약 5,000만(역대 최고). 2021년 8월 마지막 라운드 이후 4년 이상 신규 자금 없음. 2026년 1월 말 — 이사 7명 + 감사 1명 일괄 퇴진, 주주 5곳(약 22.6% 지분) 퇴출, 창업자 陈安妮 지분 77.3% → 99%. 즉 IPO에 도달하지 못한 채 투자자 전원 엑시트. 陈安妮의 2023년 발언: "寒气逼人(한기가 뼈에 사무친다)" |
| 업계 전반 | 《知音漫客》 휴간 · 有妖气(U17) 관폐 · 网易漫画 영구 서비스 중단 · 半次元 영구 중단. 주요 활성 플랫폼 5년간 약 10개 → 3~5개. 2015~2018년 자본 붐 시기 설립된 약 2,000개 만화 스튜디오 중 절반 이상이 2024년까지 소멸 |
| 규모 비교 | 중국 온라인 만화 시장 2022년 약 56.3억 위안(≈$7.8억)추정. 같은 해 한국 웹툰 1조 8,290억원(≈$14억), 일본 전자코믹 4,830억엔(≈$34억). 인구 20배 시장이 한국의 절반이었습니다 |
| 哔哩哔哩漫画 | 만화 열람이 아니라 굿즈로 전환 — 2024년 국산 IP 굿즈 SKU 1만 개+, IP 상품 매출 10억 위안+ |
| 창작자 | 초기 1페이지 100위안, 만화회사 정규직 월급 2,000~2,500위안. 이후 성과 연동 수익배분으로 전환, 목표 미달작은 수익 극소 또는 연재 중단. 한 작가는 연재 중에도 월 3,000위안 이상 적자 |
시장: 2025년 중국 微短剧 + 漫剧 산업 산출액 1,000억 위안 돌파, 같은 해 극장 박스오피스 총액 초과. 연간 제작 20만 편. 2026년 AI剧·漫剧 시장만 400억 위안(+138%) 전망추정. 텐센트의 「火龙漫剧」(2026-02 출시)는 수개월 만에 7만 편·2만 창작자·일 1,000편 이상 업데이트에 도달했고, 단일 漫剧이 2,000만 위안 이상 분배 수익(제작비 약 40만 위안)을 냈습니다.
그런데 상장사 손익은 이렇습니다.
- 中文在线: FY2025 귀속순손실 5.8억~7.0억 위안 전망 — 전년 2.43억 손실 대비 +139~188% 확대. 短剧 매출 비중 46.9%인데 손실이 커짐. 홍콩 상장(A+H) 신청 = 자금 확보 목적
- 掌阅科技(iReader): 상장 이래 첫 연간 적자, FY2025 순손실 2.1억 위안 이상 전망. 短剧 매출은 2024년 +190%였는데 영업활동현금흐름은 3.38억 → −7,501만 → 2025 상반기 −2.27억
- 点众科技: 전체 매출총이익률 약 10%, 短剧 사업 순이익률 1% 미만(경영진 해명)
- AI가 원가를 죽였습니다: 2026년 1분기 중국에서 공개된 마이크로 드라마 약 12.8만 편 중 95% 이상(12.2만 편)이 배우·카메라 없이 AI로 전면 제작. 1년 전 완전 AI 제작 비중은 사실상 0%. 제작 기간 15~30일 → 5일 이내, 제작비 1/5, 분당 견적 5,000위안 → 수백 위안. 그런데 2026년 2월 기준 유통 중 AI 드라마 12.78만 편 중 누적 1억뷰 돌파는 0.117%뿐이고, 유저 확보 비용(UA)은 오히려 상승했습니다. 중국 언론 헤드라인: 「400억 AI 단막극 시장, "90%의 회사는 이미 죽었다"」
WBTN 투자자에게 주는 함의는 두 겹입니다. ① 웹툰의 과금 메커니즘은 포맷과 분리 가능한 기술이었고, 다른 미디어로 이식됐습니다 — 그래서 숏드라마는 대체재입니다. ② 그런데 그 신시장은 콘텐츠 공급 원가가 0에 수렴하면서 이익이 전멸한 레드오션입니다. 네이버웹툰의 컷츠, 카카오의 헬릭스 숏츠, 픽코마의 ANIME, 리디의 칸타는 전부 이 바다로 들어가는 배입니다. 콘텐츠 공급 과잉은 수익을 뜻하지 않습니다 — 그리고 이것은 웹툰 본진에도 그대로 적용되는 명제입니다(한국에서 AI 작화 논란이 2023년부터 반복되는 이유).
4누가 사는가 — 고객과 판매 구조
결제하는 독자는 세 지역으로 나뉩니다. 1인당 가치가 가장 큰 일본에서 결제자가 빠지고, 침투율 50%의 한국이 가격으로 버티며, MAU의 71%가 있는 Rest of World는 1.5%만 결제합니다.
4.1 일본 — 최대 시장에서 벌어지는 셰이크아웃
일본은 WBTN 매출의 49.3%(FY2025 $6억 8,182만)를 내는 최대 시장이고, 유저 1인의 값어치가 한국의 2.7배인 곳입니다. 그리고 지금 여기서 무너지고 있습니다.
4.2 일본: 경영진 설명 — 그리고 그 설명의 공백
2026년 2분기 컨퍼런스콜(2026-08-10)에서 CFO David J. Lee의 원문입니다.
"Japan revenue declined 6.7% year over year on a constant currency basis… performance was affected by the completion of a major infrastructure project and the transition to new local content strategies." WEBTOON Entertainment 2026년 2분기 실적 컨퍼런스콜
「완료된 인프라 프로젝트」가 무엇이었고 왜 매출을 떨어뜨렸는지에 대한 설명은 이것이 전부입니다. 10-Q MD&A에는 일본에 대한 별도 설명이 한 줄도 없고, 전사 매출 감소를 "primarily attributable to unfavorable foreign currency exchange rates"로만 처리합니다. 컨퍼런스콜에서 어떤 애널리스트도 재질문하지 않았습니다.확인 불가 — 이 문서 최대의 증거 공백
회사가 밝힌 대응책은 셋입니다. ① 현지 콘텐츠 강화 — Studio White 파트너십, KADOKAWA와 합의해 水野良 《ロードス島戦記(로도스도 전기)》 스핀오프 확보 ② 유통·제휴 — 로손(편의점), 맥도날드, NTT도코모 협업 애니메이션 구독 ③ 인적 투입 — 한국서비스총괄이었던 채유기를 CPO로 승격해 한국에서 검증된 CRM 전략을 일본에 이식. 그리고 자본도 투입했습니다 — 2026년 8월 네이버웹툰 이사회가 414억원 주주배정 증자를 결의하고 전액을 라인망가 운영사 LDF에 투자, 웹툰엔터 몫까지 합산 1,380억원확정.
4.3 일본: 독립적으로 본 원인 — 회사 문제가 아니라 산업 현상입니다
| 주체 | 사건 | 의미 |
|---|---|---|
| 시장 전체 | 2025년 일본 코믹 시장 6,925억엔, −1.7% — 8년 만의 첫 역성장. 전자코믹은 5,273억엔(+2.9%)으로 성장률이 "급속히 둔화"(출판과학연구소 표현) | 파이 자체가 멈췄습니다 |
| めちゃコミック (구 アムタス) | FY2026.3 매출 373억엔, 영업손실 60.95억엔, 당기순손실 341.28억엔. 회사가 밝힌 원인: "시장 경쟁 격화에 따른 판촉비 증가" | 남은 성장을 판촉비로 사고 있다는 자인. 2026년 4월 사명 변경, 진보초 이전, 쇼가쿠칸 등에서 편집자 채용 → 유통에서 IP 제작으로 전환 시도 |
| comico (NHN) | 2026-08-17 발표, 2027-01-06 서비스 종료 확정. 2013년 런칭한 일본 세로스크롤 만화의 개척자(ReLIFE, ももくり) | 웹툰 포맷을 일본에 처음 가져온 플랫폼이 사라집니다 |
| Booklive | FY2026.3 순손실 8.2억엔, 적자 전환 | — |
| 세가사미HD | Renta! 운영사 파피레스와 자본업무제휴 해소 — 사유: "웹툰 사업 등에서 성과가 나오지 않아" | 대기업 자본의 이탈 |
| まんが王国 | 회원 방문수 전년비 약 −30% | 업계 분석: "WEBTOON계 서비스의 철수가 잇따르며 업계 전체가 재편·도태의 시대로" |
즉 WBTN의 일본 부진은 고유 문제가 아니라 산업 셰이크아웃의 일부입니다. 그리고 셰이크아웃은 양면적입니다 — 약자가 죽는 동안 상위 2사(픽코마·라인망가)로 집중이 심화됩니다. 문제는 그 상위 2사 중 이기고 있는 쪽이 WBTN이 아니라는 것입니다.
4.4 일본: 픽코마 — 같은 시장에서 흑자를 내고 있습니다
- 거래액(GMV) 1,000억엔 초과 3년 연속(2023·2024·2025)확정
- FY2025 영업이익 사상 첫 100억엔 돌파(약 945억원), 매출 5,667억원 → OPM 약 16.7%추정
- MAU 1,000만명 이상 유지, 누적 다운로드 5,000만+
- 신규 BM: '픽코마쿠지'(온라인 굿즈 뽑기, 2025-12) · 'ANIME' 숏폼 애니 탭(2026-05)
- 단, 2026년 1분기 매출 1,120억원, −10% YoY — 픽코마도 성장은 멈췄습니다. 이익은 성장이 아니라 비용 효율화로 만든 것(회사 설명)
- IPO는 2023년 10월 잠정 보류 이후 무기한 연기 상태. 2021년 5월 유치 당시 기업가치 8.8조원 = 2025년 영업이익 기준 P/OP 93배추정 — 이 밸류를 재현할 수 없는 것이 실질적 이유로 보입니다
| 측정기관 | 기간 | 결론 |
|---|---|---|
| Sensor Tower | 2025 연간 | 픽코마가 일본 앱 매출 1위(게임 포함), 3년 연속 |
| data.ai | 2025 상반기 | LINE 망가가 종합 1위, 픽코마 2위 |
| GEM Standard (독립 패널, 월 10만명) | 2026 상반기 | 단행본 리치: 픽코마 12,637 > 라인망가 12,014. 잡지/서비스: 픽코마 > 少年ジャンプ+ > 라인망가. 단 격차는 축소 중(1,000+ → 623pt) |
Sensor Tower와 data.ai는 양쪽 모두 당사자(카카오픽코마 / 네이버웹툰)가 자사 유리한 집계를 보도자료로 내는 구조라 확증이 불가능합니다. 이 문서는 어느 한쪽을 채택하지 않고 셋을 모두 제시하며, 상대적으로 중립적인 GEM Standard의 「픽코마 우위, 격차 축소」를 참고치로 씁니다.
4.5 일본: 출판사들이 직접 내려왔습니다
슈에이샤 창립 100주년 기념으로 약 400개 작품 / 100만 페이지 이상을 다국어로 무료 공개, 2027년 12월까지확정. 영어 미번역작 다수 포함(《긴타마》 《こち亀》 등).
세계 최대 만화 IP 보유사가 400편을 16개월간 전 세계에 무료로 뿌립니다. WBTN의 Rest of World 유료전환율(1.5%)과 일본 ARPPU 양쪽에 직접적인 역풍입니다. 그리고 이것은 슈에이샤가 왜 이걸 할 수 있는가라는 질문으로 이어집니다 — 답은 슈에이샤 FY2026(5월기)에 IP 사업수입 1,100억엔이 사상 처음 출판 매출을 넘어섰기 때문입니다. 출판 유통이 더 이상 본업이 아니기에 무료로 뿌릴 수 있습니다. 少年ジャンプ+도 누적 다운로드 3,000만을 돌파했고 GEM Standard 2026 상반기 리치에서 라인망가를 제쳤습니다.
구글이 2026년 7월 14일, 일본 공정취인위원회 협의를 반영해 Google Play 수수료 인하를 12/31 → 9/30 이전으로 앞당긴다고 발표했습니다확정. 신모델은 서비스 수수료와 결제 수수료를 분리하며 자동갱신 구독 서비스 수수료는 10%, 연매출 100만 달러 초과분은 20%(요건 충족 시 15%), 구글 결제 사용 시 결제 수수료 5% 별도이고 대체 결제·외부 웹 결제 선택이 가능합니다.
타이밍이 중요합니다 — 이것은 상반기 일본 매출 하락의 원인이 아니라, 하반기 이후의 마진 상방 요인입니다. WBTN은 매출원가에 앱스토어 수수료를 계상하므로 일본 매출총이익률에 직접 반영됩니다.
4.6 한국 — 유일하게 이기고 있는 시장, 그리고 가격
한국은 WBTN 매출의 37.8%이고, 2026년에 유일하게 성장하는 지역입니다. 2분기 유료콘텐츠 +16.0%, 고정환율 총매출 +20.0%, MPU +10.4%, ARPPU 고정환율 +14.8%확정. 1.2~1.3절에서 본 대로 2026년 2월 가격 인상이 수요를 파괴하지 않았습니다.
그런데 이 성장에는 세 개의 조건이 붙어 있습니다.
① 이미 침투율 ~50%입니다
경영진이 컨퍼런스콜에서 직접 쓴 표현입니다. 유료전환율 15.5%는 전 지역 최고이고, 여기서 더 올리려면 가격을 더 올리거나 라이트 유저를 유료로 끌어올려야 하는데, 후자는 이미 MAU가 2025년 −11.1%를 겪은 시장에서 어렵습니다. 한국의 성장은 구조적 성장이 아니라 「가격 × 코어 팬덤」의 곱이고, 가격 레버는 한 번 쓰면 다음 인상까지 시간이 필요합니다.
② 성장의 분배가 이미 정치 문제가 됐습니다
「웹툰·웹소설 분야 불공정 관행 실태조사」, 대상 국내 주요 플랫폼 및 CP 약 100여 개 사업자확정. 핵심 쟁점 셋:
- RS(수익배분) 구조 — 창작자 최종 몫 산정 방식, 정산 기준·내역 공개 여부. 업계 통설상 플랫폼 몫 30~35%가 조사 대상입니다
- MG(선급금) 지급·차감 방식 — MG 우선 차감 구조로 일정 수익 도달 전까지 추가 수익 부재
- 2차적 저작물 작성권 — 원작 계약 단계에서 포괄적 확보 / 장기 권리행사 기간 설정
김용만 의원실 접수 제보는 306건 / 102개사. 선행 조치로 2025년 5월 공정위가 이미 23개 사업자의 141개 약관에서 1,112개 불공정 조항을 시정했습니다.
투자 관점의 문제는 명확합니다 — 한국이 유일한 성장 지역인데, 그 지역의 수익배분 구조가 지금 규제 대상입니다. 결과에 따라 제도개선 또는 공정거래법·약관법 위반 후속 조사로 갈 수 있습니다.
③ 국내 경쟁 지형은 안정적입니다 — 이것만은 유리합니다
| 플랫폼 | 2024 | 2025 | 변화 |
|---|---|---|---|
| 네이버웹툰 | 87.1% | 81.4% | −5.7%p |
| 카카오페이지 | 37.6% | 44.0% | +6.4%p |
| 인스타그램(인스타툰) | 20.9% | 23.9% | +3.0%p |
| 레진코믹스 | 9.5% | 10.1% | +0.6%p |
| 탑툰 | 8.8% | 7.9% | −0.9%p |
| 리디 | 3.6% | 6.7% | +3.1%p |
| 주 이용 네이버웹툰 | 74.3% | 70.0% | −4.3%p |
네이버웹툰의 압도적 1위는 흔들리지 않았지만 이용률은 2년 연속 하락했고, 인스타그램(인스타툰)이 레진·탑툰·리디를 합친 것보다 높은 이용률이라는 사실이 이 시장의 성격을 말해 줍니다 — 웹툰의 경쟁 상대는 다른 웹툰 앱이 아닙니다. 한편 카카오웹툰 MAU는 2024년 3월 173.7만명으로 −23%였고추정, 카카오 국내 스토리 매출은 4년 연속 역성장 중입니다 — 2위가 스스로 무너지는 것이 1위에게 유리하게 작동하고 있습니다.
4.7 Rest of World — 1.5%의 10년
MAU의 71%(1억 1,070만명)가 여기 있고, MPU는 170만명(전체의 22%)입니다. 유료전환율 1.5%는 2024년 2분기·2025년 2분기·2026년 2분기가 전부 1.5%입니다. 3년째 움직이지 않았습니다.
- RoW ARPPU $6.90, +4.4% — 4개 분기 연속 상승. CFO 표현: "reader habituation in paying to view content"
- RoW 광고 매출 고정환율 +20% 이상(2026 Q2) — 현재 가장 잘 먹히는 레버
- RoW 총매출 고정환율 +11.1%
- 영어 플랫폼 WEBTOON 앱 MAU +3.7% — 견인작 《Situationship》(영어 오리지널) 등
- 《Lore Olympus》 글로벌 17억뷰 이상, CANVAS 아마추어 출신, Eisner·Harvey·Ringo 3년 연속 수상 — 서구에서 이 포맷이 작동한다는 최고 증거
- 유료전환율 1.5% 3년 고정, MPU −0.6%로 감소
- 카카오 Tapas 영업권 99% 상각: 2021년 인수 시 Tapas 4,969억 + Radish 4,315억 = 약 9,284억원 → 2025년 말 잔액 62.5억원. Tapas 영업이익률 −23.0%, Radish −266.4%
- 카카오 Radish 2025년 말 서비스 종료, Tapas 한국 지사 전면 폐쇄(2023-03)
- 카카오 픽코마 유럽(프랑스) 종료(2024-09), 카카오웹툰 인도네시아·대만 철수, NHN 포켓코믹스 영미권·대만 종료(2025-10)
- Wattpad $2억 5,720만 손상 — 러시아·터키 정부 차단, 북미 광고조직 붕괴, 검색엔진 이슈
- 경영진 표현: "sub-10% penetration in rest of the world" — 10년째 같은 말
서구에서 웹툰 유료화를 시도한 모든 대형 자본이 실패했습니다. 카카오는 1.1조원을 태우고 99%를 상각했고, NHN은 철수했으며, WBTN은 Wattpad에서 $2.57억을 상각했습니다. 유일하게 살아남아 성장 중인 것은 리디의 Manta(구독 모델, 170여개국, 2024년 12월 BEP 달성, FY2024 해외매출 332억원 +39%)확정입니다 — 회차 과금이 아니라 월 구독이라는 점이 시사적입니다.
회사가 RoW에서 시도한 것들
- 광고 전환 — 현재 유일하게 작동. 단 Wattpad 광고 플랫폼 마이그레이션 지연이 $2.57억 손상의 직접 원인이었습니다
- 앱 전면 개편(2024 Q4~) — "단순히 웹툰을 읽는 앱이 아니라 스트리밍 플랫폼처럼 콘텐츠를 탐색하고 몰입하는 앱"
- 통합 국제 CANVAS 플랫폼(2026년 봄, 7개 언어) — 지역별 파편화된 UGC를 단일 플랫폼으로. 전 언어 광고수익배분 확대, 최소 정산금액 하향
- AI 자동번역(2026년 봄 베타) — 글로벌 동시 연재로 창작자 수익 최대 +200% 주장. 번역가 업계 반발 있음
- byUs(AI 인터랙티브 스토리챗, 2026년 한국 출시 → 일본 확대), CutCut(AI 숏폼 애니 툴), Genies 파트너십(3D 아바타)
- 마케팅 증액 — 2026 Q2 $3,834만(+23.4%). CFO: "deliberately chose to invest with a longer LTV time particularly in rest of world"
RoW에서 가격 인상이나 코인 번들 개편을 시행했다는 증거는 찾지 못했습니다.확인 불가
5경쟁과 해자
경쟁자를 「다른 웹툰 앱」이 아니라 「휴대폰의 1분을 가져가는 모든 것」으로 정의하면 그림이 달라집니다. 같은 업종 안의 수익성 비교와 시간·지갑 점유 경쟁을 함께 봅니다.
| 기업 | 시장 | 시총·기업가치 | 매출 성장 | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| WEBTOON Ent. | NASDAQ | $14.63억 | +2.5% (FY2025) | −4.6% (FY2025 GAAP) | 적자 | n/m | Adj. EBITDA 마진 1.5% · EV/매출 0.64배 계산 |
| 카카오픽코마 | 비상장 | 8.8조원 (2021 유치가) | 2026 Q1 −10% | 약 16.7% (FY2025) 추정 | — | — | P/OP 93배(유치가 ÷ 2025 영업이익) 추정 |
| 카카오엔터테인먼트 | 비상장 | 5조원 미만 (2025 시장 수요) 추정 | 2024 −3.2% | — | — | — | 국내 스토리 2025년 3,450억원(−11%) |
| 리디 | 비상장 | — | +7% (2025) | 적자 (영업손실 −262억) | — | — | Manta 2024년 12월 BEP |
| 키다리스튜디오 | KOSPI | — | — (2025 매출 2,175억) | 약 5.7% 계산 | — | — | 영업이익 124억(+466%) |
| 탑코미디어 | 비상장 | — | +108% (2025) | 약 7.6% 계산 | — | — | 영업이익 37억 흑자전환 |
| 빌리빌리 (BILI) | NASDAQ·HKEX | — | — | — | — | — | EV/Sales 0.94배 (2026-09-12) 추정 |
| 集英社 (슈에이샤) | 비상장 | — | — | — | — | — | FY2026(5월기) 매출 2,289.54억엔, 순이익 193.61억엔 · IP 수입 1,100억엔 |
경쟁자를 「다른 웹툰 플랫폼」이 아니라 「휴대폰의 1분을 가져가는 모든 것」으로 정의하면 답은 명확합니다. 웹툰은 지고 있습니다. 그리고 이 장의 핵심은 그 사실 자체가 아니라, 어떻게 지고 있는가입니다 — 웹툰이 잃고 있는 것은 영상에게 빼앗긴 시간이 아니라, 자기와 똑같은 과금 구조를 쓰는 숏드라마에게 빼앗기기 시작한 지갑입니다.
사용시간 수치는 측정 방식이 바뀌면 숫자가 두 배씩 달라집니다. ① 패널 측정(와이즈앱·모바일인덱스·Sensor Tower·Similarweb)은 실제 앱 실행을 잽니다. ② 자기보고 조사(방송미디어통신위원회 이용행태조사)는 응답자가 기억으로 답합니다. 한국 데이터로 검증해 보면 자기보고는 패널 측정의 약 60% 수준입니다 — 패널 기준 한국인 하루 앱 시간은 약 3시간 20분추정인데 자기보고 조사는 2시간 5분입니다확정.
그래서 이 장은 「같은 측정기관, 같은 시점, 같은 단위」로만 비교합니다. 서로 다른 기관 수치를 한 문장에 넣지 않습니다.
5.1 파이 자체는 더 이상 커지지 않습니다
- 전 세계 앱 총 사용시간 2025년 5.3조 시간(+3.8%), 1인당 하루 약 3.6시간(+1.1%)추정(Sensor Tower, State of Mobile 2026). 성장률이 연 1~4%대입니다. 다운로드는 +0.8%, IAP 매출만 +10.6% — Sensor Tower 자신의 프레이밍이 "성숙 시장 → 어텐션 쟁탈전"입니다.
- 한국 하루 평균 스마트폰 이용시간 2시간 5분 (전년 대비 −1분)확정(2025년 방송매체 이용행태조사, 8,320명 방문면접). 총량은 이미 멈췄습니다.
- 일본 인터넷 이용 평일 183.9분(+2.1분)확정(총무성 令和7年度 조사, 2026-06 발표).
즉 이것은 제로섬입니다. 누군가 시간을 늘리면 누군가는 줄어듭니다.
5.2 같은 자로 잰 직접 비교 — 웹툰만 줄었습니다
이것은 같은 측정기관·같은 시점·같은 단위의 비교이며, 이 문서에서 확보한 유일하게 직접 비교 가능한 한 쌍입니다. 그리고 한국콘텐츠진흥원 관계자가 이 데이터에 붙인 해석은 이렇습니다.
"유튜브 쇼츠, 틱톡, 인스타그램 릴스 등 숏폼 콘텐츠가 웹툰 최대 경쟁자라고 본다. 웹툰과 서비스 방식은 물론 독자 접근 방식에서 많이 겹친다. (…) 숏폼 주 소비층인 10대·20대에서 웹툰 앱 이용시간이 유독 급감했다." 한국콘텐츠진흥원 관계자 — 매경이코노미 「K-웹툰, 위기 맞닥트린 5가지 이유」(2025-07-29)
세대별로 보면 더 선명합니다
와이즈앱·리테일·굿즈가 잘파세대(Z+알파)의 월 총 사용시간을 앱별로 집계한 적이 있습니다(2023년 4월)추정.
| 앱 | 잘파세대 월 총 사용시간 | 네이버웹툰 대비 |
|---|---|---|
| 유튜브 | 364억 분 | 11.7배 |
| 카카오톡 | 106억 분 | 3.4배 |
| 인스타그램 | 81억 분 | 2.6배 |
| 네이버 | 55억 분 | 1.8배 |
| 틱톡 | 36억 분 | 1.2배 |
| 네이버웹툰 | 31억 분 | — |
가장 젊은 세대에서 웹툰은 틱톡보다도 적은 시간을 차지합니다. 그리고 이 계층이 앞으로 10년의 유료 이용자입니다.
한국 전체의 시간 분포 — 숏폼이 OTT의 7배
- 숏폼 3사(유튜브·틱톡·인스타그램) 1인당 월평균 52시간 2분 vs OTT 5사(넷플릭스·쿠팡플레이·티빙·웨이브·디즈니+) 7시간 17분추정 — 약 7.1배(와이즈앱, 2024년 8월 기준).
- 유튜브 한국 월 총 사용시간: 2019년 1월 519억 분 → 2024년 4월 1,021억 분(전체 스마트폰 시간의 33.6%) → 2025년 1,140억 분 → 2026년 1~5월 1,136억 분추정. 유튜브조차 2025~2026년에 플래토에 들어갔습니다.
- 1인당 월 사용시간 SNS 1위는 틱톡 라이트 18시간 57분, 2위 인스타그램 18시간 1분, 3위 틱톡 17시간 41분 — 카카오톡(11시간 25분)의 1.65배추정(2025년 8월).
- 청소년 숏폼 이용률 94% — 조사 대상 전 매체 중 최고확정(여성가족부 2024년 청소년 매체이용 실태조사, 초·중·고생 15,053명).
- 주 이용 OTT 콘텐츠 유형 1위 = 숏폼 78.9%확정(2025년 방송매체 이용행태조사).
5.3 회사 자신의 체류시간 지표 — 그리고 그것이 사라진 사건
WBTN의 S-1(IPO 투자설명서) 원문:
"As of the quarter ended March 31, 2024, readers spent on average 26 minutes, 39 minutes, 28 minutes and 57 minutes per day on WEBTOON Korea, LINE MANGA, WEBTOON North America and Wattpad, respectively. The time spent on our platform has been largely stable for the past nine quarters across all regions, with average time spent across all WEBTOON offerings remaining steady at around 30 minutes for Korea, Japan and North America."확정
이것은 강력한 지표였고, 회사는 이것을 셀링포인트로 썼습니다. 하루 30분은 넷플릭스 모바일(미국 24.8분)보다 긴 시간입니다.
그런데 FY2025 10-K에서 "Daily Time Spent"는 0회 등장합니다. 2026년 2분기 10-Q에서도 0회입니다. "minute(s)"라는 단어조차 0회입니다. 용어집(Glossary)에서 정의 자체가 삭제됐습니다.확정 현재 회사가 추적한다고 공시하는 지표는 MAU / MPU / ARPPU / 유료전환율 넷뿐입니다.
2024년 1분기 이후 갱신된 공식 체류시간 수치는 어떤 공개 자료에도 존재하지 않습니다.확인 불가 회사가 IPO 때 자랑했던 지표를 상장 직후 공시에서 뺀 것은, 그 지표가 개선됐을 때 하는 행동은 아닙니다.
※ 유일한 사후 언급: 2026년 2분기 컨퍼런스콜에서 CFO가 "북미 Gen Z 사용자도 1일 평균 약 30분 체류하며 한국 사용자와 매우 일관된 소비 행태를 보인다"고 구두로 말했습니다 — 문서 공시가 아닌 구두 언급입니다.
5.4 진짜 경쟁자 — 같은 과금 구조를 쓰는 숏드라마
틱톡·유튜브는 웹툰의 시간을 가져갑니다. 그런데 돈은 가져가지 않습니다 — 무료 광고 모델이기 때문입니다. 숏드라마(短劇 / micro-drama)는 시간과 돈을 동시에 가져갑니다. 그 이유는 과금 구조가 웹툰과 동일하기 때문입니다.
| 축 | 웹툰 | 숏드라마 | 일치 |
|---|---|---|---|
| 화면 방향 | 세로 스크롤 | 세로 풀스크린 | ● |
| 소비 호흡 | 1화 2~5분 | 1화 1~2분 | ● |
| 소비 모먼트 | 대중교통·취침 전 유휴시간 | 대중교통·취침 전 유휴시간 | ● |
| 과금 구조 | 초반 무료 → 회차 언락(200~300원) + 기다리면 무료 + 광고 리워드 | 초반 무료 → 회차 언락(300~700원) + 코인 결제 + 광고 시청 해금 | ● |
"마이크로 드라마는 기성 드라마를 잘게 잘라낸 형태가 아니다. 처음부터 모바일 화면과 회차별 결제에 맞춰 설계된다. 초반 무료 회차로 시청자를 붙잡은 뒤 이후 회차부터 결제를 유도한다. (…) 수익 구조는 정기 구독 방식 OTT보다 모바일 게임에 가깝다." 매경이코노미 스페셜리포트 「마이크로 드라마 홀릭」(2026-06-10)
그리고 이미 넷플릭스를 넘었습니다
| 지표 | 수치 | 출처·시점 |
|---|---|---|
| 미국 1인당 하루 시청시간 | ReelShort 35.7분 Prime Video 26.9분 · 넷플릭스 모바일 24.8분 · Disney+ 23분 | Omdia, 2025년 4분기 |
| 글로벌 숏드라마 앱 1일 평균 시청시간 | 25분 (2026-04) 2025년 1월 대비 +85% | Sensor Tower |
| 글로벌 앱 인앱매출 | 2024 Q1 $1.78억 → 2025 Q1 약 $7억(4배) 2025년 3월 누적 $23억, 누적 다운로드 9.5억 | Sensor Tower, State of Short Drama Apps 2025 |
| 글로벌 인앱수익 전망 | 2025 $38억 → 2026 $78억 (1년 만에 2배 이상) | Deloitte 2026 TMT Predictions |
| 중국 微短剧 + 漫剧 | 2025년 산업 산출액 1,000억 위안 돌파 — 같은 해 극장 박스오피스 총액 초과 연간 제작 20만 편 · 이용자 7.18억명(2026-04) | 중국 언론 집계 |
| 한국 시장 | 2026년 1월 한국이 세계 4위 숏드라마 매출 시장(미국·일본·영국 다음) 국내 1인당 월 사용시간(2026-07): 드라마박스 232분 + 릴숏 181분 + 쇼트맥스 174분 = 587분 > 넷플릭스 527분 | Sensor Tower / 모바일인덱스 |
숏드라마 앱의 1일 시청시간 25분은, WBTN이 마지막으로 공시한 체류시간(한국 26분, 북미 28분)에 이미 닿았습니다. 그리고 중국 데이터에서 결정적인 한 줄: 漫剧(만화 기반 숏드라마)와 실사 短剧의 결제 이용자 중복률은 38%에 불과 — 즉 62%가 순증 결제 이용자입니다. 이 시장은 기존 결제자를 나눠 갖는 것이 아니라 새로운 결제 습관을 만들고 있습니다.
| 기업 | 서비스 | 시점·내용 |
|---|---|---|
| 네이버웹툰 | 컷츠(Cuts) | 2025년 9월 출시. 2분 이내 숏폼 애니, UGC 구조. 월 1억원 창작자 지원(2026-05~). 전용 유료 재화 「젤리」를 2026년 하반기 출시 목표 — 기존 쿠키와 별개 과금 체계 |
| 네이버웹툰 | CutCut (AI 숏폼 애니 툴) | 한국 런칭 첫 주 신규 CANVAS 콘텐츠 +136%, 참여 창작자 +188% |
| 카카오엔터 | 헬릭스 숏츠 | 2025년 4월. AI가 웹툰 핵심 장면을 분석해 소개 영상 자동 생성 |
| 카카오픽코마 | 픽코마 'ANIME' 탭 | 2026년 5월 말 일본. 일부 AI 제작 |
| 리디 | 칸타(KANTA) | 2025년 7월 일본 선출시. 2025년 영업손실 −262억원의 주요 원인 |
| 키다리스튜디오(레진) | 레진스낵 | 2026년 2월 한·미·일 동시. 이병헌 감독·이준익 감독 참여 |
네이버웹툰 공식 입장은 "향후 10년 핵심 키워드는 애니메이션"입니다. 즉 업계는 「웹툰이 숏폼에 시간을 잃고 있다」는 진단에 동의했고, 대응책으로 「웹툰을 더 잘 만들기」가 아니라 「숏폼으로 나가기」를 택했습니다. 다만 이 선택에는 두 가지 청구서가 붙습니다. ① 체류시간이 늘어도 유료 결제로 이어진다는 보장이 없습니다(디지털투데이 지적). ② 이 시장은 이미 매출은 폭증하는데 이익은 전멸한 레드오션입니다(3.6절 참조 — 중국 상장 숏드라마 기업들의 순이익률 1% 미만, 연속 적자).
5.5 더 깊은 층 — 「읽기」 자체가 후퇴하고 있습니다
웹툰의 경쟁은 앱 대 앱이 아니라 행위 대 행위일 수 있습니다. 그 층의 데이터는 잔인합니다.
- 한국 성인 종합 독서율: 2013년 71.4% → 2015년 67.4% → 2023년 43.0% → 2025년 38.5%(역대 최저). 종이책 28.8%(역대 최저), 연간 독서량 2.4권.확정 12년간 −32.9%p.
- 미국: 여가 목적 독서(reading for pleasure)가 20년간 약 −40%추정. 미 연방 시간사용조사(ATUS) 2003~2023년, 표본 23만 6,000명 이상, 플로리다대·UCL 공동연구. 연구팀의 후속 발표에서 예술 참여율은 같은 기간 안정적이었던 것과 뚜렷이 대조 — 즉 문화활동 전반의 감소가 아니라 읽기만 선택적으로 붕괴했습니다.
- 온라인 영상 평균 길이: 2016년 168초 → 2023년 75초, 2026년 40초 미만 전망추정.
- Meta 공시: 인스타그램 이용자가 앱 사용시간의 절반을 릴스에서 소비. 인스타그램은 릴스를 홈 최상단에 배치 테스트 중이고, 카카오톡도 2025년 9월 개편에서 「지금탭」에 숏폼을 신설했습니다 — 체류시간 방어 목적.
- 2026년 7월 넷째 주, 한국 10대의 1인당 시간 점유 1위 앱은 유튜브(13시간 12분)가 아니라 AI 캐릭터챗 「제타」(13시간 28분)였습니다추정. 경쟁자는 계속 새로 생깁니다.
단, 반대 방향의 유일한 강한 증거도 기록해 둡니다: WBTN이 공시한 네 지표 중 가장 긴 체류시간은 Wattpad의 57분이었습니다 — 그림이 아니라 순수 텍스트 플랫폼입니다. 읽기가 죽는 것이 아니라, 읽기의 몰입도가 높은 사람은 여전히 아주 오래 읽습니다. 이 산업의 미래가 「대중 매체」가 아니라 「코어 팬덤 과금」이라면 그것이 나쁜 모델은 아닙니다 — 실제로 한국 지표(MAU −11%, 유료전환율 +, ARPPU +)가 정확히 그 모습입니다. 국내에서는 이것을 「웹툰 시장의 K팝화」라고 부릅니다.
5.6 판정
- 1인당 사용시간 네이버웹툰 −11.4%, 카카오웹툰 −15.7% — 같은 기간 유튜브 +7.6%, 넷플릭스 +26.3%
- 글로벌 MAU 1.70억 → 1.57억, 한국 −11.1%
- 산업 성장률 +64.6%(2020) → +4.4%(2024)
- 회사가 체류시간 공시를 중단
- 잘파세대에서 틱톡보다 적은 시간
- 숏드라마가 동일 과금 구조로 같은 지갑 공략, 일 시청 25분(+85%)으로 웹툰에 근접
- 웹툰 플랫폼 전원이 숏폼 사업 신설 = 경쟁 인정
- S-1 기준 9개 분기 동안 체류시간 안정(~30분) — 적어도 2024년 1분기까지는 붕괴하지 않았음
- 하루 30분은 넷플릭스 모바일(24.8분)보다 길다 — 잃고 있는 것은 라이트 유저이지 코어가 아닐 가능성
- 한국: MAU가 줄어도 MPU +10.4%, ARPPU 고정환율 +14.8% — 코어 팬덤이 남아 더 지불
- 글로벌 MPU 성장률(+1.8%)이 MAU 성장률(+0.5%)을 상회
- Wattpad 57분 — 텍스트 포맷이 가장 긴 체류를 기록. 몰입 수요는 소멸하지 않음
- 북미 소비자의 77%가 "다른 곳에서 같은 이야기를 볼 수 없어서" WEBTOON을 쓴다고 답변(회사 자체 조사)
이 문서의 판정: 시간 점유 경쟁에서는 명백히 지고 있고, 지갑 점유 경쟁에서는 아직 버티고 있습니다. 그리고 이것은 이 문서가 첫 문장에서 제시한 구조와 정확히 같습니다 — 줄어드는 모집단에서 남는 사람에게 더 비싸게 파는 모델입니다. 2026년 2월 가격 인상 이후 한국 지표가 그 모델이 최소 두 분기는 작동한다는 것을 증명했습니다. 질문은 그 모델이 얼마나 오래 가는가이고, 그 답은 「숏드라마가 같은 과금 습관을 학습시킨 이용자를 얼마나 가져가는가」에 달려 있습니다.
5.7 업계 수익률 — 정점조차 한 자릿수였습니다
| 사업자 | 정점 지표 | 정점 수치 | 현재 |
|---|---|---|---|
| WEBTOON Ent. | Adj. EBITDA 마진 | 5.0% (FY2024, $6,797만) | FY2025 1.5%($1,944만, −71%) · TTM 약 $2,065만 · GAAP 영업이익은 흑자 낸 적 없음 |
| WEBTOON Ent. | 매출총이익률 | 25.3% (FY2022) | FY2025 23.3% · 2026 Q2 26.0%(최근 최고) — 4년간 23~26% 밴드에서 벗어난 적 없음 |
| 카카오픽코마 | 영업이익 | 100억엔 첫 돌파 (FY2025, 약 945억원) | 매출 5,667억원 기준 OPM 약 16.7%추정 — 웹툰 업계 유일의 의미 있는 흑자. 단 성장이 아니라 비용 효율화로 만든 이익(회사 설명). 2026년 1분기 매출 1,120억원, −10% YoY |
| 카카오엔터 | 연결 매출 | 1조 8,740억원 (2023) | 2024년 1조 8,128억(−3.2%) · 국내 스토리 2025년 3,450억원(−11%) · 2023년 연결 순손실 −1조 2,235억원 |
| 카카오 「스토리」 부문 | 분기 매출 | 2,216억원 (2022 Q4) | 2026 Q1 1,824억원(−14%) — 4년 연속 역성장 |
| 리디 / 키다리스튜디오 / 탑코미디어 | — | — | 리디 2025년 매출 2,516억(+7%), 영업손실 −262억 · 키다리 2025년 매출 2,175억, 영업이익 124억(+466%) · 탑코미디어 2025년 486억(+108%), 영업이익 37억 흑자전환 |
여기서 반드시 읽어야 할 것: 이 산업에서 「수익화 성공」의 정점조차 Adj. EBITDA 마진 5.0%였습니다. 픽코마의 16.7%가 예외적으로 보이지만 그것은 일본이라는 고ARPPU 단일 시장에서, 성장이 멈춘 뒤 비용을 깎아 만든 이익입니다. 이 산업은 규모의 경제가 잘 작동하지 않습니다 — 매출이 늘면 창작자 정산이 같은 비율로 늘기 때문입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출의 약 76%가 창작자 정산·결제수수료가 들어간 매출원가로 나가고, 남은 24% 안에서 마케팅과 일반관리비를 치르면 GAAP 영업이익은 남지 않습니다. 순손실의 대부분은 FY2025 4분기 영업권 손상입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM (26.06) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | n/a | 1,079,388 | 1,282,748 (+18.8%) | 1,348,478 (+5.1%) | 1,382,705 (+2.5%) | 1,368,064 |
| 매출원가 | n/a | (806,377) | (987,258) | (1,009,410) | (1,060,524) | (1,033,589) |
| 매출총이익 (률) | n/a | 273,011 (25.3%) | 295,490 (23.0%) | 339,068 (25.1%) | 322,181 (23.3%) | 334,475 (24.4%) |
| 판관비 (률) — 마케팅 + 일반관리비 | n/a | (387,730) (35.9%) | (331,848) (25.9%) | (439,767) (32.6%) | (385,692) (27.9%) | (386,188) (28.2%) |
| 인건비 (일반관리비 중 인건비) | n/a | n/a(미공시) | (94,397) | (129,705) | (104,211) | n/a(분기 미공시) |
| 연구개발비 | n/a | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 (Marketing) | n/a | (180,002) | (121,086) | (107,783) | (126,149) | (132,392) |
| 감가상각·무형상각 (현금흐름표, 전 비용 합계) | n/a | n/a(미확인) | (38,359) | (40,074) | (35,431) | (33,928) |
| 기타 — 일반관리비 중 비인건비 | n/a | n/a(미공시) | (116,365) | (202,279) | (155,332) | n/a(분기 미공시) |
| 영업이익 (률) | n/a | (114,719) (−10.6%) | (36,358) (−2.8%) | (100,699) (−7.5%) | (63,511) (−4.6%) | (51,713) (−3.8%) |
| 지배순이익 | n/a | n/a(미구분)† | (116,455) | (143,905) | (345,927) | (343,915) |
| 영업현금흐름 | n/a | (140,608) | 14,804 | 17,883 | 11,216 | 6,070 |
| CAPEX (유형 + 무형 취득) | n/a | n/a(미확인) | (22,342) | (13,149) | (17,911) | (19,944) |
| FCF (마진) | n/a | n/a | (7,538) (−0.6%) | 4,734 (+0.4%) | (6,695) (−0.5%) | (13,874) (−1.0%) |
| 항목 | 2025 Q1 | 2025 Q2 | 2025 Q3 | 2025 Q4 | 2026 Q1 | 2026 Q2 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 325,707 (−0.3%) | 348,271 (+8.5%) | 378,041 (+8.7%) | 330,686 (−6.3%) | 320,872 (−1.5%) | 338,465 (−2.8%) |
| 매출원가 | (254,096) | (260,992) | (295,267) | (250,169) | (237,824) | (250,329) |
| 매출총이익 (률) | 71,611 (22.0%) | 87,279 (25.1%) | 82,774 (21.9%) | 80,517 (24.3%) | 83,048 (25.9%) | 88,136 (26.0%) |
| 판관비 (률) | (98,245) (30.2%) | (96,042) (27.6%) | (97,652) (25.8%) | (93,753) (28.4%) | (91,079) (28.4%) | (103,704) (30.6%) |
| 영업이익 (률) | (26,634) (−8.2%) | (8,763) (−2.5%) | (14,878) (−3.9%) | (13,236) (−4.0%) | (8,031) (−2.5%) | (15,568) (−4.6%) |
| 지배순이익 | (22,389) | (4,326) | (11,647) | (307,565) | (9,455) | (15,248) |
| 영업현금흐름 | (18,652) | 5,701 | 16,529 | 7,638 | (11,847) | (6,250) |
| FCF | (21,632) | 1,924 | 9,134 | 3,879 | (17,862) | (9,025) |
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | TTM (26.06) |
|---|---|---|---|---|---|
| 성장률 (보고) | — | +18.8% | +5.1% | +2.5% | −0.5% |
| 성장률 (고정환율) | — | — | +13.0% | +3.9% | — |
| 손상차손 (영업외) | — | (63,412) | (69,743) | (336,486) | — |
| 순손익 (연결 전체, 비지배 포함) | (132,523) | (144,759) | (152,912) | (373,387) | (344,140) |
| 희석 EPS | (1.22) | (1.06) | (1.21) | (2.66) | (2.60) |
| Adj. EBITDA (마진) | — | 8,654 (0.7%) | 67,965 (5.0%) | 19,439 (1.5%) | 약 20,650 |
FY2021 매출·손익은 확인 불가확인 불가 — 회사가 상장 시 EGC(Emerging Growth Company) 지위로 FY2022~2023 2개년만 감사보고했고, FY2021 US-GAAP 연결 매출은 회사·SEC·제3자 집계기관 어디에도 존재하지 않습니다. FY2022 손익 항목도 제3자 집계치입니다.
6.1 FY2025 손상차손 $3억 3,649만 — M&A 전략 실패의 자인
| 보고단위 | FY2025 손상 | 손상 후 잔여 영업권 | 회사가 밝힌 사유 |
|---|---|---|---|
| Wattpad | $257.2M (전체의 76%) | $179.9M | ① 광고 플랫폼 마이그레이션 지연 — 북미 광고조직 개편과 영업인력 이탈 ② 러시아·터키의 장기 서비스 차단으로 MAU·트래픽 감소 ③ 검색엔진 기능 기술 이슈로 광고 노출 감소 |
| 문피아 | $74.0M | $85.6M | IP 확장 시너지 실현이 예상보다 저조 |
| Wattpad WEBTOON Studios | $2.9M | $0.0M | 콘텐츠 제작 → 각본(script) 제공으로 사업전략 전환 |
| Purple Duck | $1.4M | $0.01M | 예상 대비 낮은 영업이익·현금흐름 |
| LINE Digital Frontier (라인망가·이북재팬) | 손상 없음 | $71.3M | 공정가치가 장부가를 크게 상회 — 5개 보고단위 중 유일 |
영업권 순액은 $6억 6,530만(2024년 말) → $3억 3,680만(2025년 말)으로 절반이 됐습니다. 테스트 기준일은 2025-10-01, 정량평가(DCF, Level 3) 직접 수행, 전액 4분기 인식.
PwC는 영업권 손상평가를 Critical Audit Matter로 지정하면서 "As previously disclosed by management, a material weakness existed during the year that impacted this matter"라고 기재했습니다확정. 회사는 10-K 본문에서 "이전에 식별된 material weakness는 2025-12-31자로 모두 remediate 완료"라고 밝혔습니다. 잔여 영업권 $3억 2,846만(2026-06-30) 중 Wattpad·문피아·LDF가 대부분이며 추가 손상 여지가 상존합니다. 다만 2026년 1·2분기 트리거 재평가 결과는 "no triggering events"로 추가 손상 없음.
6.2 가이던스 이력 — 패턴이 일관됩니다
| 분기 | 매출 가이던스 | 실제 | Adj.EBITDA 가이던스 | 실제 | 판정 |
|---|---|---|---|---|---|
| 2024 Q3 | $332~338M | $347.9M | −$10.0 ~ −$7.7M | +$28.9M | 대폭 상회 |
| 2024 Q4 | $375~385M | $352.8M | $9~14M | −$3.4M | 양쪽 다 미스 |
| 2025 Q1~Q2 | — | — | — | — | 부합~상회 |
| 2025 Q3 | $380~390M | $378.0M | $2.0~7.0M | $5.1M | 매출 소폭 하회 |
| 2025 Q4 | $330~340M | $330.7M | −$6.5 ~ −$1.5M | +$0.6M | 매출 하단, EBITDA 상회 |
| 2026 Q1 | $317~327M | $320.9M | $0.0~5.0M | $9.5M | EBITDA 대폭 상회 |
| 2026 Q2 | $332~342M | $338.5M | $0.0~5.0M | $5.5M | 레인지 내 (컨센 −1.6%) |
| 2026 Q3 (제시) | $358~368M 고정환율 +0.7~3.3% | — | $0.0~5.0M | — | 컨센($385.4M) 대비 −5.8% |
패턴은 명확합니다 — 매출은 레인지 내~하단, Adj. EBITDA는 지속적으로 상회. 즉 비용 통제로 EBITDA를 방어하고 톱라인 성장은 반복적으로 실망시키는 구조입니다. 연간 가이던스는 한 번도 제시한 적이 없고, 철회 이력도 없습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
IPO로 모은 현금이 거의 그대로 쌓여 있고 차입금은 없습니다. 배당·자사주 대신 이 현금은 디즈니 플랫폼, 게임사 인수, IP 펀드로 향하고 있으며, 지배구조는 NAVER·LY가 쥐고 있습니다.
| 항목 | 2025-12-31 | 2026-06-30 | 메모 |
|---|---|---|---|
| 현금및현금성자산 | 581,806 | 583,145 | 단기금융상품 계정 없음 공시 |
| 차입금(단기·장기) | 0 | 0 | 재무상태표에 차입금 계정 없음(리스부채 제외) 공시 |
| 순현금 | 581,806 | 583,145 | 현금 − 차입금 계산 · 시총(2026-09-11) 대비 39.9% |
| 영업권(순액) | 336,825 | 328,462 | 6.1절 손상 내역 참조 |
| 자산총계 | 1,595,510 | 1,590,428 | — |
| 부채총계 | 367,238 | 368,642 | 계약부채 103,841(2026-06-30) 포함 |
| 지배주주지분 | 1,170,452 | 1,164,150 | PBR 분모 |
| 보통주 배당 · 자사주 매입 | 0 · 0 | 0 · 0 | FY2025·1H26 재무활동현금흐름에 배당·자사주 매입 행 없음 공시 |
| 발행주식수 | 130,776,161 | 135,711,070 | 후자는 2026년 2분기 10-Q 표지 기재 주식수 |
NAVER 59.67% + LY Corporation 23.34% + 디즈니 약 2% = 85%가 전략적 보유자입니다확정(2026-04-10 기준 DEF 14A). 실제 유통주식(float)은 2,294만주 = 발행주식의 16.9%이고, 여기에 공매도 잔고 406만주가 걸려 있어 float 대비 공매도 비율 17.7%, 커버 소요일수 8.77일입니다추정(2026-09-11, stockanalysis).
이 구조가 만드는 것은 세 가지입니다. ① 행동주의가 구조적으로 불가능합니다 — 13D 제출 이력 없음. ② NAVER는 IPO 이후 단 한 주도 팔지 않았습니다(80,353,557주 불변) — 지분율 하락은 전량 희석 때문입니다. 동시에 등록권 계약(Registration Rights Agreement)이 존재해 언제든 블록딜이 가능한 오버행이 상존합니다. ③ 베타 2.62, 20일 평균 거래량 45.7만주 — 유동성이 얇아 뉴스 하나에 ±10%가 일상입니다. 실제로 2025년 9월 디즈니 텀시트 발표일에 +65~81%가 났다가 이후 전부 반납했습니다.
7.1 2026년에 벌어진 경영진 전면 개편 — 6개월간의 연쇄
이 회사의 최고경영진 구조는 2026년 상반기에 통째로 바뀌었습니다. 개별 건으로 보면 인사지만, 묶어 보면 「지역별 각자도생 체제에서 단일 글로벌 지휘 체제로」의 강제 전환이고, 동시에 일본과 Wattpad라는 두 개의 문제 자산에 최상위 인력을 투입한 것입니다.
| 시점 | 변경 | 읽는 법 |
|---|---|---|
| 2026-03-02 | 김용수(Yongsoo Kim) President 선임 — 前 CSO, KKR·Tesla·McKinsey 출신. 이사회 8→9명, 이사 겸임 | 창업자 CEO 밑에 재무·전략 배경의 2인자를 앉힘. IPO 이후 첫 번째 구조적 인사 |
| 2026-03-26 | 이사회, CEO 김준구의 한국→미국 주거 이전 지원 승인 (연 $250,350 현금수당) | 본사 기능의 무게중심이 미국으로. 같은 시기 본사도 LA 윌셔 → 엘세군도로 이전 |
| 2026-04-10 | CTO 박찬규 사임. CFO David J. Lee의 직함에서 COO 삭제 → COO·CTO 직위 소멸 | C레벨 두 자리가 사라짐. 기술 조직은 AI 담당 조직으로 재편 |
| 2026-04-01 | CFO가 Wattpad Corp. President 겸임 | $2.57억을 상각한 자산을 CFO가 직접 관리. 구조조정 신호 — 실제로 1~2분기 조정항목에 Wattpad 관련 퇴직금·자문료가 계상됨 |
| 2026-04 | 채유기(Yuki Chae) 前 한국서비스총괄 → CPO 승격, 일본 시장 담당 | 한국에서 검증된 CRM·인게이지먼트 전략을 일본에 이식하겠다는 의도. 일본 부진에 대한 인적 대응 |
7.2 회사가 준비한 답 ① 디즈니 — 이 종목의 유일한 구조 변경 옵션
| 시점 | 내용 | 시장 반응 |
|---|---|---|
| 2025-08-12 | Q2'25 실적과 함께 디즈니 협업 발표 — 마블·스타워즈·디즈니·20세기 스튜디오 만화를 세로스크롤 포맷으로 | — |
| 2025-09-15 | 8-K: 비구속 텀시트 체결. ① 신규 디지털 코믹스 플랫폼 공동개발 ② 디즈니의 소수지분 투자 | 장외 +65~81%, 9/16 종가 +39.04%, $20.80(당시 52주 최고 $21.32) |
| 2026-01-08 | 확정계약. 디즈니 완전자회사가 2,666,757주를 $32,774,443.53에 사모 인수 = 약 2%, 주당 $12.29. 디즈니에 특정 회사행위 승인권 + NAVER·LY와 동일 조건 매각권(tag-along) 부여 | — |
| 2026-07-24 | 샌디에이고 코믹콘에서 첫 Marvel Originals 라인업 공개 (《X-Men Korea》 《Toni's Girl》 등) | — |
| 2026-08-10 | CEO 김준구: "launch the new digital comics platform before the end of this year" | — |
플랫폼의 실체: 마블·스타워즈·디즈니·픽사·20세기 스튜디오의 디지털 코믹스 3만 5,000편 이상을 담는 구독형 앱이며 WBTN이 구축·운영합니다. 조직도 이미 움직였습니다 — 2026년 2월부터 네이버웹툰이 「디즈니 디지털 코믹스 플랫폼」 iOS·서버 개발자와 서비스 기획자를 성남 그린팩토리 근무 조건으로 채용했고, 미국 엘세군도에서 Senior Marketing Manager를 뽑으면서 서비스를 "이용자가 마블·디즈니 코믹스를 읽고 수집할 수 있는 구독형 앱"으로 소개했습니다확정. 한국 조직이 플랫폼 개발, 북미 조직이 구독자 확보를 맡는 구조입니다.
- 가치평가가 존재하지 않습니다. 디즈니 플랫폼에 별도 가치를 부여한 공개 애널리스트 수치를 이 문서는 찾지 못했습니다확인 불가. 컨센서스 $11.29는 사실상 옵션가치 0입니다.
- 경제조건이 비공개입니다. 수익배분 구조, 구독료, 디즈니+ 구독자에게 무료 제공되는지(한국경제 보도)조차 확정되지 않았습니다확인 불가. 디즈니+ 번들로 무료 제공된다면 WBTN이 받는 것은 개발·운영 수수료뿐일 수 있습니다.
- 역사가 경고합니다. 3.2절에서 본 대로 미국 시장은 「슈퍼히어로 IP + 구독 모델」을 이미 두 번 시도했고 두 번 다 실패했습니다(Marvel Unlimited, DC Universe Infinite — 가입자·매출 미공개). WBTN이 가져오는 차별점은 세로스크롤 포맷과 회차 과금 노하우인데, 3만 5,000편의 기존 아카이브는 세로스크롤로 만들어진 콘텐츠가 아닙니다.
7.3 회사가 준비한 답 ② RI Games 인수 — 5년 만의 첫 M&A, 그리고 게임
| 항목 | 내용 |
|---|---|
| 대상 | 레드아이스스튜디오(《나 혼자만 레벨업》 《전지적 독자 시점》 제작) 창업자 한태일이 2022년 설립. 산하 스튜디오 GrayGames, Offbeat. 개발진 이력: 메이플스토리M, 신의 탑: 새로운 세계, 일곱 개의 대죄 |
| 총 대가 | 최대 9,000주 · 주당 ₩16,666,667 · 총 ₩1,500억(약 $1억) |
| 2단계 클로징 | ① 1차 2,999주 / ₩499.8억(약 $3,320만) = 약 20% ② 2차 6,001주 / ₩1,000.2억(약 $6,650만) → 누적 약 60% — 조건: 자회사가 개발 중인 게임의 상업적 출시 마일스톤 달성. 2차 클로징 후 연결 편입 |
| 추가 의무 | 2차 클로징 후 ~2030-06-30까지 매도인 요청 시 최대 4회 증자 참여, 총 ₩500억(약 $3,320만). 특정 매출목표 달성 시 잔여 6,000주를 최소 ₩1,000억에 매수 의무 |
| 게임 라인업 | 《템빨(Overgeared)》 글로벌 13억뷰 → 1호작 액션 MMORPG, 넥슨 퍼블리싱, 2026년 글로벌 출시 예정. 《템빨》 애니메이션 2026년 10월 방영 → 게임·애니 동시 런칭 《둠 브레이커》 5.9억뷰 · 《전지적 독자 시점》 30.5억뷰 — 4년간 순차 출시 |
2.4절에서 정량화한 간극에 대한 직접적인 답입니다. 《나 혼자만 레벨업》 게임이 첫 달 $7,000만을 벌었을 때 그 돈은 넷마블의 것이었습니다. 라이선스 피 수취자에서 지분 보유자로 전환하면 같은 성공에서 받는 몫이 달라집니다. 그리고 《전지적 독자 시점》 30.5억뷰라는 검증된 IP를 이미 손에 쥔 상태에서의 인수입니다.
① $1억은 현금 $5.83억의 17%이고, 2030년까지 최대 ₩500억 추가 투입 의무가 붙습니다. ② 모바일 게임은 업계 최악의 히트율을 가진 사업입니다 — Morgan Stanley가 컨퍼런스콜에서 정확히 이 지점을 지적했습니다: "IP 보유사들은 대부분 게임 직접 제작에서 철수해 왔다." ③ 2차 클로징이 게임 출시 마일스톤에 걸려 있어 타이밍이 자사 통제 밖입니다. ④ 60%를 갖되 "we want that organization to run independently" — 실제 통제력이 모호합니다.
7.4 회사가 준비한 답 ③ NAVER 공동 IP 펀드 — 회계까지 설계된 구조
2026년 7월 결성, 총 약정자본 $1억. WEBTOON $4,000만(40% LP) + N Investment(NAVER 100% 자회사) $6,000만(60% LP), GP는 WEBTOON 100% 자회사. 목적은 NAVER의 웹툰 IP를 영상·기타 미디어로 각색하는 데 투자하는 것입니다. 2026년 8월 최초 클로징에 $1,000만 납입, 잔여 약정 $3,000만(향후 3년간 매년 $1,000만)확정.
구조의 핵심은 회계입니다. N Investment가 모든 투자결정 승인권을 가지므로 GP에 지배력이 없고, 비연결·지분법 처리됩니다. President 김용수의 설명 원문:
"a clever way... while we leveraged partnership with another, in this case, Naver for capital, we do not have to consolidate for the vagaries of quarter to quarter changes in revenue." 2026년 2분기 컨퍼런스콜
즉 「IP 각색 매출의 분기 변동성이 손익계산서를 흔드는 문제」(2.4절에서 정량화한 −32%~+169%)를 자본구조로 우회한 것입니다. 합리적인 설계이지만, 동시에 업사이드도 지분법으로만 들어온다는 뜻입니다.
7.5 그 밖의 파트너십
- Warner Bros. Animation(2025-11-12) — WEBTOON 인기작 10편 공동 애니메이션 제작. 2026-05 슬레이트 추가
- Paramount(2026-05-15) — Star Trek™ 오리지널 웹코믹 2종
- 일본: LINE MANGA × NTT도코모 첫 애니메이션 구독 서비스(2026-08), 맥도날드(10M MAU 도달), 로손 15,000개 점포, 애니메이션 슬레이트 3년간 30개 프로젝트
- 기존: Netflix, Prime Video, Crunchyroll, Discord, HYBE, DC Comics, Duolingo
1군 IP 홀더 4곳(디즈니·마블·워너·파라마운트)과 동시 제휴한 것은 이 회사의 플랫폼 지위에 대한 강한 외부 검증입니다. 다만 이 계약들의 경제조건은 전부 비공개이며, 2.4절에서 본 대로 이런 제휴가 손익계산서에 나타나는 방식은 「IP Adaptations」 한 줄($1.31억, 매출의 9.5%)뿐입니다.경제조건 확인 불가
8업황 사이클과 주가 — 최근 10년
상장은 2024년 6월이라 주가 이력은 짧습니다. 대신 이 산업 전체가 2021~2023년에 받았던 값과 지금 받는 값을 나란히 놓습니다.
8.1 이 산업이 받았던 값과 지금 받는 값
| 지표 | IPO (2024-06-27) | 현재 (2026-09-11) | 변화 |
|---|---|---|---|
| 주가 | $21.00 | $10.78 | −48.7% |
| 시가총액 | $26.7억 | $14.6억 | −45.3% |
| 순현금 | 약 $5.52억 | $5.63억 (주당 $4.15, 무차입) | +2% |
| Enterprise Value | 약 $21.2억 | $9.0억 | −57.5% |
| P/S | 2.08배 | 1.07배 | −49% |
| EV/Sales | 1.65배 | 0.66배 | −60% |
| EV/Adj.EBITDA | 약 31배 (forward) | 약 44배 (TTM) | — |
| 순현금 / 시가총액 | 21% | 39% | — |
지금 시장이 이 회사의 사업 자체에 매기는 값은 $9.0억이고, 그 사업은 TTM 매출 $13.7억을 냅니다. 비교 대상: 빌리빌리(BILI) EV/Sales 0.94배추정(2026-09-12). WBTN은 이미 「저성장 아시아 콘텐츠 플랫폼」 멀티플로 거래되고 있고, 오히려 빌리빌리보다 싸게 거래됩니다.
참고 — 비교 대상의 실제 크기: 集英社 FY2026(5월기) 매출 2,289.54억엔, 당기순이익 193.61억엔. 講談社 1,692억엔. 小学館 1,096억엔.확정 슈에이샤 한 곳의 매출이 WEBTOON Ent. 전체(1조 9,647억원)보다 크고, 슈에이샤는 흑자입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
시가총액의 약 40%가 현금이고, 나머지 사업가치는 매출의 1배에 못 미칩니다. 이 가격이 무엇을 전제하는지와 이 문서의 판정을 함께 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| 시가총액 | $14.63억 | $10.78 × 135,711,070주 계산 |
| PER | 적자(n/m) | TTM 지배순손실 −$3억 4,392만 — FY2025 4분기 손상차손 $3억 3,649만 포함(일회성 왜곡) 계산 |
| EV/EBIT | n/m (영업적자) | EV $8.80억 = 시총 $14.63억 − 순현금 $5.83억 · TTM 영업이익 −$5,171만 계산 |
| EV/매출 | 0.64배 | EV $8.80억 ÷ TTM 매출 $13.68억 (2026-09-14 판 표기 0.66배는 순현금 $5.63억 기준) 계산 |
| P/S | 1.07배 | 시총 ÷ TTM 매출 계산 |
| PBR | 1.26배 | 2026-06-30 지배주주지분 $11.64억 계산 |
| FCF 수익률 | −0.9% | TTM FCF −$1,387만 ÷ 시총 계산 |
| 순현금 / 시총 | 39.9% | 2026-06-30 현금 $5억 8,315만, 차입금 0 계산 |
| TTM 영업이익률 | −3.8% | TTM 영업손실 $5,171만 ÷ TTM 매출 $13.68억 (FY2025 −4.6%) 계산 |
역산 — TTM 영업이익이 적자이므로 이익 배수로는 가격의 전제를 읽을 수 없습니다. 사업가치 $8.80억은 TTM 매출 $13.68억의 0.64배이고계산, 순현금 $5.83억이 시총의 39.9%를 받칩니다. 즉 시장이 사업에 매기는 값은 매출총이익(TTM $3억 3,448만)의 약 2.6배계산입니다. 아래 9.1절 애널리스트 컨센서스와 9.2~9.4절의 판정이 이 가격의 해석입니다.
9.1 밸류에이션과 애널리스트
- 주가 $10.78 · 시가총액 $14.6억 · 발행주식 1억 3,571만주
- EV $9.00억 (순현금 $5.63억, 무차입)
- EV/Sales 0.66배 · P/S 1.07배 · P/B 약 1.26배
- EV/Adj.EBITDA(TTM) 약 44배 · P/E 적자
- 순현금 주당 $4.15 = 주가의 38.5%
- 52주 $7.85~$22.47 · 52주 수익률 −23.2% · 베타 2.62
- 50일선 $9.83 / 200일선 $11.34
- Float 2,294만주(16.9%) · 공매도 406만주 = float의 17.7%, 커버 8.77일
- 기관 보유 18.18%(FMR 13G/A 기준 11.3%)
컨센서스 Hold · 평균 목표가 $11.29(+4.7%) · 최저 $10 / 최고 $13
| Eric Sheridan | Goldman Sachs | Hold | $10 | 26-09-11 |
| Kunal Madhukar | Deutsche Bank | Buy | $13→$11 | 26-08-12 |
| Matthew Cost | Morgan Stanley | Hold | $11 | 26-08-11 |
| Dae Lee | J.P. Morgan | Hold | $11→$10 | 26-08-11 |
| Mark Mahaney | Evercore ISI | Buy | $15→$12 | 26-08-11 |
2026년 3월 이후 Strong Buy 2 / Hold 6에서 7개월간 변동 없음. Q2 실적 후 3개 하우스 동시 하향(DB −15%, JPM −9%, Evercore −20%). Evercore의 하향 사유: ① Q3 가이던스가 컨센 −5% ② EBITDA 마진 Q1 3.0% → Q2 1.6% 압축 ③ 마케팅비 YoY +23%.
컨센서스 실적 전망: FY2026 매출 $13.8억(+0.15%) / FY2027 $15.5억(+12.1%). FY2026 Adj. EPS $0.08.
9.2 WBTN은 슈에이샤인가 다이아몬드인가 — 이 문서의 판단
3장에서 본 100년사는 두 개의 결말을 남겼습니다. 슈에이샤는 종이 잡지가 −85% 사라지는 것을 지켜보면서 2026년 5월기에 IP 사업수입 1,100억엔이 사상 처음 출판 매출을 넘어섰습니다 — 유통업자에서 IP 보유자로 건너갔습니다. 다이아몬드는 40년간 미국 만화 유통을 독점했고 시장이 사상 최고($22억, 2025)를 찍는 바로 그 해에 Chapter 11 → Chapter 7로 청산됐습니다 — 끝까지 유통업자였습니다.
9.3 채점표
| 항목 | 슈에이샤형 | 다이아몬드형 | WBTN의 현 위치 |
|---|---|---|---|
| 매출총이익률 | 출판 유통 마진 60% + IP 로열티(거의 순이익) | 유통 마진 수 % | 23.3% 다이아몬드 쪽 |
| IP 수입 비중 | 48% 초과 (1,100억엔 > 출판 매출) | 0% | 9.5% 그마저 분기 변동 −32%~+169% |
| IP 소유 여부 | 연재 계약으로 직접 보유 | 없음 (배송만) | 혼재 — 오리지널은 보유, 대부분은 CP·작가 계약. 2026년부터 직접 소유로 전환 시도 |
| 포맷 전환 대응 | 잡지 −85%를 지켜보며 Jump+ 신설, MANGA Plus 글로벌, MANGA MILLION 무료 400편 | 반품 불가 모델 고수, 아마존·book channel 이동에 무대응 | 컷츠·CutCut·byUs로 대응은 하는 중. 단 전부 2025~2026년 착수 |
| 재무 여력 | 흑자, 순현금 | 2025년 JPMorgan 자금 지원 거부 → 청산 | 현금 $5.83억, 무차입 시총의 39%. 시간은 있습니다 |
| 플랫폼 지위 | — | 독점이었으나 대체됨 | 한국 이용률 81.4%(1위), 일본 상위 2사 지위 자체는 견고 |
WBTN은 「슈에이샤가 되려고 강을 건너기 시작한 다이아몬드」입니다.
다이아몬드와 달리 이 회사는 ① 자기가 유통업자라는 것을 알고 있고 ② 건널 현금($5.83억, 무차입)이 있고 ③ 유통 지위 자체는 아직 1위입니다. 슈에이샤와 달리 ① IP 수입이 아직 9.5%이고 ② 그 라인이 영화 한 편에 3배로 흔들릴 만큼 작고 ③ 매출총이익률 23%가 4년째 움직이지 않았습니다.
그래서 이 종목의 전부는 밸류에이션도, 시간 점유 경쟁도 아닙니다 — 「도강이 현금이 소진되기 전에 끝나는가」입니다. 2026년에 이 회사가 한 모든 일(디즈니 확정계약, RI Games 60% 인수, NAVER IP 펀드, CANVAS 통합, AI 번역)이 전부 그 한 가지 목적을 향하고 있고, 그것들이 7.2~7.5절의 내용입니다.
그리고 현재 시장은 그 도강에 사실상 0을 매기고 있습니다. 애널리스트 컨센서스 목표주가 $11.29는 3만 5,000편의 마블·스타워즈 아카이브를 담는 구독 플랫폼이 연내 출시 예정이라는 사실에 거의 가치를 부여하지 않은 값입니다. 유일한 시장 가격 신호는 디즈니 자신이 지불한 주당 $12.29이며, 이것은 현재가보다 14% 높습니다.
9.4 왜 「멜론」이나 「판도라」가 아닌가 — 세 개의 반례
- 멜론형(1위를 뺏기는 것)이 아닌 이유: 한국 이용률 81.4%로 압도적 1위이고, 2위(카카오)가 스스로 무너지는 중입니다(국내 스토리 4년 연속 역성장, 카카오웹툰 MAU −23%). 일본에서도 상위 2사 안에 있습니다. 동일 포맷 경쟁자에게 지고 있지 않습니다.
- 판도라형(성장 끝, 순위 유지, 재평가 없음)이 아닌 이유: 판도라는 광고 모델에 갇혀 ARPU 상한이 있었습니다. WBTN은 2026년 2월 가격을 25~50% 올리고도 결제자가 +10.4% 늘었습니다 — 가격 결정력이 실증됐습니다. 그리고 디즈니라는 구조를 바꿀 수 있는 옵션을 쥐고 있습니다.
- 그렇다고 이미 슈에이샤도 아닌 이유: IP 각색 매출 $1.31억은 전체의 9.5%이고, 2026년 1분기 −22.8%, 2분기 −2.6%로 FY2025의 +31.8%가 이어지지 않았습니다. 그리고 슈에이샤는 흑자인데 WBTN은 GAAP 영업이익을 한 번도 낸 적이 없습니다.
10리스크와 반증 조건
각 리스크 옆에 그것이 현실이 됐다고 판단할 기준선을 붙였습니다. 기준선은 12장 모니터링 표의 임계값과 같습니다.
- 일본 3개 분기 연속 순차 하락(−17.2%), 그리고 회사가 이유를 설명하지 못합니다. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): 일본 유료콘텐츠 매출 「4개 분기 연속 하락 = 구조적 이탈 확정」 · 일본 MPU 「200만 붕괴 시 논지 폐기」
- 결제자가 늘지 않습니다. 글로벌 MPU 2년째 740~790만 정체. 일본 −9.5%, RoW −0.6%. 성장하는 곳은 침투율 50%인 한국뿐입니다. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): 한국 유료콘텐츠 성장률 「+10% 미만으로 감속 시 = 가격 인상 효과 소진」 · RoW 유료전환율 「2.0% 돌파 = 불 케이스의 첫 실증」이 나오지 않는 상태의 지속
- 수익성이 역행 중. Adj.EBITDA 마진 FY2024 5.0% → FY2025 1.5%(−71%). 2026 Q2 1.6%. 마케팅비 +23.4%. 1H26 영업활동현금흐름 −$1,810만. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): Adj. EBITDA 마진 「2개 분기 연속 1% 미만 시 이익 방어 논지 폐기 / 4% 회복 시 FY2024 수준 복귀」
- $3.36억 손상 = 자산 가정의 절반을 회사 스스로 깎았습니다. 잔여 영업권 $3.28억에 추가 손상 여지, 감사인 CAM 지정 + material weakness 언급. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): 영업권 손상 트리거 「추가 손상 시 M&A 전략 신뢰 완전 상실」
- 시간 점유 경쟁에서 지고 있고(1인당 −11.4%), 숏드라마가 동일 과금 구조로 지갑까지 노립니다. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): 숏드라마 앱 「일 30분 돌파 = 웹툰 체류시간 추월」 · 모바일인덱스 웹툰 앱 사용시간 「가장 빠른 선행 신호」
- 일본 시장 자체가 −1.7%로 8년 만에 꺾였고, 남은 성장은 판촉비로 사는 것(めちゃコミック 영업손실 60.95억엔의 자인)입니다. 슈에이샤는 400편을 2027년까지 무료로 뿌립니다. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): 일본 만화 시장 통계 「2026년도 마이너스면 「산업 축소」 확정」 · 픽코마 「양쪽 다 빠지면 시장 문제, 픽코마만 버티면 WBTN 고유 문제」
- 자본배분 리스크. 5년 만의 첫 M&A로 현금의 17%를 모바일 게임에 투입, 2030년까지 추가 ₩500억 의무. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): RI Games 2차 클로징 — 「《템빨》 MMORPG(넥슨 퍼블리싱) 2026년 글로벌 출시 성적이 $6,650만 추가 투입 여부를 결정」
- 한국이 유일한 성장 지역인데 그 지역의 수익배분 구조가 공정위 조사 대상입니다(약 100개사, 연말까지). — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): 공정위 실태조사 결과 「제도개선 권고 이상 = 한국 take rate 압박」
- 경영진이 최대 시장의 부진 이유를 설명하지 못하고 있다 — 같은 경영진이 「2026년 4분기 exit 시점 두 자릿수 성장」을 유지했습니다. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): 2026 Q4 exit 성장률 「경영진이 공언한 "두 자릿수 고정환율 성장". 미달 시 가이던스 신뢰도 붕괴」
- 디즈니 옵션 — 경제조건이 비공개이고, 디즈니+ 번들로 무료 제공된다면 WBTN이 받는 것은 개발·운영 수수료뿐일 수 있습니다. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): 디즈니 플랫폼 「지연 또는 "디즈니+ 번들 무료" 확인 시 옵션가치 소멸」
- Float 16.9%, 독립이사 3/9, 등록권 계약 오버행, 베타 2.62. 경영 불안정 — 6개월간 COO·CTO 직위 소멸, CTO 사임, CFO가 Wattpad President 겸임, CEO 미국 이주. — 무엇이 보이면 이 논지가 틀린 것인가(또는 리스크가 현실화했는가): NAVER·LY 블록딜 「Float 16.9%에 대규모 매출은 즉각적 가격 충격」
이 종목의 실질 리스크는 시간 점유 경쟁에서 지고 있다는 사실 자체가 아니라 — 그것은 이미 주가에 반영돼 있습니다(EV/매출 0.66배) — 「경영진이 최대 시장의 부진 이유를 설명하지 못하고 있다」는 것입니다.확정
2026년 2분기 실적 컨퍼런스콜에서 CFO는 일본 부진의 원인을 "a major infrastructure project의 완료와 새로운 현지 콘텐츠 전략으로의 전환"이라고만 말했습니다. 그 "인프라 프로젝트"가 무엇이었는지, 왜 매출을 떨어뜨렸는지, 얼마나 떨어뜨렸는지는 10-Q MD&A에 단 한 줄도 없고, 컨퍼런스콜에서 어떤 애널리스트도 재질문하지 않았습니다. 10-Q는 전사 매출 감소를 "primarily attributable to unfavorable foreign currency exchange rates"로만 처리합니다.
여기서 비대칭이 생깁니다. 일본 경쟁사(픽코마) 데이터와 일본 시장 통계는 외부에서 매달·매년 나오는데, WBTN 자신의 일본 사업에 무슨 일이 있었는지는 회사만 압니다. 그리고 같은 경영진이 Q3 가이던스를 고정환율 +0.7~3.3%(컨센서스 대비 약 −6%)로 제시하면서 동시에 "2026년 4분기 exit 시점 두 자릿수 성장"을 유지했습니다. J.P. Morgan이 이를 정면으로 캐묻자 CFO는 "두 자릿수는 4분기를 나가는 시점에 대한 것이지 분기 전체 가이던스가 아니었다"고 정의를 축소했습니다. 9장에서 「아직 다이아몬드」라고 판정하는 근거의 절반이 사업 자체가 아니라 이 설명 구조에 있습니다 — 싸다는 것과 알 수 있다는 것은 다른 문제입니다.
IPO 관련 증권집단소송(2024-09-05 제소, 캘리포니아 중부지법, Securities Act §11·§15): 2025-11~12 법원이 각하신청을 일부 인용·일부 기각해 본안이 살아남았고, 2026-07-08 원칙적 합의 도달 → 2026-08-07 합의서 제출 → 2026-09-08 예비승인 심리 예정확정. 회사는 금액 추정 불가로 충당금 미계상, 보험 가입, "재무제표에 중대한 영향 없을 것으로 예상". 예비승인 결과와 합의 금액은 이 문서 작성 시점에 확인하지 못했습니다확인 불가.
주주대표소송 2건(2024-11-15, 2026-05-05)은 증권집단소송의 사실심리 종료(현 예정 2026-11-30)까지 중지. 공정위 실태조사는 4.6절 참조. 상장폐지 리스크는 현실적으로 없습니다(주가·시총·순현금 모두 여유). 다만 NAVER+LY 83%로 Nasdaq "controlled company" 예외를 적용받아 독립이사가 9명 중 3명뿐입니다.
11Bull / Bear
강세론 9개와 약세론 12개입니다. 약세론 쪽 항목이 더 많고 더 무겁다는 것이 9장 판정의 배경입니다.
▲ 강세론
- 사업가치가 $9.0억. EV/Sales 0.66배로 빌리빌리(0.94배)보다 싸고, 시총의 38.5%가 순현금이며 무차입입니다. 도강할 시간을 살 돈이 있습니다. (1차 기준 EV $8.80억 · EV/매출 0.64배 · 순현금/시총 39.9%, 2026-06-30 현금 기준)
- 가격 결정력이 실증됐습니다. 2026년 2월 25~50% 인상 후 한국 MPU +10.4%, ARPPU 고정환율 +14.8%, 유료콘텐츠 +16.0%.
- 한국이 종착점 모델입니다. 20년 침투 시장에서 여전히 고정환율 +20% 성장. 일본·RoW가 이 전환율(15.5%)에 접근하면 구조가 바뀝니다.
- 광고가 진짜 레버입니다. 전사 광고 고정환율 +11.5%, RoW 광고 +20% 초과. 매출의 11%뿐이고 마진 프로파일이 다릅니다. 매출총이익률 25%→26%로 개선 중.
- 디즈니 옵션이 공짜입니다. 컨센 $11.29는 3.5만편 마블·스타워즈 구독 플랫폼(연내 출시 예정)에 사실상 0을 부여. 디즈니 자신의 진입가는 $12.29.
- IP 경제학의 구조 전환. RI Games 60%($1억) + NAVER 펀드($1억, WBTN $4,000만). 라이선스 피 수취자 → 지분 보유자.
- 일본은 순환적일 수 있습니다. 고정환율 ARPPU는 +2.9%로 여전히 플러스이고, 침투율 20% 미만. LDF에 1,380억원 투입, 9월 구글 플레이 수수료 인하가 하반기 마진 순풍.
- 수급. Float 2,294만주에 공매도 406만주(17.7%), 커버 8.77일.
- NAVER가 한 주도 팔지 않았습니다.
▼ 약세론
- Paid Content(매출의 79%)가 3년째 무성장. FY2025 +0.4%. 핵심 엔진이 멈췄습니다.
- 결제자가 늘지 않습니다. 글로벌 MPU 2년째 740~790만 정체. 일본 −9.5%, RoW −0.6%. 성장하는 곳은 침투율 50%인 한국뿐입니다.
- 일본 3개 분기 연속 순차 하락(−17.2%), 그리고 회사가 이유를 설명하지 못합니다.
- RoW 유료전환율 1.5%가 3년 고정. 그리고 카카오 Tapas 영업권 99% 상각이 서구 유료화 시도의 결말을 이미 보여줬습니다.
- $3.36억 손상 = 자산 가정의 절반을 회사 스스로 깎았습니다. 잔여 영업권 $3.28억에 추가 손상 여지, 감사인 CAM 지정 + material weakness 언급.
- 수익성이 역행 중. Adj.EBITDA 마진 FY2024 5.0% → FY2025 1.5%(−71%). 2026 Q2 1.6%. 마케팅비 +23.4%. 1H26 영업활동현금흐름 −$1,810만.
- 시간 점유 경쟁에서 지고 있고(1인당 −11.4%), 숏드라마가 동일 과금 구조로 지갑까지 노립니다.
- 일본 시장 자체가 −1.7%로 8년 만에 꺾였고, 남은 성장은 판촉비로 사는 것(めちゃコミック 영업손실 60.95억엔의 자인)입니다. 슈에이샤는 400편을 2027년까지 무료로 뿌립니다.
- 자본배분 리스크. 5년 만의 첫 M&A로 현금의 17%를 모바일 게임에 투입, 2030년까지 추가 ₩500억 의무.
- 경영 불안정. 6개월간 COO·CTO 직위 소멸, CTO 사임, CFO가 Wattpad President 겸임, CEO 미국 이주.
- 한국이 유일한 성장 지역인데 그 지역의 수익배분 구조가 공정위 조사 대상입니다(약 100개사, 연말까지).
- Float 16.9%, 독립이사 3/9, 등록권 계약 오버행, 베타 2.62.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
이 종목의 리레이팅 트리거는 회사 안에 있고, 나쁜 소식의 원천은 회사 밖에서 정기적으로 나옵니다. 그 비대칭을 그대로 표로 만들었습니다.
| 확인 항목 | 주기·시점 | 현재 | 임계값 / 의미 |
|---|---|---|---|
| 디즈니 플랫폼 출시 | 2026년 내 (회사 약속) | 미출시 | 연내 출시 + 구독 경제조건 공개 = 이 종목의 유일한 리레이팅 트리거. 지연 또는 "디즈니+ 번들 무료" 확인 시 옵션가치 소멸 |
| 일본 유료콘텐츠 매출 | 분기 (2·5·8·11월) | $136.0M −15.6% | 순차 반등(>$140M) = 「순환적」 논지 지지 / 4개 분기 연속 하락 = 구조적 이탈 확정 |
| 일본 MPU | 분기 | 210만 −9.5% | 220만 회복 시 매수 전환 검토 / 200만 붕괴 시 논지 폐기 |
| 2026 Q4 exit 성장률 | 2027년 2월 발표 | Q3 가이던스 고정환율 +0.7~3.3% | 경영진이 공언한 "두 자릿수 고정환율 성장". 미달 시 가이던스 신뢰도 붕괴 |
| 한국 유료콘텐츠 성장률 | 분기 | +16.0% | +10% 미만으로 감속 시 = 가격 인상 효과 소진. 다음 인상까지 성장 공백 |
| Adj. EBITDA 마진 | 분기 | 1.6% | 2개 분기 연속 1% 미만 시 이익 방어 논지 폐기 / 4% 회복 시 FY2024 수준 복귀 |
| RoW 유료전환율 | 분기 | 1.5% | 2.0% 돌파 = 불 케이스의 첫 실증. 3년간 한 번도 없었음 |
| RI Games 2차 클로징 | 수시 (게임 출시 마일스톤) | 1차 20% 완료 | 《템빨》 MMORPG(넥슨 퍼블리싱) 2026년 글로벌 출시 성적이 $6,650만 추가 투입 여부를 결정 |
| 영업권 손상 트리거 | 분기 / 연례(10-01) | 잔여 $3.28억 | Wattpad $1.80억·문피아 $0.86억이 대부분. 추가 손상 시 M&A 전략 신뢰 완전 상실 |
| 공정위 실태조사 결과 | 2026년 말 | 조사 중 (약 100개사) | RS·MG·2차저작권. 제도개선 권고 이상 = 한국 take rate 압박 |
| 증권집단소송 합의 | 2026-09-08 예비승인 심리 | 합의서 제출 | 합의 금액 공개 여부. 회사는 "중대하지 않을 것"으로 예상 |
| 일본 만화 시장 통계 | 연 1회, 매년 1월 (출판과학연구소) | 2025년 6,925억엔 −1.7% | 2026년도 마이너스면 「산업 축소」 확정 — WBTN 일본 논지의 전제가 바뀜 |
| 픽코마 거래액·영업이익 | 분기 (카카오 IR) | GMV 1,000억엔 OP 100억엔 | 픽코마도 2026 Q1 −10%. 양쪽 다 빠지면 시장 문제, 픽코마만 버티면 WBTN 고유 문제 |
| 숏드라마 앱 시간·매출 | 월간 (Sensor Tower) | 일 25분 +85% YoY | 일 30분 돌파 = 웹툰 체류시간 추월. 한국 시장 순위 상승도 추적 |
| 모바일인덱스 웹툰 앱 사용시간 | 월간 | 426분/월 (2025-06) | 가장 빠른 선행 신호. 2026년 갱신치 확인 필요 |
| NAVER·LY 블록딜 | 수시 | 매도 이력 없음 | 등록권 계약 존재. Float 16.9%에 대규모 매출은 즉각적 가격 충격 |
임계값은 본 문서가 설정한 판단선입니다. 이 표에서 가장 중요한 구조적 사실: 이 종목의 유일한 리레이팅 트리거(디즈니 플랫폼)는 출시 시점도 경제조건도 회사만 알고, 가장 큰 리스크(일본)는 회사가 원인을 설명하지 않습니다. 반면 나쁜 소식의 원천(일본 시장 통계, 픽코마 실적, 숏드라마 데이터, 모바일인덱스 사용시간)은 전부 외부에서 정기적으로 나옵니다. 비대칭이 배수를 누르고 있습니다.
13용어집
본문에 반복해 나오는 지표·회계·업계 용어입니다.
- MAU (월간 활성 이용자)
- 한 달 동안 한 번 이상 서비스를 이용한 고유 이용자 수. 산정 방식(봇 제외, 웹 식별 방식 등)이 바뀌면 시계열이 끊긴다.
- MPU (월간 유료 이용자)
- 한 달 동안 한 번 이상 유료 결제를 한 고유 이용자 수.
- 유료전환율 (Paying ratio)
- MPU를 MAU로 나눈 비율. 분모(MAU)가 줄어도 올라갈 수 있다.
- ARPPU
- 유료 이용자 1인당 평균 매출. 지역 믹스가 바뀌면 지역별 값이 모두 올라도 합산값은 떨어질 수 있다.
- 고정환율(cc) 성장률
- 환율 변동 효과를 빼고 전년과 같은 환율로 환산해 본 성장률. 원화·엔화 약세기에 보고 기준 성장률과 크게 벌어진다.
- 기다리면 무료 (待てば¥0)
- 작품별로 일정 시간을 기다리면 다음 회차를 무료로 열어 주고, 기다리지 않으려면 결제하게 하는 회차 과금 방식.
- PPS (Page Profit Share)
- 네이버웹툰의 창작자 수익 배분 프로그램. 유료 판매·광고·IP 사업 수익을 작품 단위로 나눠 준다.
- 거래액(GMV)과 순매출
- 거래액은 이용자가 결제한 총액, 순매출은 판촉비 등 차감 후 회계상 인식한 매출. 비상장 플랫폼은 주로 거래액을, 상장사는 순매출을 공시한다.
- IP 각색 (IP Adaptations)
- 웹툰·웹소설 원작을 영상·애니메이션·게임 등으로 만들 때 받는 라이선스·제작 매출.
- 숏드라마 (短劇 / micro-drama)
- 세로 화면에 맞춘 1~2분 길이 회차 드라마. 초반 무료 후 회차 단위 결제로 수익을 낸다.
- CANVAS
- WEBTOON의 아마추어·자유 연재(UGC) 공간. 정식 연재 작가의 발굴 경로다.
- Adjusted EBITDA
- 회사가 정의한 비GAAP 이익 지표. 주식보상비용·감가상각·손상 등을 더해 계산하며 GAAP 영업이익과 다르다.
- 영업권 손상
- 인수 때 붙인 프리미엄(영업권)의 가치가 장부가보다 낮다고 판단될 때 그 차액을 비용으로 떨어내는 회계 처리.
- Critical Audit Matter (CAM)
- 감사인이 감사보고서에 따로 적는, 판단이 많이 들어가 감사가 어려웠던 항목.
- Controlled company 예외
- 지배주주가 의결권 과반을 가진 나스닥 상장사가 이사회 독립성 요건 일부를 면제받는 제도.
- EV (기업가치)
- 시가총액에서 순현금을 뺀(순부채는 더한) 값. 현금을 제외한 사업 자체의 가격.
- 지분법
- 지배력은 없고 유의적 영향력만 있는 투자 대상의 손익을 지분율만큼 한 줄로 반영하는 회계 방식.
- 셰이크아웃
- 성장 둔화기에 약한 사업자가 퇴출되며 시장이 재편되는 과정.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 「일본 인프라 프로젝트」의 실체 — 이 문서 최대의 증거 공백(아래 표 첫 행).
- FY2021 손익 전부, FY2022 지배 귀속 순손실·감가상각·CAPEX — 6장 표준표에서 n/a로 두었습니다.
- 판관비 세부 계정 중 연구개발비는 공시되지 않으며, 인건비는 일반관리비 안의 인건비만 공시됩니다(매출원가·마케팅 안의 인건비 미공시). 분기 단위 인건비 구분도 확인하지 못했습니다.
- 2026-09-14 판 수치 중 1차 자료와 다른 값: FY2023 영업손실 (27,600) → 1차 (36,358) · FY2022 영업손실 (105,120)·순손실 (129,870) 추정 → 1차 (114,719)·(132,523) · TTM 영업손실 (52,310) → 1차 계산 (51,713) · 순현금 $5.63억(EV $9.0억, EV/Sales 0.66배, 시총의 38.5~39%) → 1차 2026-06-30 현금 $5억 8,315만·차입금 0 기준 EV $8.80억·0.64배·39.9%. 판단 문장은 2026-09-14 판 표기를 유지하고, 표·타일은 1차 값을 썼습니다.
- FY2023 Adj. EBITDA는 IPO 투자설명서에 $11,663천으로 기재돼 있어 이후 10-K 기준 값($8,654천)과 정의 차이가 있는 것으로 보입니다 — 6장 보조 지표 표는 후자를 썼습니다.
| 항목 | 상태와 영향 |
|---|---|
| 「일본 인프라 프로젝트」의 실체 | 이 문서 최대의 증거 공백. 무엇을, 왜, 얼마나, 어떤 매출 영향으로 — 회사가 컨퍼런스콜에서 한 문장만 언급했고 10-Q MD&A에 없으며 애널리스트도 재질문하지 않았습니다. 4.1~4.5절·12장 논지가 이 공백 위에 서 있습니다 |
| Brief 인용 「크리에이터 누적 지급 $2.7B(2021~2025)」 | 어떤 1차 출처에서도 확인되지 않습니다. 회사가 공시한 유일한 누적 수치는 $2.8B(2017~2023, IPO 투자설명서 424B4)이며 FY2024·FY2025 10-K에 갱신치가 재기재되지 않았습니다. 이 문서는 $2.8B(2017~2023)만 인용했습니다 |
| 명시적 크리에이터 배분율(take rate) | 회사는 "계약별·지역별 상이"로만 기술. 정량 단서는 FY2023 「크리에이터 배분 + 결제수수료 = 매출의 67%」가 유일. 한국 업계 통설 「플랫폼 30~35%」는 언론의 업계 추정 |
| 2024년 1분기 이후 체류시간 | 회사가 10-K·10-Q에서 「Daily Time Spent」 항목을 완전히 삭제. 2026년 2분기 컨퍼런스콜의 "북미 Gen Z 약 30분" 구두 언급이 유일한 사후 정보 |
| FY2021 매출·손익, FY2022 손익 상세 | EGC 지위로 FY2022~2023 2개년만 감사보고. FY2021은 회사·SEC·제3자 어디에도 존재하지 않음 |
| 디즈니 플랫폼 경제조건·출시일 | "2026년 내 출시"만 공개. 수익배분·구독료·디즈니+ 번들 여부 전부 비공개. 애널리스트의 별도 가치평가도 존재 확인 실패 |
| 2026-09-08 증권집단소송 예비승인 결과 및 합의 금액 | 이 문서 작성 시점 직전 기일. 결과 미확인 |
| 2026-09-10 Goldman Communacopia 발표 내용 | Investing.com의 AI 요약본만 존재하며 명백한 전사 오류 포함("CEO David"(실제 David J. Lee는 CFO), 통화 단위 오기 등). 이 문서는 해당 출처의 수치를 인용하지 않았습니다 |
| 2026-07-21 주가 급등 사유 | 미확인 |
| Wattpad 2026년 구조조정 해고 규모 | 10-Q는 "severance costs"만 언급, 인원수 미공시 |
| 2024·2025년 한국 웹툰 작가 평균 수입 최신치 | KOCCA 실태조사 2023년 기준(4,268만원)까지만 확보 |
| 네이버웹툰 PPS 2023~2025년 규모 | 2023년 4월 발표(2022년 실적)가 마지막. 이후 미공시 — 상장으로 SEC 공시에 흡수된 것으로 추정 |
| 카카오의 창작자 수익 배분 총액 | 공시 이력 없음. PPS 대응 수치 없음 |
| 《신의 탑》《재혼 황후》《김비서가 왜 그럴까》《나노마신》 누적 매출 | 플랫폼 공시 없음. 조회수 비공식 집계만 존재 |
| 넷플릭스 각색작의 시청시간 절대치 및 플랫폼 귀속 매출 | Top10 순위 보도만 존재. 「IP 밸류체인」의 실제 현금 기여를 작품 단위로 계산할 수 없는 근본 원인 |
| 플랫폼별 DAU/MAU 비율, 2026년 웹툰 앱 사용시간 | 어느 플랫폼도 공시하지 않음. 모바일인덱스 공개분은 2025년 6월이 최신 |
| Marvel Unlimited / DC Universe Infinite 가입자·매출 | 양사 모두 한 번도 공개한 적 없음 — 3장 「구독 모델 실패」 논지의 근거이자 한계 |
| 일본 Piccoma / LINE MANGA 개별 분/일 체류시간 | 카테고리 레벨(만화·전자서적 앱 9.7분/일, フラー 2024)만 존재 |
| 快看漫画 홍콩 IPO 신청·철회 공식 기록 | 정황상 신청에 이르지 못한 채 투자자 엑시트로 보이나 확증 없음 |
| 한국 증권사(미래에셋·NH·한국투자·삼성) WBTN 리포트 | 유료 단말 전용. 공개 인용 기사 확보 실패 |
| RoW 가격 인상·코인 번들 개편 시행 여부 | 시행 증거 없음 |
| 1954년 Comics Code의 정량적 시장 효과 | 타이틀 수 급감은 확인되나 폐업 출판사 수·발행부수 감소폭의 신뢰 가능한 1차 수치 미확보 |
| 《아이큐 점프》 정점 발행부수 | 2차 자료의 "6,000만부"는 명백한 오기로 판단. 60만부로 추정하되 1차 확인 실패 |
수치가 엇갈리는 지점과 채택 기준
- 전자 > 종이 역전 연도 — 2017년(단행본 단위) vs 2019년(잡지 포함 전체). 정의 차이이며 둘 다 병기했습니다.
- 일본 전자코믹 성장의 실체 — 出版科学研究所는 5,273억엔(2025) 성장으로 집계하나 JEPA·パピレス는 「GMV 착시 + 유료 이용률 20.5%→18.7% 하락」으로 정면 반박합니다. 양쪽을 3.1절 별도 박스로 병기했습니다.
- 일본 앱 매출 1위 — Sensor Tower(픽코마 1위) vs data.ai(라인망가 1위)가 정면 충돌하며 양측 모두 당사자 PR입니다. 어느 한쪽을 채택하지 않고 GEM Standard(독립 패널) 결과를 병기했습니다(4.1~4.5절).
- WBTN FY2025 순손실 — 회사 IR −$373.4M(전체) vs stockanalysis −$346.13M(지배주주 귀속 추정). 회사 공시치를 채택하고 귀속분($345.9M)을 별도 표기했습니다.
- IPO 첫날 종가 — 로이터 "+약 14%(장중)" vs 블룸버그·코리아타임스 "+9.5~10%(종가)". 인용하지 않았습니다.
- 사상 최고가 — macrotrends 종가 기준 $23.85(2024-07-22) vs 한국경제 "상장 후 최고 $25.66" 및 2025-09-15 시간외 $27.17. 52주 레인지($7.85~$22.47)만 인용했습니다.
- 한국 작가 평균 수입 — 조사 발표연도와 기준연도가 혼동돼 6,476만원 / 9,840만원 / 4,268만원이 병존합니다. 「연재 중 작가 기준 2022년 6,476만원 → 2023년 4,268만원」으로 정리했습니다.
- 카카오엔터 2025년 순손익 — 블로터 연결 +957억 흑자전환 vs MTN 별도 −635억. 연결/별도 기준 차이로 보이며 확정 불가, 인용 시 기준을 명기했습니다.
- 중국 숏드라마 시장 규모 — 「2025년 1,000억 위안」 / 「약 150억 달러」 / Deadline 「$94억」이 병존합니다. 집계 범위 차이로 보아 위안화 기준 1,000억 위안만 인용했습니다.
- 한국 스마트폰 총 사용시간 — 패널 측정(약 3시간 20분) vs 자기보고(2시간 5분)가 1.6배 차이. 같은 측정기관끼리만 비교했고 이 경고를 5장 서두에 명시했습니다.
- 밸류에이션 피어 비교 — 언론·조사기관이 공통으로 쓰는 표준 피어군 자체가 부재합니다. 빌리빌리 1개만 참고로 병기했습니다.
1차 자료
SEC 공시·회사 IR — WEBTOON Entertainment (CIK 0001997859) — 424B4 IPO 투자설명서(2024-06-27) · S-1(체류시간 원문) · FY2025 10-K(2026-03-05) · FY2024 10-K · 2026년 2분기 10-Q · 2026년 1분기 10-Q · 2025년 1분기 10-Q(MAU 재작성표) · 2026년 2분기 주주서한 · 2026년 2분기 실적 EX-99.1 · FY2025 실적 EX-99.1 · 2024년 2분기 실적(MAU/MPU 표 마지막 수록) · DEF 14A 2026(지분구조). 8-K — 디즈니 텀시트(2025-09-15) · 디즈니 확정계약·$32.77M(2026-01-08) · President 김용수 선임 · CEO 주거지원 · CTO 사임·COO 폐지 · 2026 주총·본사 이전. IR 뉴스룸 · 통합 국제 CANVAS 발표. 2026년 2분기 컨퍼런스콜 전문.
표준 재무표 XBRL 원문 — FY2025 10-K 손익(R5) · 현금흐름(R9) · 부문 조정(R46) · 수익 분해(R55) · 2026년 2분기 10-Q 재무상태(R2) · 손익(R4) · 현금흐름(R7) · 2026년 1분기 10-Q 현금흐름(R7) · 2025년 3분기 10-Q 손익(R4) · 현금흐름(R8) · 2025년 1분기 10-Q 손익(R4)
산업 통계기관·1차 자료(만화 산업사) — 일본 — 出版科学研究所 コミック販売額 · 동 「コミック市場2024」 · HON.jp(2025년 6,925억엔 −1.7%) · 동(2024년 7,043억엔) · 동(2019년 전자 52.1% 역전) · ITmedia(2017년 단행본 역전) · 일본잡지협회 인쇄증명부수 · 점프 98.5만부(2026 Q2) · 닛케이(점프 100만부 붕괴) · 원고료 실액 · 출판 유통 배분율 · 漫画村 타임라인·판결 · 닛케이(폐쇄 후 5할 증수) · BuzzFeed Japan(단순 인과 비판) · JEPA 「電子コミック市場崩壊の危機」 · 少年ジャンプ+ 10주년 · 集英社 FY2026 결산(IP 수입 > 출판 매출) · 講談社 87기.
미국 — Comichron 연도별 매출·부수 · 1993년 4월 4,800만부 · Diamond 독점 형성과 2025년 청산 · ICv2 White Paper(2025년 $22억) · ICv2(미 디지털 코믹 $1억 → $9,000만) · Comixology 흥망 · 2023년 12월 종료.
한국 — KOCCA 웹툰산업 실태조사 · 2024년 2조 2,856억원(국가승인통계) · 2023년 2조 1,890억원 · 「한국 만화잡지는 어떻게 성공했고 어떻게 무너졌나」 · 한국만화영상진흥원 「공장의 탄생」 · 한국민족문화대백과 「만화대본소」 · PPS 10주년 2조 255억원 · PPS 배분 7:3, 1억원 이상 904편 · 카카오 「기다리면 무료」 공식 회고 · 경향신문(플랫폼 +36.8% vs CP −5.47%) · 뉴시스(작가 수입 −34%).
시세·시장 데이터
stockanalysis.com(주가·시총·EV·공매도) · 동 컨센서스 · 동 빌리빌리 비교 · macrotrends 주가 이력 · Evercore ISI 목표가 하향(2026-08-11) · StockStory 2026년 2분기 컨센 대비 · TipRanks · StockTitan WBTN 뉴스.
2차 자료
시간 점유·숏드라마 — Sensor Tower State of Mobile 2026 · 동 State of Short Drama Apps 2025 · DataReportal Digital 2026 · Adjust×Sensor Tower(ReelShort 35.7분 > 넷플릭스 24.8분) · 매경이코노미 「K-웹툰, 위기 맞닥트린 5가지 이유」(모바일인덱스 웹툰 사용시간) · 와이즈앱 2025년 연간 앱 사용시간 · 와이즈앱 잘파세대(웹툰 31억분 vs 유튜브 364억분) · 와이즈앱 SNS 1인당 시간 · 숏폼 3사 52시간 vs OTT 7시간 · 2025 방송매체 이용행태조사 · 총무성 令和7年度 미디어 이용시간 조사 · 매경이코노미 「마이크로 드라마 홀릭」 · 매경(AI 숏폼 드라마 95%) · 조선일보(Omdia 인용) · 뉴시스 「웹툰 숏폼 춘추전국시대」 · 2025 국민독서실태조사(38.5%) · University of Florida × UCL, ATUS 2003–2023 · 여성가족부 청소년 매체이용 실태조사(숏폼 94%).
경쟁사·시장 — 일본 — 카카오픽코마(Sensor Tower 1위, 2026-04-10) · ANN(data.ai — LINE 망가 1위) · GEM Standard 2026 상반기 리치 · gamebiz(めちゃコミック 영업손실 60.95억엔) · RTB SQUARE(동 상세) · ITmedia(comico 2027-01 종료) · まんが王国 −30%, 업계 재편 · ITmedia(Google Play 일본 수수료 인하) · MANGA MILLION · 픽코마 거래액 1,000억엔 보도자료.
한국 — ZDNet(웹툰엔터 vs 픽코마 FY2025) · 디지털데일리(픽코마 GMV·영업익) · 디지털데일리(디즈니 플랫폼 전담조직·채용) · 뉴데일리(LDF 1,380억원 투자) · 뉴데일리(RI Games 인수 상세) · MTN(2026-02 쿠키 가격 인상) · 비즈한국(공정위 실태조사) · 머니투데이(불법복제 4,465억·적정가 인식) · 뉴시스(뉴토끼 폐쇄 효과와 그 반감기) · 조선비즈(앱 설치 +77%) · 블로터(타파스 영업권 99% 상각) · 인베스트조선(PIF·GIC 11조 진입) · 한국경제(카카오엔터 매각 추진) · 카카오(픽코마 8.8조 밸류 유치).
중국 — 红星资本局(快看 주주·이사 집단 퇴출) · 「자본 퇴조 후 중국 만화는 어디로」 · 投资界(短剧 1,000억 위안, 상장사 손익) · 澎湃(火龙漫剧, 漫剧 결제 행태).
사진 — Wikimedia Commons: LINE Manga booth, Comic Exhibition 20180818 (Solomon203, CC BY-SA 4.0) · Wikimedia Commons: NAVER Green Factory (Maskkwon, CC BY-SA 4.0)


판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — SEC 10-K·10-Q XBRL 원문 대조, 2장 매출원별·지역별 표, 7장 재무상태 표, 9장 배수 표, 사진 2장 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·5·6·7·9·10·13장) |
| 원본 | 2026-10-06 | 원 계열 C-oneoff · 보강 전환 (본문 표기 「1판 2026-09-14」, 시장 데이터 2026-09-11 종가) |
본 문서는 공개된 공시·보도·2차 자료만을 근거로 작성한 보조 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 작성자는 투자자문업자가 아니며, 이 문서의 어떤 문장도 투자 자문으로 해석되어서는 안 됩니다. 추정 표시된 수치는 제3자 조사기관의 값이거나 필자의 역산·가정에 기반하므로 실제와 다를 수 있습니다. 특히 WBTN이 2024년 3분기부터 보도자료에서 사용자 지표 표를 삭제했고 체류시간 지표는 상장 이후 공시에서 완전히 제외했으며, MAU 산정방식이 세 차례 변경돼 시계열이 끊겨 있습니다. 이 문서의 사용자 서술은 상당 부분 제3자 추정과 회사의 서술형 언급에 의존합니다. 투자 판단과 그 결과는 전적으로 투자자 본인에게 귀속됩니다.
WEBTOON Entertainment Inc. (WBTN · NASDAQ) — 만화 사업史 · 수익화 지표 · 시간 점유 경쟁 편 · 1판 2026-09-14 · FY2025 확정 + 2026년 2분기(2026-08-10 발표) 기준 · 시장 데이터 2026-09-11 종가
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.